
SCB กำลังดำเนินการปรับโครงสร้างเชิงลึกสำหรับ 20% ของสินเชื่อที่อาจถูกด้อยค่า ซึ่งจะช่วยให้ธนาคารหลีกเลี่ยงผลกระทบจาก NPL ที่สูง และทำให้กำไรไม่ผันผวนมากนักจากผลกระทบจากการกันสำรอง และด้วย PPOP ที่สูงขึ้น เราจึงปรับเพิ่มกำไรและราคาเป้าหมายเป็น 120 บาท
แนวทางการปรับโครงสร้างเชิงลึก
ระหว่างรอหลักเกณฑ์การจัดประเภทสินเชื่อสำหรับสินเชื่อที่ได้รับผลกระทบจากโควิด-19 ที่ธปท.ได้ผ่อนคลายลงเป็นเวลา 2 ปี สิ้นสุดในเดือนธ.ค.2021 SCB จึงอยู่ระหว่างการปรับโครงสร้างเชิงลึกสำหรับ 20% ของสินเชื่อที่อาจถูกด้อยค่า (16% อยู่ภายใต้มาตรการช่วยเหลือของธปท. และนอกมาตรการ 4%) โดยจะทำการปรับลดดอกเบี้ยและปรับเปลี่ยนเงื่อนไขการชำระคืนให้เหมาะสมกับกระแสเงินสด ซึ่งจะส่งผลลบต่อ NIM อย่างแน่นอน แต่เรามองว่าจะส่งผลบวกสุทธิ เนื่องจากจะช่วยให้ธนาคารหลีกเลี่ยงผลกระทบจาก NPL ที่สูง และทำให้กำไรไม่สะดุดมากนักจากผลของการกันสำรอง เราคาดว่า NIM จะหดตัวลงไปอีก แต่มั่นใจว่า credit cost ของ SCB ได้ผ่านสูงสุดที่ 2.1% แล้ว ในปี 2020
ตั้งสำรองมากแค่ไหน
จากสินเชื่อที่ได้รับการช่วยเหลือของ SCB ที่ 16% ของสินเชื่อ ณ 2Q21 เราคาดว่าราว 85% ยังคงจัดอยู่ในประเภทสินเชื่อปกติ (stage I) เราเชื่อว่านี่เป็นความเสี่ยงที่ธนาคารได้สร้างตั้งสำรอง management overlay ในเวลาหนึ่งเพื่อลดความเสี่ยงที่กันสำรองจะสูงขึ้นหลังจากมาตรการผ่อนคลายการจัดประเภทสินเชื่อสิ้นสุดลงในปี 2021 โดยคาดว่าตั้งสำรอง management overlay อยู่ที่ 23 พันลบ. หรือ 7% ของสินเชื่อในแผนช่วยเหลือซึ่งยังไม่ได้ถูกจัดประเภทใหม่เป็น stage II หรือ III เรามองว่าธนาคารมีเบาะรองรับที่ดี สำหรับสินเชื่อที่ออกจากโครงการช่วยเหลือแล้ว 60% สามารถชำระตามเงื่อนไขเดิม, 30% สามารถชำระภายใต้เงื่อนไขใหม่ และ 10% เป็นส่วนที่มีความเสี่ยงที่ SCB ต้องติดตามอย่างใกล้ชิด
ปัจจัยหนุนภายใน
ขณะที่เราชอบวิธีที่ SCB จัดการกับสินเชื่อที่อาจด้อยคุณภาพในเชิงรุก ธนาคารมีกำไรก่อนการตั้งสำรอง (PPOP) ที่ฟื้นตัวก่อนธนาคารอื่นแล้ว PPOP ของ SCB แตะจุดต่ำสุดแล้วใน 4Q19 และเราคาดว่าจะเติบโต 4% ในปี 2021-25F หนุนโดย 1) ต้นทุนทางการเงินที่ลดลงจาก CASA ที่เติบโต และ liquidity leverage 2) มีความสามารถในการสร้างรายได้ค่าธรรมเนียมการทำ cross-selling เพิ่มขึ้น ผ่านทางค่าธรรมเนียมแบงค์แอสชัวรันส์ และค่าธรรมการบริหารจัดการสินทรัพย์ที่เพิ่มขึ้น และ 3) ประสิทธิภาพในการดำเนินงานที่ดีขึ้น ผ่านทางการใช้ระบบดิจิตอลมากขึ้น และบริหารจัดการทรัพยากรบุคคลอย่างมีประสิทธิภาพ
เป็น Top Pick ของเรา
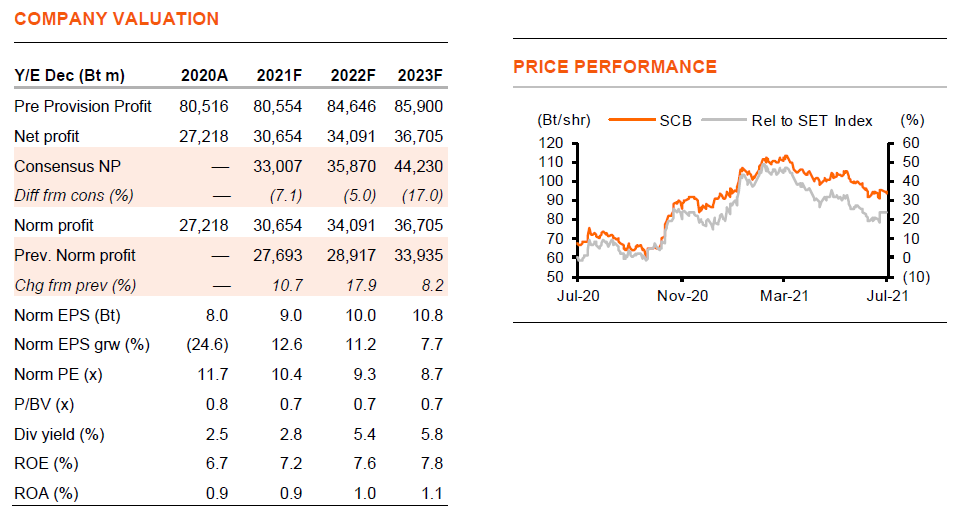
เราปรับเพิ่มกำไรเฉลี่ย 9% ในปี 2021-25F สะท้อนการลดลงของตั้งสำรองและค่าใช้จ่ายในการดำเนินงาน และการเพิ่มขึ้นของรายได้ที่มิใช่ดอกเบี้ย อีกทั้งเรายังสมมติให้มีการขยายเวลาการลดค่าธรรมเนียม FIDF 50% ไปยังปี 2022 อีกด้วย เราคาดว่ากำไรจะฟื้นตัว 13%, 11% และ 8% ในปี 2021-23F เรายังคงคำแนะนำ “ซื้อ” ราคาเป้าหมายปีฐาน 2022 ที่ 120 บาท (จากเดิม 111 บาท) ด้วยสาเหตุ 3 ประการ คือ 1) ด้วยมีปัจจัยหนุนภายในที่แข็งแกร่ง ทำให้มีเรื่องราวการเติบโตของกำไรที่ดีกว่าคู่แข่ง 2) เนื่องจากการเคลื่อนไหวในเชิงรุกของธนาคาร คุณภาพสินทรัพย์จึงอยู่ภายใต้การควบคุมที่ดี และได้รับผลกระทบจากการตั้งสำรองที่จำกัด 3) ด้วย ROE ที่สูงขึ้น และมีศักยภาพที่สูงขึ้น SCB จึงสมควรซื้อขายในระดับที่มีพรีเมี่ยม และธนาคารยังคงเป็น Top Pick ของเรา
ติดตามรายละเอียดเพิ่มเติมได้ใน……