เรามีมุมมองที่ระมัดระวังต่อตลาดมากขึ้น และปรับลดเป้าดัชนี SET เป็น 1,650 จาก 1,900 จุด เนื่องจากความกังวลต่อแรงกดดันของเงินเฟ้อ การชะลอตัวทั่วโลก และการ de-rate ตลาดทุน สำหรับกลุ่มธุรกิจ เรายังคงชอบกลุ่มธนาคารและกลุ่มที่เกี่ยวกับการท่องเที่ยว ขณะที่แทนที่กลุ่มค้าปลีกด้วยกลุ่มพลังงาน
มีมุมมองที่ระมัดระวังต่อตลาอมากขึ้น
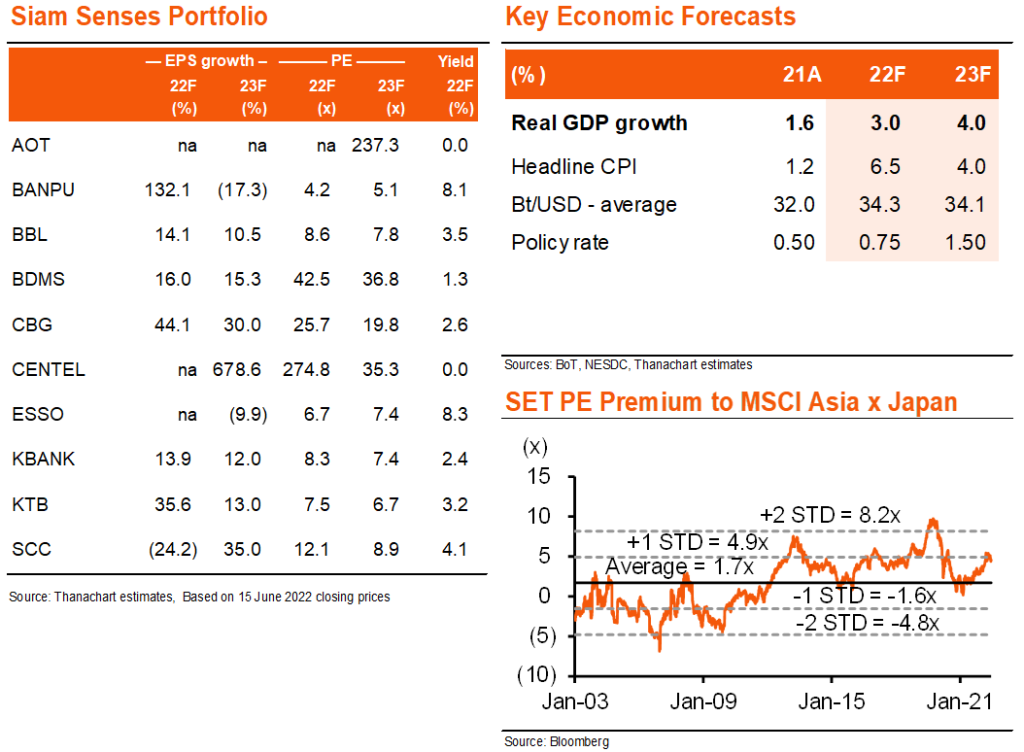
เรามีมุมมองที่ระมัดระวังมากขึ้นต่อตลาด และลดเป้าดัชนี SET เป็น 1,650 จุด จาก 1,900 จุด เนื่องจาก 1) เรามีความกังวลต่อแรงกดดันด้านเงินเฟ้อ และผลกระทบต่อผลกำไรของบริษัทและอำนาจการใช้จ่ายของผู้บริโภค ราคาที่ยังคงอยู่ในระดับสูง และเงินอุดหนุนจากรัฐบาลที่ลดลง หมายความว่าอัตราเงินเฟ้ออาจเร่งตัวขึ้นในอีกไม่กี่เดือนข้างหน้า 2) เราเชื่อว่าแรงต้านทางเศรษฐกิจโลก (เงื่อนไขทางการเงินที่ตึงตัว การเติบโตของ GDP ที่ชะลอตัว) จะยังคงมีอยู่ ซึ่งอาจส่งผลกระทบทางอ้อมต่อการส่งออกของไทย และทำให้การฟื้นตัวของการท่องเที่ยวชะลอตัวลง และ 3) SET ถือว่ายังถูกไม่พอ แม้ยังคงต่ำกว่าก่อนโควิด โดยเฉพาะเมื่อเทียบกับเกณฑ์มาตรฐานระดับภูมิภาค: SET ซื้อขายที่ PE ที่สูงกว่า MSCI EM แล้ว – 1std สูงกว่าค่าเฉลี่ยในอดีต
เงินเฟ้อพุ่งขึ้น
เราปรับเพิ่มคาดการณ์ headline CPI เป็น 6.5% และ 4% ในปี 2022-23F ตามลำดับ เพิ่มขึ้นจากเดิมที่ 4.6% และ 2.4% CPI เดือนพ.ค. แตะระดับ 7% แล้ว แม้หลังปรับราคาพลังงานเล็กน้อยก็ตาม ด้วยเงินอุดหนุนด้านพลังงานเฉลี่ยมากกว่า 3 หมื่นลบ.ต่อเดือน เราจึงไม่คิดว่ารัฐบาลจะรักษาราคาน้ำมันให้ต่ำได้ไปอีกนานนัก ซึ่งจะส่งผลให้ราคาน้ำมันดีเซลและไฟฟ้าสูงขึ้น ซึ่งจะกดดันเงินเฟ้อและการใช้จ่ายของผู้บริโภคเพิ่มมากขึ้นไปอีก ตัวเลขจากผู้ค้าปลีกรายใหญ่ชี้ว่าสินค้าคงคลังกำลังเพิ่มขึ้น และน่าจะเป็นสัญญาณแรกของการชะลอตัวของค้าปลีกในอนาคต
แรงต้านทางเศรษฐกิจโลกยังคงอยู่
เราคาดว่าแรงต้านทางเศรษฐกิจโลก ซึ่งได้แก่ นโยบายการเงินที่ตึงตัว และการเติบโตที่ชะลอตัวของ GDP จะยังคงมีอยู่ต่อเนื่องในปี 2023F ปัจจุบันตลาดสะท้อน terminal Fed funds rate ที่ 4.00-4.25% ภายในเดือนมีนาคม 2023 (เพิ่มขึ้นมากกว่า 1% จากเดือนเมษายน) ขณะที่ธนาคารโลกได้ปรับลดคาดการณ์การเติบโตของ GDP ทั่วโลกในปี 2022-23F เป็น 2.9% และ 3.0% จาก 4.1% และ 3.2% ตามลำดับ ดังนั้นเราจึงคงประมาณการ GDP ของประเทศไทยไว้ที่ 3% ในปีนี้ และปรับลดลงเหลือ 4.0% ในปี 2023F จากเดิมที่ 4.5% นอกจากนี้เรายังคาดว่า ธปท. จะปรับขึ้นอัตราดอกเบี้ยอย่างน้อยหนึ่งครั้งในปี 2022F และอีกอย่างน้อย 3 ครั้ง ในปี 2023F ทั้งนโยบายทางการเงินที่ตึงตัว และการเติบโตของ GDP ที่ชะลอตัวเป็นแรงต้านสำหรับตลาด
ยังคงชอบกลุ่มธนาคาร การท่องเที่ยว และเพิ่มกลุ่มพลังงาน
เราได้ปรับเปลี่ยนหุ้น Top Picks ของเราหลายตัว โดย 1) เราเอา COM7, HMPRO และ GLOBAL ออก เนื่องจากเราคาดว่าอัตราเงินเฟ้อและอุปสงค์ที่ลดลงจะทำให้การเติบโตของยอดขายชะลอตัวลง 2) เราเพิ่มหุ้นกลุ่มพลังงานและวัสดุก่อสร้าง (BANPU, ESSO และ SCC) จากแนวโน้มกำไรที่แข็งแกร่งขึ้น และมีมูลค่าน่าสนใจ 3) เรายังคงมองบวกต่อกลุ่มธนาคาร และกลุ่มที่เกี่ยวกับการท่องเที่ยว เรายังคงหุ้น BBL, KBANK, AOT และ BDMS เป็น Top Picks ของเรา และเพิ่ม KTB เข้ามาในพอร์ต ขณะที่แทนที่ MINT ด้วย CENTEL เนื่องจากเป็นหุ้นโรงแรมที่เราชอบมากกว่า และ 4) เรายังคง CBG ซึ่งเป็นหุ้นที่เกี่ยวกับการบริโภคเพียงตัวเดียวไว้ในพอร์ตของเรา (มีส่วนแบ่งตลาดเพิ่มขึ้น การฟื้นตัวของการส่งออก) และเอา STARK ออก เนื่องจากความกังวลต่อ leverage
ติดตามรายละเอียดเพิ่มเติมได้ใน……