แม้จะยังคงมีการระบาดของโควิดระลอก 3 แต่ M เริ่มเห็นการดำเนินงานที่ดีขึ้น เนื่องจากการผ่อนคลายข้อจำกัดในเรื่องการรับประทานอาหารในร้านในเดือนพ.ค. และเราคาดว่า 2Q21F จะเป็นไตรมาสที่แย่สุดของปี เราแนะนำ “ซื้อ” M ด้วยมีแนวโน้มฟื้นตัว และได้ประโยชน์จากการฉีดวัคซีนมากขึ้นใน 2H21F M ยังไม่แพง ซื้อขายที่ PE ต่ำกว่าระดับเฉลี่ยในอดีต
แม้จะยังคงมีการระบาดของโควิด-19 ระลอก 3 แต่รัฐบาลได้ผ่อนคลายข้อจำกัดในเรื่องการรับประทานในร้านตั้งแต่ปลายเดือนพ.ค.2021 และการดำเนินงานของ M ดีขึ้นในทันที รัฐบาลสั่งห้ามรับประทานอาหารในร้านตั้งแต่เดือนพ.ค. และได้ผ่อนคลายข้อจำกัดในปลายเดือนพ.ค. โดยอนุญาตให้รับประทานอาหารในร้านได้ 25% ยอดขายของ M ในช่วงครึ่งหลังของเดือนพ.ค. สูงกว่าช่วงครึ่งแรกของเดือนพ.ค. ราว 40% ซึ่งบ่งชี้ว่า 1) การดำเนินงานของ M มีความอ่อนไหวอย่างมากต่อการกลับมาเปิดประเทศอีกครั้ง และการฉีดวัคซีน และ 2) 2Q21F คาดว่าจะเป็นไตรมาสที่ต่ำที่สุด และฟื้นตัวใน 2H21F ซึ่งทำให้ M ฟื้นตัวได้เร็วกว่าหุ้นกลุ่มท่องเที่ยว การปรับลดกำไรลง 23% ในปี 2021F เพื่อสะท้อนผลกระทบจากโควิด-19 ระลอก 3 แต่เราปรับกำไรปี 2022-23F เพียงเล็กน้อย ด้วยปรับมาใช้ปีฐาน 2022F ราคาเป้าหมายจึงปรับมาอยู่ที่ 68 บาท (จาก 64 บาท)
2Q21F เป็นไตรมาสต่ำสุด
M ซึ่งมีร้านอาหาร 713 แห่งในไทย ได้รับผลกระทบจากการระบาดของโรค โดยยอดขายลดลง 23% ในปี 2020 และลดลงอย่างมากใน 2Q20 ที่ -55% y-y ซึ่งมีการล็อกดาวน์เต็มรูปแบบ M มีผลขาดทุน 247 ลบ. ใน 2Q20 และในช่วงการระบาดระลอก 3 ใน 2Q21 M มียอดขายในเดือนเม.ย.-พ.ค. ต่ำกว่าช่วงเดียวกันของปี 2019 ถึง 50% ดังนั้นเราจึงคาดว่า M จะกลับมามีผลขาดทุน 130 ลบ. ใน 2Q21F เราคาดว่าผลขาดทุนจะน้อยกว่าใน 2Q20 เนื่องจาก 1) แม้จะมีข้อจำกัดในการรับประทานในร้าน แต่ผู้คนยังสามารถซื้ออาหารของ M เพื่อนำกลับบ้านได้ เทียบกับใน 2Q20 ที่มีการปิดศูนย์การค้า 2) แม้จะมีผู้ติดเชื้อสูงขึ้นมาก แต่ผู้คนสามารถปรับตัวได้ และออกจากบ้านมากกว่าช่วงเกิดระลอกแรกใน 2Q20
ฟื้นตัวแข็งแกร่ง เนื่องจากมี leverage สูง
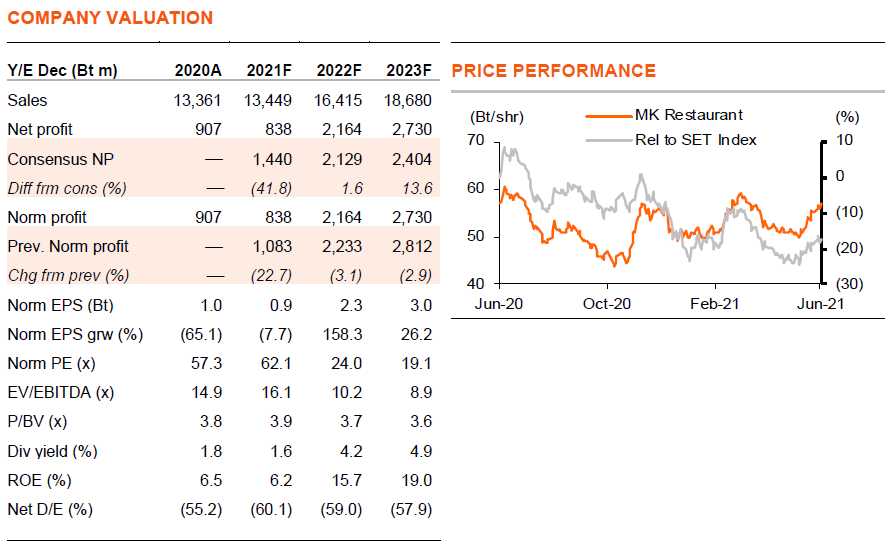
M ทำกำไรได้ 907 ลบ. ในปี 2020 และเราคาดว่าจะมีกำไร 838 ลบ. ในปี 2021F ซึ่งยังคงเป็นปีที่มีโควิด เราคาดว่าจะฟื้นตัวเต็มปีในปี 2022F ด้วยคาดว่า EPS เติบโต 158% ซึ่งจะทำให้กำไรกลับมาเกือบเท่ากับปี 2019 M เป็นบริษัทที่มี operating leverage สูง โดยมีต้นทุนคงที่จาก 713ร้านอาหาร ร้านแหลมเจริญ (ถือหุ้น 65%) น่าจะเป็นปัจจัยหนุนเพิ่มเติมในปีหน้า เนื่องจากได้ประโยชน์จากการฟื้นตัวของการท่องเที่ยว ด้วย 50% ของรายได้ปี 2019 มาจากการท่องเที่ยว เราสมมติให้ยอดขายเติบโต 22%, EBIT margin ที่ 15% (เทียบกับ 16% ในปี 2019) และการขยายร้านอาหาร 3% (หรือ 24 สาขา) เป็นปัจจัยหนุน EPS ปี 2022F
มูลค่าไม่แพง
เรามองว่า M ไม่แพง ที่ 24 เท่า PE หรือต่ำกว่า PE เฉลี่ยตั้งแต่เข้าตลาดฯ ที่ 28 เท่า อีกทั้งยังถูกเมื่อเทียบกับแนวโน้มการเติบโตของ EPS ที่ 158% ในปี 2022F และอีก 26% ในปี 2023F สำหรับ ROE เราคาดว่าจะเพิ่มขึ้นกลับไปที่ระดับปี 2019 ที่ 18% ในปี 2023F (19%) นอกจากนี้ M เป็นหนึ่งในแบรนด์ร้านอาหารที่แข็งแกร่งที่สุดในประเทศไทยด้วยราคาที่เหมาะสมสำหรับตำแหน่งทางการตลาดที่แข็งแกร่งซึ่งเป็นร้านอาหารรับประทานนอกบ้านสำหรับครอบครัว ด้วยเป็นบริษัทที่เป็นที่รู้จักมานานกว่า 58 ปี เราจึงมองว่าซื้อขายที่ PE ที่ 24 เท่า นั้นไม่แพง คงคำแนะนำ “ซื้อ”
ติดตามรายละเอียดเพิ่มเติมได้ใน……