

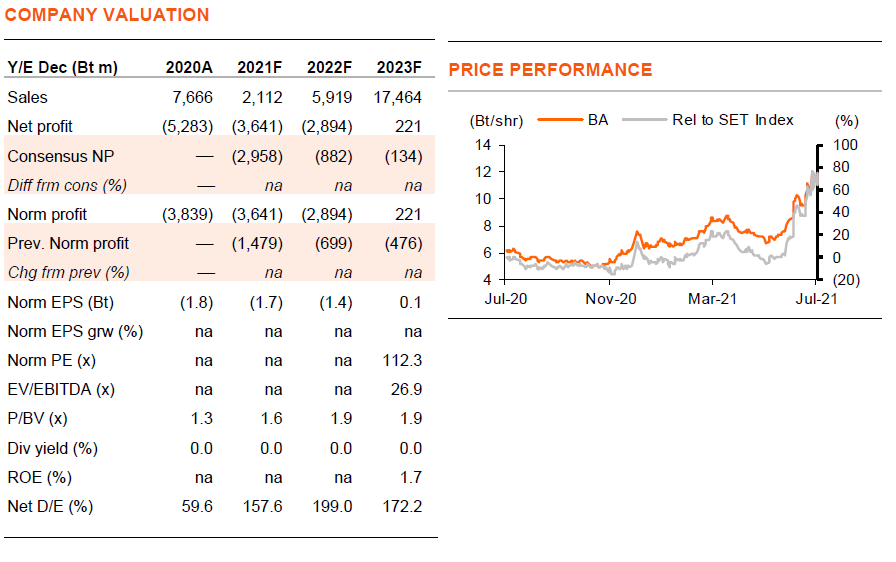
เรามองว่าข้อตกลงของ BA ที่จะจ่ายค่ายกเลิกสัญญาเช่ากับ SPF เป็นการเพิ่มมูลค่า ดังนั้นเราจึงปรับเพิ่มราคาเป้าหมาย BA เป็น 13.5 บาท และคงคำแนะนำ “ซื้อ” อย่างไรก็ตามในระยะใกล้ การควบคุมการเดินทางระหว่างจังหวัด และการฟื้นตัวที่ล่าช้าของผู้โดยสารน่าจะส่งผลกระทบต่อกำไรของ BA และเรายังคงคาดว่าจะมีผลขาดทุนในปี 2021-22F
ดีล SPF เพิ่มมูลค่า
ในปี 2006 BA ได้ขายสิทธิการเช่าสนามบินสมุยระยะเวลา 30 ปี ให้กับกองทุนรวมสิทธิการเช่าอสังหาริมทรัพย์สนามบินสมุย (SPF, “ซื้อ”) ในราคา 9.5 พันลบ. ซึ่งภายใต้สัญญา BA ได้เช่าสนามบินกลับคืนเพื่อดำเนินการและจ่ายค่าเช่าให้กับ SPF ในรูปแบบของส่วนแบ่งรายได้ โดยมีการรับประกันขั้นต่ำ เราคาดว่าค่าเช่าสุทธิที่ BA จ่ายให้ SPF สำหรับสัญญา 30 ปี จะเท่ากับราว 7% ของเงินที่ขายและเช่าคืนมูลค่า 9.5 พันลบ. ซึ่งรวมถึงปีโควิดที่ BA ไม่มีรายได้ที่จะแบ่งให้ แต่ยังต้องจ่ายประกันขั้นต่ำ 570 ลบ. ต่อปี เมื่อเดือนที่แล้ว BA ได้เสนอผู้ถือหน่วย SPF มูลค่า 12.6 พันลบ. (รวม 18 พันลบ. หักด้วยจำนวนเงินที่ BA ถือหุ้น 30% ใน SPF) เพื่อยุติสัญญาเช่า BA มีแผนที่จะกู้เงินอัตราดอกเบี้ย 3-5% เพื่อรองรับข้อเสนอนี้ เราคาดว่า BA จะประหยัดต้นทุนได้สุทธิ 200 ลบ. ต่อปี คำนวณจากค่าเช่าสุทธิ (7%*9.5 พันลบ.) ลบอัตราดอกเบี้ย (4%*12.6 พันลบ.) อย่างไรก็ดีข้อตกลงยังคงต้องได้รับการอนุมัติจากผู้ถือหน่วยของ SPF ในวันที่ 14 กรกฎาคม 2021 แต่เรามองว่าจะน่าจะได้รับการอนุมัติ
ปรับราคาเป้าหมายขึ้นเป็น 13.5 บาท
เราปรับราคาเป้าหมาย (ปีฐาน 2022F) ของ BA เป็น 13.5 บาท/หุ้น (จาก 6.5 บาท) และคงคำแนะนำ “ซื้อ” เนื่องจาก ประการแรก การเพิ่มขึ้นส่วนหนึ่งเกิดจากการประหยัดที่กล่าวข้างต้น ซึ่งเทียบเท่ากับ 1 บาท/หุ้น ประการที่สอง อีกส่วนหนึ่งมาจากการที่เราประเมินอย่างระมัดระวังเกินไปในเรื่องการประหยัดต้นทุนของ BA จึงทำให้เราปรับเพิ่มมูลค่าธุรกิจสายการบินขึ้น 3.5 บาท ประการที่สาม เรายังได้ปรับเพิ่มมูลค่าของบมจ. กรุงเทพดุสิตเวชการ (BDMS “ซื้อ”) (ถือหุ้น 5.2%) ขึ้น 1 บาท จากราคาเป้าหมายล่าสุดที่ 26 บาท และประการสุดท้าย เราปรับมาใช้ประมาณการปี 2022F เป็นปีฐาน ทำให้ราคาเป้าหมายเพิ่มขึ้น 1.5 บาท/หุ้น
D/E ที่สูงไม่ใช่เรื่องที่น่าเป็นกังวล
BA มีแผนที่จะจัดหาเงินทุนสำหรับดีล SPF ด้วยการกู้ยืม และคาดว่าอัตราส่วนหนี้สินสุทธิต่อทุนจะเพิ่มขึ้นจาก 0.6 เท่า ในปี 2020 เป็น 1.6 เท่า ในปี 2021F เราไม่กังวลมากนักต่ออัตราส่วนที่สูงขึ้น เนื่องจากมูลค่าตลาดของพอร์ตการลงทุนอยู่ที่ 21 พันลบ. เทียบกับหนี้สุทธิที่อาจเกิดขึ้นที่ 25 พันลบ. ในปี 2021F พอร์ตโฟลิโอประกอบด้วย BDMS และบมจ. บริการเชื้อเพลิงการบินกรุงเทพ (ถือหุ้น 10%) (BAFS, Unrated)
ปัจจัยลบระยะสั้น
แม้ว่าเราจะยังคงคำแนะนำ “ซื้อ” BA เพราะมูลค่า แต่ปัจจัยผลักดันในระยะใกล้เป็นลบ จากการระบาดอย่างต่อเนื่องของโควิด-19 ระลอก 3 และนโยบายของรัฐบาลที่จำกัดการเดินทางข้ามจังหวัด ซึ่งทำให้ BA ลดจำนวนเที่ยวบินลง เราคาดว่า BA จะกลายเป็นผู้ได้ประโยชน์จากการกลับมาเปิดประเทศอีกครั้งในช่วงต้นปีหน้า เมื่อประเทศสามารถกลับมาดำเนินแผนการพลิกฟื้นผลกำไรในปี 2023F ได้ สำหรับ valuation เราเชื่อว่าตลาดกำลังให้มูลค่าติดลบแก่ธุรกิจสายการบินของ BA โครงสร้างราคาเป้าหมาย SOTP ของเรา เราให้ธุรกิจสายการบินติดลบ 8 บาท และให้มูลค่าธุรกิจที่ไม่ใช่สายการบิน 21.5 บาท
ติดตามรายละเอียดเพิ่มเติมได้ใน……