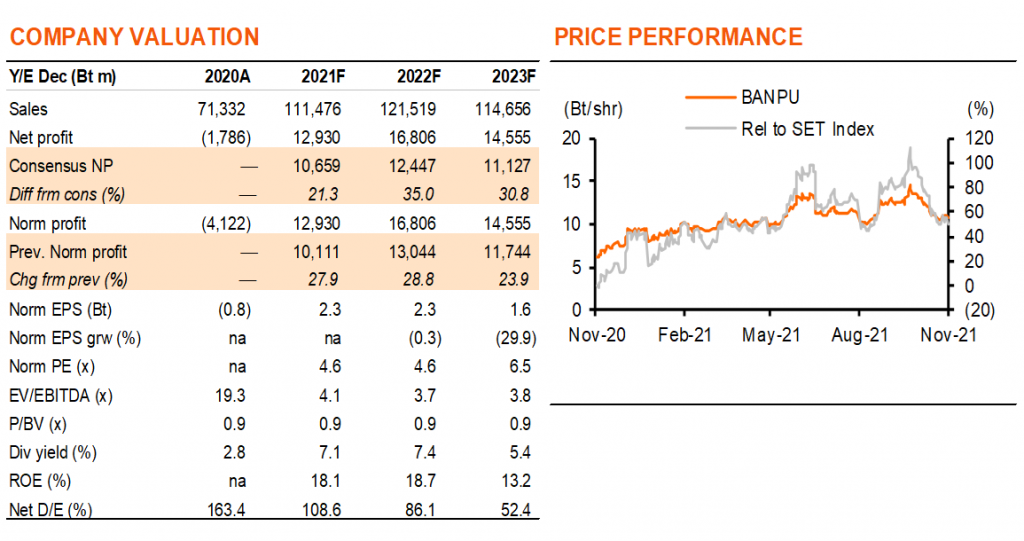
เราคงคำแนะนำ “ซื้อ” BANPU และปรับเพิ่มราคาเป้าหมายเป็น 22 บาทจากราคาถ่านหิน/ก๊าซที่คาดว่าจะสูงขึ้น เรายังคงมองว่า BANPU จะมีแนวโน้มที่แข็งแกร่ง ด้วยเราคาดว่าราคาถ่านหินและก๊าซจะแข็งแกร่งในปี 2022F รวมถึงกำไรจากธุรกิจใหม่ ขณะที่หุ้นซื้อขายที่ระดับที่ถูกที่ 5 เท่า 2021-22F P/E และให้อัตราผลตอบแทนปันผลที่ 7%
มูลค่าถูก
เราปรับเพิ่มราคาเป้าหมายเป็น 22 บาท จาก 20 บาท เนื่องจากเราปรับเพิ่มคาดการณ์ราคาถ่านหินและก๊าซขึ้น แต่รวม full dilution จากการแปลงใบสำคัญแสดงสิทธิ์ โดยไม่นำเงินสดไปลงทุนซ้ำ ราคาเป้าหมายของเราคิดเป็น PE ที่ 9 เท่า ในปี 2021-22F ปัจจุบัน BANPU ไม่แพง ซื้อขายที่ 2021-22F PE ที่ต่ำกว่า 5 เท่า (full dilution) นอกจากนี้เรายังคาดว่าจะให้อัตราผลตอบแทนปันผลที่ 7% ในปี 2021-22F อีกด้วย
ถ่านหินมีแนวโน้มแข็งแกร่ง
เราปรับเพิ่มสมมติฐานของเราสำหรับ NEX ขึ้นเป็น US$130/110/100/ton ในปี 2021-23F เทียบกับเดิมที่ US$115/100/95/ton และเป็น US$95 จาก US$90/ton ในระยะยาว แม้ว่าการผลิตในจีนจะเพิ่มขึ้น แต่อุปทานโดยรวมยังคงตึงตัว และราคายังคงสูง ด้วย NEX อยู่ที่ราว US$150-160/ton ขณะที่การผลิตในอินโดนีเซียและออสเตรเลียอาจได้รับผลกระทบทางลบจากฝนที่ตกหนักเนื่องจากลานีญา ในด้านอุปสงค์ ลานีญาอาจนำไปสู่ฤดูหนาวที่หนาวเย็นกว่าปกติในเอเชียเหนือ ส่งผลให้มีความต้องการถ่านหินเป็นพิเศษ เราคาดว่าราคาขายเฉลี่ยของ BANPU จะสูงขึ้นใน 4Q21F และอาจต่อเนื่องไปใน 1Q22F สำหรับปีหน้า เราคาดว่าราคาขายในประเทศออสเตรเลียที่สูงขึ้น (จากเดือนก.ค.2022) จะช่วยหนุนราคาขายเฉลี่ยของ BANPU ด้วยเช่นกัน
ราคาก๊าซยังคงสูง
ราคาก๊าซสหรัฐฯ ยังคงสูงขึ้น ด้วยสัญญาซื้อขายล่วงหน้าเดือนใกล้ซื้อขาย ที่ระดับเกือบ US$5/mmbtu และสัญญาซื้อขายล่วงหน้าทั้งหมดในปี 2022 โดยเฉลี่ยอยู่ที่ราว US$4.1/mmbtu อย่างไรก็ตาม ราคาที่รับรู้ของ BANPU อาจต่ำกว่านี้เพราะบริษัทฯ ทำการป้องกันความเสี่ยงจากปริมาณการขายที่เพิ่มขึ้นตั้งแต่ 3Q21 บริษัทฯ ยังไม่ได้เปิดเผยสถานะ และเราจึงปรับเพิ่มสมมติฐานราคาก๊าซต่อ mmbtu มาอยู่ที่เพียง US$3.7/3.6 ในปี 2022-23F (+US$0.3) และ US$3.5 ในระยะยาว (+US$0.17) แต่คงราคาปี 2021F ไว้ที่ US$3.1/mmbtu อย่างไรก็ตามราคาป้องกันความเสี่ยงใหม่มีแนวโน้มที่จะสูงกว่าสัญญาเก่ามาก (ซึ่งอยู่ที่ US$2.4-2.9/mmbtu) เนื่องจากราคาซื้อขายล่วงหน้าปี 2022F เฉลี่ยอยู่ที่ US$3.7/mmbtu ใน 3Q21F และยังคงสูงกว่าในเดือนก.ย. ดังนั้นแม้ว่าราคาที่ป้องกันความเสี่ยงของ BANPU จะต่ำกว่าราคาตลาดปัจจุบัน แต่เรายังคงคาดว่าราคาจะอยู่ที่หรือสูงกว่าที่เราคาดไว้สำหรับปี 2022F ที่ US$3.7/mmbtu EBIT ของ BANPU จากก๊าซจะอยู่ที่ระดับเกือบ 8 พันลบ. โดยมี ROIC ราว 21%
กำไรจากธุรกิจสาธารณูปโภคฟื้นตัว
เราเชื่อว่ากำไรจากธุรกิจสาธารณูปโภคจะฟื้นตัวจากระดับที่ต่ำมากใน 3Q21 เนื่องจาก utilization rates ที่สูงขึ้นของโรงไฟฟ้า IPP ในประเทศไทย ค่าไฟฟ้าที่สูงขึ้น และยอดขายไอน้ำในจีนที่เพิ่มขึ้น นอกจากนี้เรายังคาดว่าจะได้ส่วนแบ่วงกำไรจากโรงไฟฟ้าก๊าซธรรมชาติแห่งใหม่ในสหรัฐฯ เริ่มตั้งแต่เดือนพ.ย. เป็นต้นไป อีกด้วย นอกเหนือจากกำไรที่เกิดขึ้นประจำแล้ว BANPU น่าจะรับรู้กำไรหลังหักภาษี 4.5 พันลบ. จากการขายกิจการ Sunseap ซึ่งเป็นบริษัทพลังงานแสงอาทิตย์ในสิงคโปร์ ซึ่งจะรับรู้ใน 1Q22F อีกด้วย
ติดตามรายละเอียดเพิ่มเติมได้ใน……