
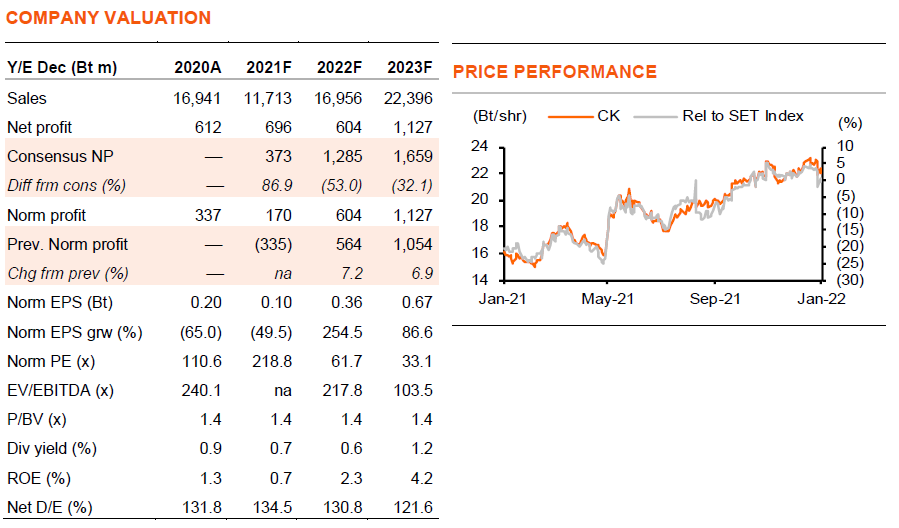
CK ยังคงเป็น Top Pick ของเรา ด้วยไม่เพียงแต่มีกำไรฟื้นตัวแข็งแกร่งในปีนี้เท่านั้น แต่งานในมือรอบใหม่ที่ 2.27/2.35 แสนลบ. ในปี 2022-23F และกำไรของบริษัทร่วมที่ฟื้นตัวยังทำให้การเติบโตในห้าปีข้างหน้ามั่นคงอีกด้วย ด้วยซื้อขายที่ระดับที่มีส่วนลด 38% จากมูลค่าตลาดของบริษัทร่วม VS เฉลี่ย 35% ก่อนโควิด เราแนะนำ “ซื้อ CK โดยให้ TP ใหม่ที่ 25 บาท
ปัจจัยผลักดัน
แม้ว่าราคาหุ้นจะฟื้นตัวขึ้น 47% จากระดับต่ำสุดในปีที่แล้ว แต่เรายังคงแนะนำ “ซื้อ” CK โดยคาดว่าจะได้แรงหนุนจาก 1) กำไรที่ฟื้นตัวแข็งแกร่งหลังเผชิญปัญหาล็อกดาวน์ในปีที่แล้ว โดยคาดว่าจะเติบโต 276% ในปีนี้ (จากที่ลดลง 54% ในปี 2021F) และ 89% ในปี 2023F 2) 5 โครงการใหม่ที่มีโอกาสชนะ ซึ่งจะหนุนมูลค่างานในมือสูงเป็นประวัติการณ์ที่ 2.27 แสนลบ. ณ สิ้นปี 2022F และเป็น 2.35 แสนหมื่นลบ. ณ สิ้นปี 2023F 3) ส่วนแบ่งกำไรจากบริษัทร่วมเติบโต 15-24% ในปี 2022-23F จากกำไรของบริษัทร่วมที่ฟื้นตัว และ 4) มูลค่าถูก ซื้อขายหุ้นที่ส่วนลด 38% จากมูลค่าตลาดของบริษัทร่วม เทียบกับ 10-26% ในปี 2017-18 และ 48-54% ในปี 2020-21 ราคาเป้าหมายของเราคิดเป็นส่วนลด 30% ในปี 2022F
ปรับราคาเป้าหมายขึ้นเป็น 25 บาทคงคำแนะนำ “ซื้อ”
เราปรับกำไรของ CK ขึ้น 4-5% ในปี 2022-23F เนื่องจาก CK มีมูลค่างานใหม่ที่สูงกว่าคาดที่ 3 หมื่นลบ. ในปี 2021 (เทียบกับที่เราคาดไว้ที่ 2.8 หมื่นลบ.) อีกทั้งคาดการณ์อัตรากำไรขั้นต้นของเรานั้นต่ำไป ดังนั้นเราจึงปรับขึ้น 0.3-1.3% เป็น 9.5% ในปี 2021F และ 9.2% ในปี 2022-23F (เทียบกับ 9.7% ใน 9M21 และ 9.3-9.4% ในปี 2019-20) เราสมมติฐานให้อัตรากำไรขั้นต้นลดลงในปี 2022-23F เพราะผลของ operating leverage ของ CK จะถูกหักล้างด้วยต้นทุนวัสดุก่อสร้างที่สูงขึ้น ดังนั้นราคาเป้าหมายของเราจึงถูกปรับขึ้นเป็น 25 บาท/หุ้น จาก 23.5 บาท
มูลค่างานในมือสูงเป็นประวัติการณ์ในปีนี้ และ…
เราคาดว่ามูลค่างานในมือของ CK สิ้นสุดปี 2021F อยู่ที่ 4.7 หมื่นลบ. และคาดว่าจะเพิ่มขึ้นเป็น 2.27 แสนลบ. (13 เท่าของรายได้ปี 2022F) ในปี 2022F จากมูลค่างานรวม 1.97 แสนลบ. ของ 3 โครงการใหม่ที่มีศักยภาพ หลังหักการรับรู้รายได้ 1.7 หมื่นลบ. ในปี 2022F โดย 3 โครงการใหม่ ได้แก่ 1) มูลค่างานส่วนหนึ่งของโครงการรถไฟฟ้าสายสีม่วงใต้มูลค่า 7.9 หมื่นลบ. โดย CK ได้จัดตั้งบริษัทร่วมทุนกับ STEC เพื่อประมูลโครงการ เราคาดว่าบริษัทร่วมทุนจะชนะโครงการมูลค่า 4.0 หมื่นลบ. โดย CK จะได้ครึ่งหนึ่งที่ 2.0 หมื่นลบ. 2) มูลค่าก่อสร้าง 8.1 หมื่นลบ. ของโครงการโรงไฟฟ้าพลังน้ำหลวงพระบาง ซึ่ง CKP บริษัทในเครือของ CK อยู่ในระหว่างการเจรจาขั้นสุดท้ายเพื่อรับสัญญาซื้อขายไฟฟ้า และ 3) มูลค่าก่อสร้าง 9.6 หมื่นลบ. ของรถไฟฟ้าสายสีส้มตะวันตก ซึ่งเราคาดว่ารัฐบาลจะเปิดประมูลใน 2H22F
…สูงขึ้นไปอีกในปี 2023F
เราเลื่อนโครงการที่มีศักยภาพอื่นไปใส่ไว้ในปี 2023F เนื่องจากอาจมีการเลือกตั้งในปีนี้ โครงการดังกล่าว ได้แก่ มูลค่างาน 1.7 หมื่นลบ. จากโครงการส่วนต่อขยายรถไฟฟ้าสายสีแดงมูลค่า 1.03 แสนลบ. และมูลค่างาน 1.3 หมื่นลบ. จากมูลค่างานคงเหลือ 2.64 แสนลบ. ของโครงการรถไฟรางคู่ระยะที่สองของรัฐบาล หลังหักการรับรู้รายได้ 2.2 หมื่นลบ. ในปี 2023F เราคาดว่ามูลค่างานในมือของ CK จะเพิ่มขึ้นไปอีกเป็น 2.35 แสนลบ. (10 เท่าของรายได้ปี 2023F) ในปี 2023F
ติดตามรายละเอียดเพิ่มเติมได้ใน……