
- สินเชื่อเป็นปัจจัยหนุนการเติบโต
- ยังคงได้รับแรงกดดันจากค่าธรรมเนียมการทำธุรกรรมที่ลดลง
- NPLs ยังคงจัดการได้ ด้วย credit costs ที่ลดลง
- ซื้อขายที่ P/BV ที่ต่างจาก SCB มากไป คงคำแนะนำ “ซื้อ”
Analyst Meeting:
- ธนาคารคาดว่าการปล่อยสินเชื่อจะยังคงเป็นตัวขับเคลื่อนการเติบโตที่สำคัญ จาก 8% ของปีที่แล้ว บริษัทฯ ตั้งเป้าการเติบโตของสินเชื่อที่ 6-8% โดยได้แรงหนุนหลักจากสินเชื่อรายย่อย SME และสินเชื่อดิจิทัล ธนาคารยังคงให้สินเชื่อเพื่อสนับสนุนโครงการช่วยเหลือลูกค้าที่ได้รับผลกระทบจากโควิดต่อเนื่อง แต่น่าจะเติบโตในอัตราที่ช้ากว่าปี 2021F ขณะที่ธนาคารเริ่มเห็นผลของสินเชื่อต่างประเทศและเติบโตต่อเนื่อง
- ในด้านค่าธรรมเนียม ธนาคารคาดว่าค่าธรรมเนียมน่าจะทรงตัว ซึ่งเป็นเพราะการลดอย่างต่อเนื่องของค่าธรรมเนียมบัตรเอทีเอ็ม/เดบิต อันเนื่องมาจากการเปลี่ยนแปลงไลฟ์สไตล์ของผู้บริโภคที่หันไปใช้ออนไลน์มากขึ้น และฐานที่สูงของค่าธรรมเนียมที่เกี่ยวกับตลาดทุน (+22% y-y ในปี 2021) ด้วยค่าธรรมเนียมการทำธุรกรรมมีสัดส่วน 17% ของยอดรวม หรือราว 6 พันลบ. จึงยังคงเป็นความท้าทายสำหรับ KBANK ที่จะขยายผลิตภัณฑ์อื่นๆ เพื่อชดเชยการลดลงของค่าธรรมเนียมการทำธุรกรรม นี่จึงเป็นคำตอบสำหรับคำถามที่ว่าทำไมธนาคารถึงมองว่า NII เป็นตัวขับเคลื่อนการเติบโตที่แน่ชัดกว่า
- คุณภาพสินทรัพย์สามารถจัดการได้ผ่านโครงการช่วยเหลือ อย่างไรก็ตาม ธนาคารยังคงเลือกที่ตั้งสำรองอย่างรอบคอบ ธนาคารตั้งเป้า credit cost สำหรับปี 2022 ถึง 160bps ลดงจาก 1.73% ในปี 2021 แต่ยังสูงกว่าระดับปกติที่ 1.3-1.5% KBANK มองว่า LLR ที่ 130% เป็นระดับที่รับได้ เทียบกับระดับปี 2021 ที่ 159%
- อัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่นๆ ต่อรายได้จากการดำเนินงานสุทธิ คาดทำได้ในระดับต่ำถึงกลาง 40% ซึ่งเป็นแนวทางเดียวกันกับปีที่แล้ว
- นอกจากปัจจัยขับเคลื่อนที่กล่าวข้างต้นแล้ว เรายังเห็นปัจจัยบวกเพิ่มเติมอีก 2 ประการต่อกำไร คือ 1) การลด minority interest ที่ลดลง จากการรับรู้ค่าธรรมเนียมการเข้าถึง 1.27 พันลบ. จากข้อตกลง exclusive banca 10 ปี กับ MTL และ 2) ส่วนแบ่งขาดทุนที่ลดลงของ LINE bkk เนื่องจากกิจการร่วมค้ามีแนวโน้มที่ดี โดยคาดว่าสินเชื่อจะขยายตัวจาก 15 พันลบ. ในปีที่แล้ว เป็น 21 พันลบ. ในปี 2022, 31 พันลบ. ในปี 2023 และมากกว่า 50 พันลบ. ในปี 2025
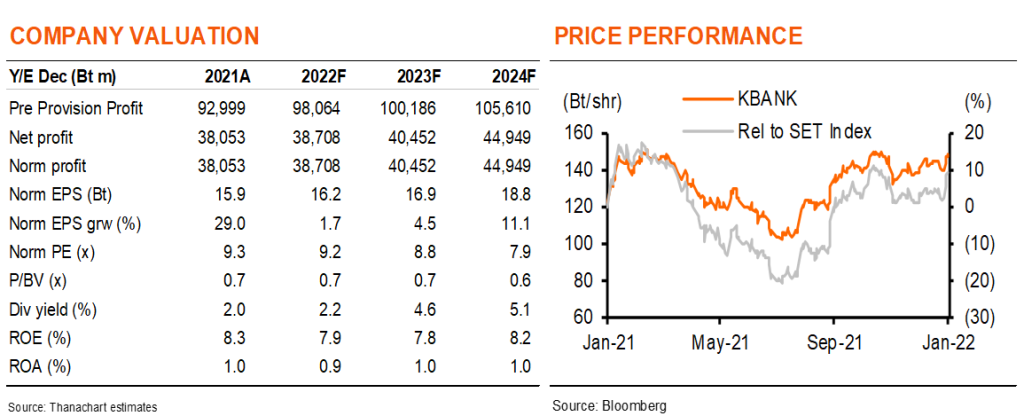
- กำไรปี 2021 ของ KBANK ดีกว่าที่เราคาดไว้จากการตั้งสำรองที่ลดลง และสินเชื่อที่สูงขึ้น แม้ธนาคารจะให้เป้าหมายทางการเงินอย่างระมัดระวัง แต่เราเห็น upside ต่อประมาณการของเรา เนื่องจากการฟื้นตัวอย่างมั่นคง และซื้อขายที่ P/BV ที่ต่างจาก SCB มากไป เราจึงยังคงชอบ KBANK และคงคำแนะนำ “ซื้อ”
ติดตามรายละเอียดเพิ่มเติมได้ใน……