เราคาดว่าราคาน้ำมันจะยังคงมีปัจจัยหนุนในระยะสั้นใน 1H22F และ PTTEP เป็นหุ้นที่ได้ประโยชน์โดยตรงที่สุดในกลุ่มฯ เราคงคำแนะนำ “ซื้อ” ราคาเป้าหมายใหม่ 152 บาท ซึ่งปรับขึ้นเพื่อสะท้อนสมมติฐานราคาน้ำมันที่สูงขึ้นของเรา
เล่นตามราคาน้ำมันที่สูงขึ้น
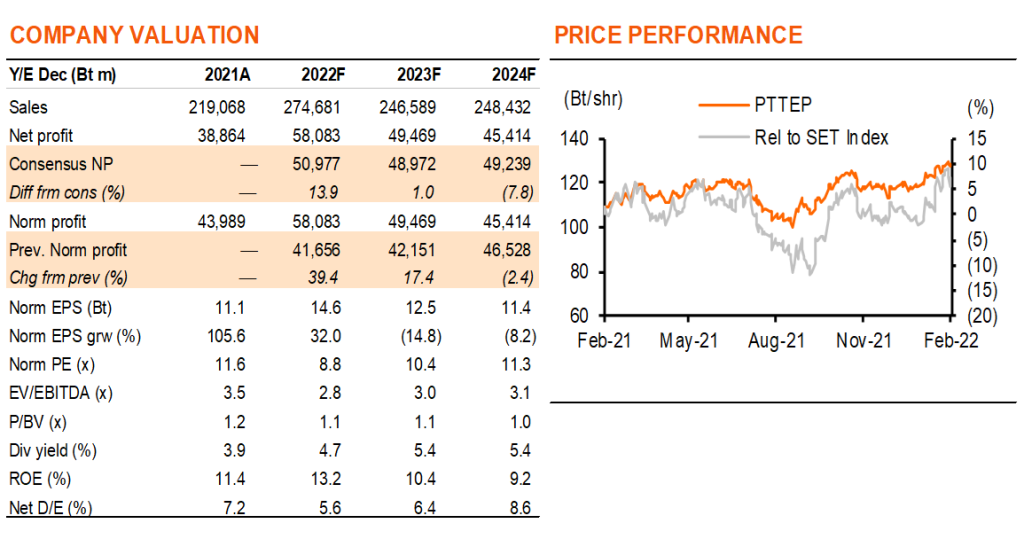
เรายังคงคำแนะนำ “ซื้อ” PTTEP โดยมองว่าเป็นการซื้อขายเชิงกลยุทธ์ตามแนวโน้มราคาน้ำมันที่แข็งแกร่งในระยะสั้น ปัจจัยผลักดันราคาน้ำมันในระยะสั้นมีดังนี้ 1) สินค้าคงคลังที่ต่ำในรอบหลายปี 2) การเติบโตของอุปทานที่จำกัดท่ามกลางการลงทุนที่อ่อนแอ กำลังการผลิตสำรองของโอเปกที่ลดลง และอาจความเสี่ยงจากการหยุดชะงักของอุปทาน 3) ความต้องการกลับมาปกติหลังช่วงโควิด บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มพลังงาน “น้ำมันแข็งแกร่งหนุนให้ไปต่อ” วันที่ 4 ก.พ.2022 ซึ่งเราปรับเพิ่มสมมติฐานราคาน้ำมันเบรนท์เป็น US$80/73/71/bbl (จาก US$65/66/68) ในปี 2022-24F เราปรับกำไรของ PTTEP ขึ้น 39/17% และปรับราคาเป้าหมายเป็น 152 บาท (จาก 140 บาท) PTTEP ซื้อขายที่ 1.5-1.6 เท่า P/BV (เทียบกับปัจจุบันที่ 1.1 เท่า) ในปี 2018 ซึ่งเป็นช่วงที่ราคาน้ำมันอยู่ใกล้ระดับปัจจุบันที่ US$80-90/bbl ราคาหุ้นปัจจุบันหมายถึงระดับราคาน้ำมันเบรนท์ที่ US$65-70/bbl และจากการวิเคราะห์ sensitivity ของเรา ราคาน้ำมันที่เพิ่มขึ้น US$5/bbl จะทำให้ราคาหุ้นของ PTTEP เพิ่มขึ้น 10 บาท
ผลผลิตสามารถเติบโต แม้ที่แหล่งเอราวัณจะลดลง
PTTEP คาดว่าผลผลิตก๊าซของแหล่งเอราวัณจะอยู่ที่ 250-300 mmscfd เมื่อถึงเวลาที่บริษัทฯ ควบคุมการดำเนินงานจากเชฟรอนภายใต้สัญญาสัญญาแบ่งปันผลผลิตฉบับใหม่ (PSC) ในเดือนเม.ย.2022 เทียบกับ 607 mmscfd ในเดือนพ.ย.2021 และ 1,322 mmscfd ในปี 2019 PTTEP คาดว่าจะเพิ่มการผลิตถึง 800mmscfd ในสองปี แม้ว่าผลผลิตของเอราวัณจะลดลง แต่เรายังคงคาดว่า PTTEP จะมีปริมาณผลผลิตรวมเติบโต 12% ในปีนี้ จากการเพิ่มสัดส่วนการถือหุ้นในแหล่งบงกช (จาก 67% เป็น 100%) และเอราวัณ (จาก 0% เป็น 60%)
ราคาขายเฉลี่ยเพิ่มขึ้นทั้งราคาน้ำมันและก๊าซ
เราคาดว่า PTTEP จะยังคงได้ประโยชน์จากราคาขายเฉลี่ยที่เพิ่มขึ้น 8% ในปีนี้ ก่อนที่เราจะสมมติฐานให้ลดลง 10/1% ในปี 2023-24F ตามราคาพลังงานที่กลับสู่สภาวะปกติ การเพิ่มขึ้นของราคาขายเฉลี่ยมีสาเหตุมาจากทั้งราคาน้ำมันที่สูงขึ้น และราคาก๊าซที่เพิ่มขึ้น 5% ซึ่งปรับตัวตามแนวโน้มราคาน้ำมัน แต่จะล่าช้าราว 6-9 เดือน
ความเสี่ยงอยู่ที่แนวโน้มในระยะยาว
เรามองว่า PTTEP เป็นหุ้นที่เล่นตามแนวโน้มระยะสั้น เนื่องจากเรามีความกังวลเกี่ยวกับแนวโน้มในระยะยาว เหตุผลประการหนึ่ง คือ เรามองว่าในระยะยาวราคาน้ำมันมี upside จากปัจจุบันที่จำกัด ประการที่สอง คือ ความเสี่ยงที่จะเกิดการด้อยค่าจากโครงการโมซัมบิกมากขึ้น หากการดำเนินโครงการล่าช้าจากปี 2025 และผู้ดำเนินโครงการ – Total Energies (Total) ได้เลื่อนวันเริ่มต้นอย่างเป็นทางการเป็นปี 2026 PTTEP ทบทวนโครงการนี้ทุกปีสิ้นปี ความเสี่ยงอีกประการ คือ ต้นทุนที่สูงกว่าที่คาดไว้ในสัญญา PSC ฉบับใหม่ หลังจากที่เชฟรอนดูเหมือนจะไม่ได้ใส่ค่าใช้จ่ายลงทุนให้เพียงพอที่จะรักษาระดับการผลิต และสุดท้าย การถอนตัวของ Total ออกจากแหล่ง Yanada อาจเพิ่มความเสี่ยงด้านการดำเนินงานของสินทรัพย์เมียนมาร์ ซึ่ง PTTEP ถือหุ้น 25.5% ใน Yanada
ติดตามรายละเอียดเพิ่มเติมได้ใน……