
เราปรับลดคำแนะนำ SPRC เป็น “ขาย” เนื่องจากต้องเผชิญกับแนวโน้มที่อ่อนแอของตลาดโรงกลั่นจากวัฏจักรอุปทานใหม่ บริษัทฯ ไม่มีกลยุทธ์ที่หลักในการสร้างการเติบโตในอนาคต และยังมีความเสี่ยงจากผลกระทบจากการรั่วไหลของน้ำมันอีกด้วย
ปรับลดคำแนะนำ SPRC เป็น “ขาย”
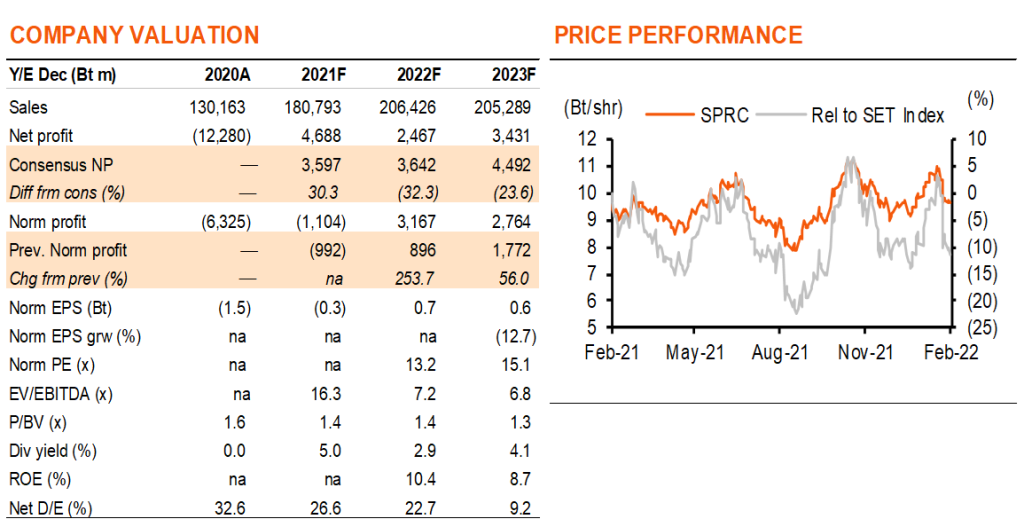
เราปรับลดคำแนะนำ SPRC เป็น “ขาย” (จาก ถือ) 1) เรามองว่า SPRC นั้นแพงที่ 1.4 เท่า P/BV ซึ่งสูงกว่าคู่แข่งถึง 41% และยังสูงกว่าค่าเฉลี่ยในอดีตอีกด้วย 2) SPRC ดำเนินเฉพาะธุรกิจโรงกลั่นที่มีแนวโน้มอ่อนแอจากวัฏจักรอุปทานใหม่ของอุตสาหกรรมในปี 2022-24F 3) ขณะที่ความต้องการผลิตภัณฑ์โรงกลั่นในระยะยาวกำลังถูกคุกคามจากการนำ EV มาใช้เพิ่มขึ้น SPRC เองก็ไม่มีกลยุทธ์ที่จะสร้างปัจจัยขับเคลื่อนการเติบโตใหม่ เราปรับเพิ่มประมาณการกำไรขึ้น 254/56% ในปี 2022-23F เนื่องจากค่าการกลั่นที่พุ่งขึ้นเหนือคาดใน 4Q21 และกลับมาอยู่เหนือระดับก่อนเกิดโควิด บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มพลังงาน “น้ำมันแข็งแกร่งหนุนให้ไปต่อ” วันที่ 4 ก.พ.2022
GRM ฟื้นตัวเต็มที่แล้ว
เราคาดว่าค่าการกลั่นของ SPRC อยู่ที่ US$5.2/5.1/4.8/bbl ในปี 2022-24F เทียบกับ US$3.6 ในปี 2021Fเราเชื่อว่าค่าการกลั่นสิงคโปร์ฟื้นตัวเต็มที่แล้วใน 4Q21-1Q22 และมองว่าการเพิ่มขึ้นในปัจจุบันเป็นผลจากประเด็นรัสเซียและอุปสงค์ในช่วงฤดูหนาว โดยปัจจัยพื้นฐานแล้ว เราคาดว่าค่าการกลั่นจะลดลงจากปีนี้ เนื่องจากการเพิ่มกำลังการผลิตรอบใหม่ของอุตสาหกรรมในอีกไม่กี่ปีข้างหน้า อย่างไรก็ดีพื้นที่หนึ่งที่อุปสงค์ยังไม่ฟื้นตัวเต็มที่คือน้ำมันอากาศยาน อย่างไรก็ตาม SPRC มีน้ำมันอากาศยานในสัดส่วนที่ต่ำ โดยคิดเป็น 2% ของปริมาณทั้งหมด เมื่อเทียบกับบริษัทอื่นที่ 5% Exhibit ที่ 2 แสดงโครงสร้างผลิตภัณฑ์ของ SPRC เทียบกับคู่แข่ง
พรีเมี่ยมน้ำมันดิบเพิ่มขึ้น
พรีเมี่ยมน้ำมันดิบที่สูงขึ้นน่าจะกระทบ SPRC มากกว่าบริษัทโรงกลั่นคู่แข่ง Exhibit 4 แสดงพรีเมี่ยมน้ำมันดิบที่เพิ่มขึ้นตลอดปี 2021 ซึ่งเกิดจากการฟื้นตัวของอุปสงค์ พรีเมี่ยมน้ำมันดิบ Murban ซึ่งคิดเป็น 60% ของแหล่งน้ำมันดิบทั้งหมดของ SPRC เพิ่มขึ้น US$1.9/bbl เป็น US$3.7 YTD เมื่อเปรียบเทียบกับ product crack spread ที่เพิ่มขึ้น US$3.2/bbl มีความเสี่ยงที่พรีเมี่ยมน้ำมันดิบจะยังคงอยู่ในระดับสูง หากการผลิตของ OPEC ไม่บรรลุเป้าหมาย ขณะที่ความต้องการดีขึ้นต่อเนื่อง
มีประกันครอบคลุมการรั่วไหลของน้ำมัน
เมื่อวันที่ 25 ม.ค. 2022 SPRC รายงานว่ามีน้ำมันรั่วในอ่าวไทย การรั่วไหลของน้ำมันคาดว่าจะอยู่ในช่วง 22,000-60,000 ลิตร เทียบกับปริมาณน้ำมันที่รั่วไหลของ PTTGC ที่ 54,000 ลิตร ในปี 2013 ซึ่งตอนนั้น PTTGC จ่ายเงินชดเชยจำนวน 1 พันลบ. ผู้บริหารกล่าวว่าค่าชดเชยอาจต่ำกว่าของ PTTGC และน่าจะมีประกันคุ้มครองบุคคลที่สามที่มีมูลค่า US$100m เรารวมความเสียหายจากการรั่วไหลของน้ำมันที่ 700 ลบ. ในปี 2022F และคาดว่าจะสามารถเรียกร้องค่าสินไหมทดแทนได้ในปีหน้า
ติดตามรายละเอียดเพิ่มเติมได้ใน……