
เราคาดว่าเฟดจะดำเนินนโยบายการเงินแบบเข้มงวดมากขึ้นเพื่อควบคุมเงินเฟ้อในช่วงหลายเดือนข้างหน้า สำหรับประเทศไทย นักลงทุนควรซื้อกลุ่มธนาคารและบริษัทประกันชีวิตก่อนที่อาจจะมีการปรับอัตราดอกเบี้ยขึ้นของธปท.ในปีหน้า เมื่อพิจารณารอบการปรับขึ้นอัตราดอกเบี้ยในอดีต นักลงทุนไม่ควรด่วนสรุปว่านโยบายแบบ hawkish ของเฟดจะนำไปสู่การปรับตัวลงของ SET เท่านั้น
เส้นทางอัตราดอกเบี้ยของเฟดเพื่อควบคุมเงินเฟ้อ
เราเชื่อว่าการปรับขึ้นอัตราดอกเบี้ยของเฟดจะครอบงำการเคลื่อนไหวของตลาดในช่วงหลายเดือนข้างหน้า การประชุมเฟดในเดือนพ.ค.อาจเป็นจุดเริ่มต้นของการดำเนินนโยบายการเงินแบบเข้มงวดอย่างที่ไม่เคยมีมาก่อน ทั้งในแง่ของการดำเนินนโยบายแบบเร็วและแรง (ปรับขึ้น 50bps ต่อเนื่อง) และการลดขนาดงบดุลไปพร้อมกัน (US$95bn ต่อเดือน)
เงื่อนไขทางเศรษฐกิจที่สุกงอมหนุนการใช้นโยบาย Hawkish
เราเชื่อว่าสภาพแวดล้อมทางเศรษฐกิจในสหรัฐฯ กำลังสุกงอมสำหรับการเข้าสู่รอบการปรับขึ้นอัตราดอกเบี้ยในเชิงรุก ตลาดแรงงานมีความตึงตัวเท่าที่ควร ด้วยมีตัวเลขการว่างงานและการขอรับสวัสดิการว่างงานในระดับที่ไม่เคยเห็นมาก่อนในรอบ 50 ปี อัตราเงินเฟ้ออยู่ในระดับที่สูงอยู่แล้ว และมีแนวโน้มเพิ่มขึ้น โดย CPI อยู่ที่ 8% และ core PCE (ตัวชี้วัดอ้างอิงของ Fed) อยู่ที่ 5.4% สูงกว่าเป้าหมายที่ 2% ยิ่งไปกว่านั้นองค์ประกอบของสมาชิกที่ลงคะแนนเสียงของ FOMC ได้เปลี่ยนแปลงไปอย่างมากจากปี 2021 โดยมีสมาชิกบอร์ดผู้ว่าการเฟดสาย Hawkish หมุนเวียนเข้ามาเป็นสมาชิกที่ลงคะแนนเสียงในปีนี้มากขึ้น แม้แต่สมาชิกเฟดที่รู้กันดีอยู่แล้วว่าเป็นสาย Dovish ในอดีตกลับกลายเป็น Hawkish มากขึ้น และกำลังสนับสนุนให้ปรับขึ้นอัตราดอกเบี้ยอย่างรวดเร็ว
รอบการปรับขึ้นอัตราดอกเบี้ยแบบที่ไม่เคยมีมาก่อน
เราคาดว่ารอบการปรับขึ้นอัตราดอกเบี้ยนี้เป็นแบบที่ไม่เคยมีมาก่อน เนื่องจากเป็นการปรับอย่างรวดเร็วไปพร้อมกับการลดขนาดของงบดุล ตลาด Fed Fund Futures คาดการณ์ว่าจะมีการปรับขึ้นอัตราดอกเบี้ยในเชิงรุกครั้งละ 50bps ในการประชุมสามครั้งถัดไป ตามด้วยการปรับขึ้น 25bp อีกสามครั้ง ซึ่งจะทำให้อัตราดอกเบี้ย Fed Fund Rate (FFR) สิ้นปีอยู่ที่ 2.50-2.75% ในช่วง 30 ปีที่ผ่านมา ตลาดแทบไม่เคยเห็นวงจรการปรับขึ้นอัตราดอกเบี้ยในเชิงรุกเช่นนี้ และมักเห็นในช่วงทศวรรษ 1970s และ 1980s นอกจากนี้เฟดมีแนวโน้มที่จะเริ่มลดขนาดงบดุลลงในอัตราที่ไม่เคยมีมาก่อน (น่าจะ US$95bn ต่อเดือน ตามรายงานการประชุม FOMC ล่าสุด)
ความเกี่ยวเนื่องต่อประเทศไทย
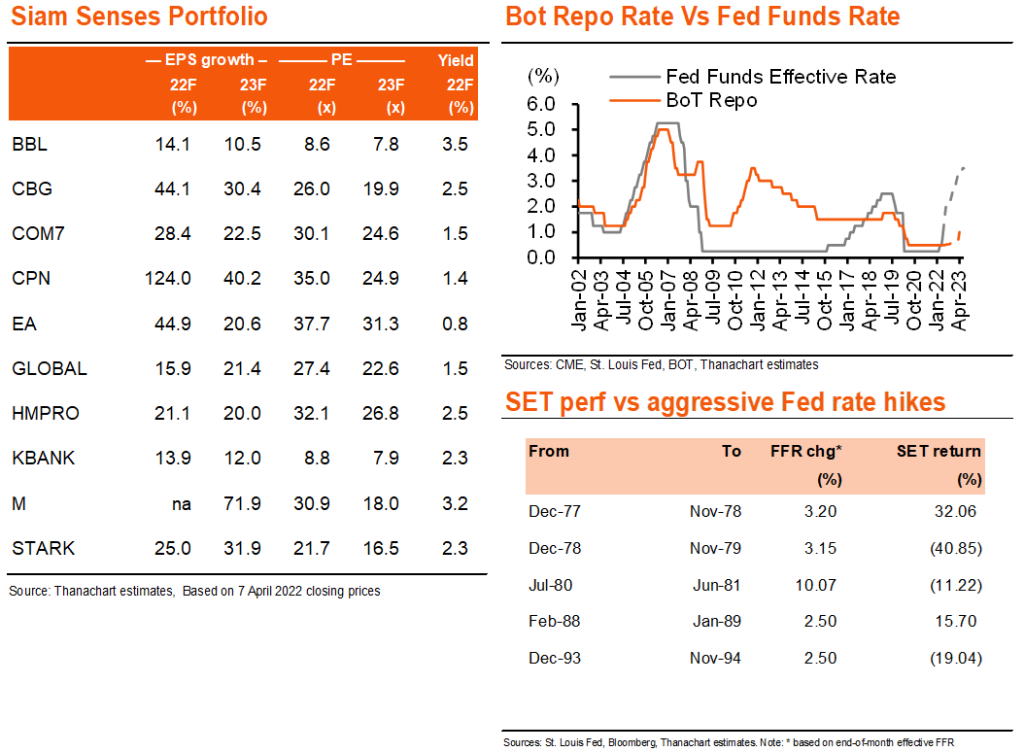
เราเชื่อว่าความเกี่ยวเนื่องที่สำคัญต่อประเทศไทยอยู่ที่เส้นทางอัตราดอกเบี้ยของธปท. เราคาดว่าจะไม่มีการปรับขึ้นอัตราดอกเบี้ยในปีนี้ และสองครั้งในปีหน้า ซึ่งสอดคล้องกับคาดการณ์ของตลาดตราสารหนี้ ซึ่งกรณีนี้น่าจะเอื้อประโยชน์ต่อธนาคารขนาดใหญ่ อย่าง KBANK “ซื้อ” และ BBL “ซื้อ” ซึ่งเป็น Top Picks ของเรา นอกจากนี้เรายังคาดว่าการคาดการณ์อัตราดอกเบี้ยที่สูงขึ้น จะทำให้ผลตอบแทนของพันธบัตรระยะยาวสูงขึ้น ซึ่งเป็นประโยชน์ต่อบริษัทประกันชีวิต – บมจ.กรุงเทพประกันชีวิต (BLA “ซื้อ”) สำหรับดัชนี SET เราคิดว่านักลงทุนไม่ควรด่วนสรุปว่าการปรับขึ้นอัตราดอกเบี้ยของเฟดในเชิงรุกจะทำให้ดัชนีปรับตัวลง ซึ่งพิจารณาจากการวิเคราะห์ของเราต่อการปรับขึ้นอัตราดอกเบี้ยในเชิงรุก 5 ครั้งก่อนหน้านี้นับตั้งแต่ปี 1975
ติดตามรายละเอียดเพิ่มเติมได้ใน……