
เรายังคงแนะนำ “ซื้อ” MINT และเป็น Top Pick ของเราในกลุ่มโรงแรมไทย MINT เป็นหุ้นที่ได้ประโยชน์จากทั้งการเปิดประเทศของไทย และหลังสงครามยุติด้วยธุรกิจในยุโรปมีสัดส่วนของรายได้ที่สูง เนื่องจากเป็นหุ้นที่ขยับขึ้นช้ากว่าเพื่อนเนื่องจากความกังวลต่อสงคราม MINT จึงถูกที่สุดในกลุ่มฯ ในมุมมองของเรา
หุ้นธีมสงครามยุติและการเปิดประเทศ และยังขยับขึ้นไม่มาก
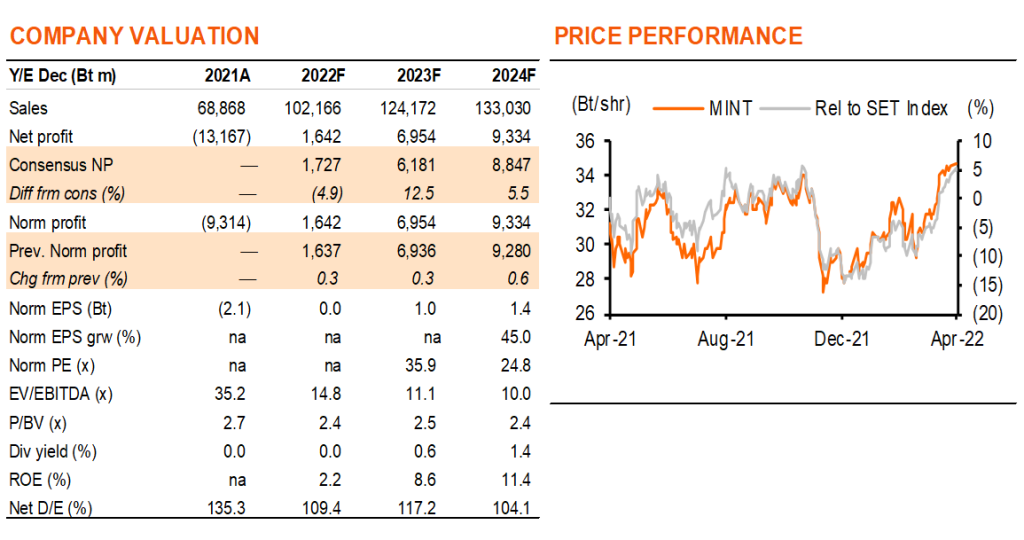
เรายังคงแนะนำ “ซื้อ” MINT โดยให้ราคาเป้าหมายเดิมที่ 39.0 บาท เนื่องจาก 1) การดำเนินงานของ MINT พลิกฟื้นตั้งแต่ 2H21 จากการมีธุรกิจในต่างประเทศในสัดส่วนที่สูง (73% ของรายได้ปี 2019) เนื่องจากรัฐบาลไทยมีนโยบายกลับมาเปิดประเทศอย่างจริงจังมากขึ้น ธุรกิจในไทยของ MINT จึงได้ประโยชน์จากการกลับมาเปิดประเทศอีกครั้ง 2) เราเชื่อว่าความกังวลต่อสงครามรัสเซีย-ยูเครนที่มีต่อธุรกิจในยุโรปของ MINT (51% ของรายได้ปี 2019) ได้ทำให้ราคาหุ้นของ MINT ยังคงขยับช้ากว่าคู่แข่ง (Exhibit 1) ความเป็นไปได้ที่สงครามจะสิ้นสุดลงในไตรมาสนี้ ทำให้ MINT เป็นผู้ได้ประโยชน์หลังสงครามยุติ 3) การซื้อขายของ MINT ที่ 35.9/24.8 เท่า PE ในปี 2023/24F นั้นถูกกว่าของ ERW (“ขาย”) ที่ 67.9/25.8 เท่า ในขณะที่ MINT ซื้อขายที่ PE ใกล้เคียงกับของ CENTEL (“ซื้อ”) ในปี 2023-24F แต่ความแตกต่างของ PE ของ MINT ในปี 2024F และก่อนปีโควิดในปี 2019 ยังคงมากกว่าของ CENTEL (Exhibit 2)
กำไรและฐานะการเงินดีขึ้น
เราคาดว่ากำไรของ MINT จะฟื้นตัวอย่างรวดเร็วจากขาดทุน 19.4/9.3 พันลบ. ในปี 2020-21 เป็น 1.6/7.0/9.3 พันลบ. ในปี 2022-24F การฟื้นตัวในปีนี้ได้แรงหนุนจากทั้งธุรกิจโรงแรมและอาหารทั้งในไทยและต่างประเทศ MINT ได้เพิ่มทุนในปี 2020 และเมื่อรวมกับการจัดสรรเงินลงทุน การประเมินมูลค่าสินทรัพย์ใหม่ และการฟื้นตัวของธุรกิจ เราคาดว่าอัตราส่วนหนี้สินสุทธิต่อทุนจะอยู่ที่ 1.1 เท่า ในปี 2022F และลดลงเหลือ 1.0 เท่า ในปี 2024F เทียบกับ 1.45/1.35 เท่า ในปี 2020/21 อัตราส่วน covenant พิจารณาจากหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้น (GIBD/E) ซึ่งเราคาดว่าอยู่ที่ 1.38 เท่า ในปี 2022F เทียบกับ covenant ที่ 1.75 เท่า
ธุรกิจโรงแรมในต่างประเทศฟื้นตัวอย่างรวดเร็ว
ในปี 2019 รายได้ของ MINT ราว 76% มาจากธุรกิจโรงแรม และ 24% มาจากธุรกิจอาหารและไลฟ์สไตล์ และ 73% ของรายได้มาจากธุรกิจในต่างประเทศ เทียบกับธุรกิจในไทยที่ 27% เฉพาะโรงแรมในต่างประเทศคิดเป็น 65% ของรายได้ และโรงแรมในยุโรปคิดเป็น 49% โรงแรมในต่างประเทศมีการฟื้นตัวอย่างรวดเร็ว โดย RevPar ใน 4Q21 ของ MINT ในยุโรปเพิ่มขึ้นกลับมาอยู่ที่ 65% ของระดับ 4Q19 เทียบกับโรงแรมในไทยที่ 34% การดำเนินงานของ MINT ในยุโรปใน 1Q22 ยังคงฟื้นตัวอย่างแข็งแกร่ง แม้จะมีกระทบของโอมิครอนและสงคราม เราปรับกำไรเพื่อสะท้อนการดำเนินงานในต่างประเทศที่แข็งแกร่งกว่าคาดอันเนื่องมาจากอัตราการเข้าพักและอัตราค่าห้องพักเฉลี่ยที่สูงขึ้น ขณะที่เราปรับลดสมมติฐานนักท่องเที่ยวต่างชาติที่เข้ามาในไทยลง (Exhibit 9)
ธุรกิจอาหารมีทั้งดีขึ้นและยังคงอ่อนแอ
20% ของรายได้รวมปี 2019 มาจากธุรกิจอาหาร ซึ่งคิดเป็นธุรกิจอาหารในไทย 13%, จีน 3%, ออสเตรเลีย 2% และอื่นๆ 2% ยอดขายสาขาเดิมในไทยเริ่มเติบโต y-y ใน 1Q22 ขณะที่การหดตัวในออสเตรเลียชะลอตัวลง ธุรกิจอาหารในจีนของบริษัทฯ ได้รับผลกระทบจากการปิดเมืองในหลายจังหวัด เราคาดว่ายอดขายสาขาเดิมเฉลี่ยของ MINT อยู่ที่ 9.2/8.2/5.6% ในปี 2022-24 เทียบกับ -15.5/-5.1% ในปี 2020-21
ติดตามรายละเอียดเพิ่มเติมได้ใน……