
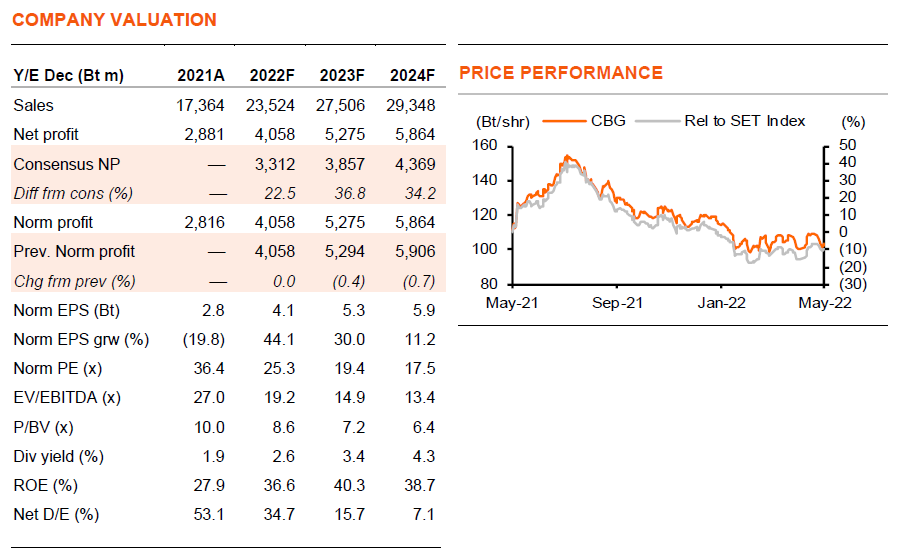
เรามองว่า CBG ไม่แพงเมื่อพิจารณาทั้งในแง่การเติบโตและคุณภาพ เมื่อรวมต้นทุนวัตถุดิบที่สูงขึ้น เราคาดว่า EPS จะเติบโต 44/30% และให้ ROE 37/41% ในปี 2022-23F หุ้นซื้อขายที่ 25 เท่า PE vs PE เฉลี่ย 7 ปีที่ 35 เท่า และให้ ROE ที่ 24% คงคำแนะนำ “ซื้อ” TP 138 บาท
เป็นหุ้นเติบโต และมีคุณภาพ
เราคงคำแนะนำ “ซื้อ” CBG ราคาเป้าหมาย 138 บาท หุ้นซื้อขายที่ PE ต่ำกว่า 25 เท่า เทียบกับ PE เฉลี่ย 7 ปีที่ 35 เท่า ขณะที่มีแนวโน้มการเติบโตที่แข็งแกร่งที่ 44/30% และแม้จะเป็นบริษัทผู้ผลิต แต่มีฐาน ROE ที่สูงขึ้นที่ 37/40% ในปี 2022-23F เทียบกับ ROE เฉลี่ย 7 ปีที่ 24% ปัจจัยหนุนการเติบโตที่สำคัญ ได้แก่ การฟื้นตัวของการส่งออก รายได้จากการจัดจำหน่ายที่เพิ่มขึ้น ยอดขายขวดที่เติบโต ส่วนแบ่งตลาดที่เพิ่มขึ้น และผลของ operating leverage ปัจจัยหนุน ROE ที่สำคัญ คือ การเพิ่มขึ้นของอัตราการผลิตขวด รถตู้จำหน่าย และทีมขาย หลังจากช่วงก่อนหน้า ROE ได้แรงหนุนจากการผลิตกระป๋องเองในปี 2019
ธุรกิจสุราเติบโตต่อเนื่อง
รายได้ที่เกี่ยวกับผลิตภัณฑ์แอลกอฮอล์คิดเป็น 17% ของ EBIT ของ CBG ในปี 2021 และเราคาดว่าจะเพิ่มขึ้นเป็น 21% ในปี 2024F CBG ไม่ได้เป็นเจ้าของธุรกิจสุรา แต่ได้รายได้จากการจำหน่ายและจำหน่ายขวดแก้ว ธุรกิจสุราเป็นของตระกูลผู้ถือหุ้นรายใหญ่ของ CBG อุตสาหกรรมสุราเติบโตแบบปกติของธุรกิจ แต่ธุรกิจของครอบครัวดูจะเติบโตอย่างต่อเนื่อง อันเนื่องมาจากส่วนแบ่งตลาดที่เพิ่มขึ้น ครอบครัวนี้ได้เข้าสู่ตลาดในฐานะผู้เล่นหลักอันดับสองของตลาดที่เกือบจะผูกขาดในปี 2017 และยังคงมีส่วนแบ่งตลาดเพียง 10% เท่านั้น ธุรกิจยังมีโอกาสอีกมากในการได้ส่วนแบ่งตลาดเพิ่มเติมในช่วงหลายปีข้างหน้า และครอบครัวมีแผนที่จะใช้ CBG ในการจัดจำหน่ายผลิตภัณฑ์ต่อไป ปัจจัยบวกในระยะสั้น คือ ราคาสุราที่เพิ่มขึ้นใน 2Q22 และ 3 ผลิตภัณฑ์ใหม่ใน 2H22
เครื่องดื่มชูกำลังได้ส่วนแบ่งตลาดเพิ่ม
CBG เชื่อว่าบริษัทฯ กำลังได้ส่วนแบ่งตลาดในตลาดเครื่องดื่มชูกำลังของไทยเพิ่มหลังผู้เล่นรายใหญ่ที่สุด บมจ. โอสถสภา (OSP, “ขาย”) ขึ้นราคา M150 เป็น 12 บาท จาก 10 บาทต่อขวด ในเดือนมี.ค. ใน 1Q22 ยอดขายเครื่องดื่มชูกำลังของ CBG ในไทยลดลง 3% y-y เทียบกับยอดขายในอุตสาหกรรมที่ลดลง 7% เราคาดว่า CBG จะได้ส่วนแบ่งตลาดเพิ่มขึ้นอย่างเต็มปีตั้งแต่ 2Q22F เราคาดว่ายอดขายเครื่องดื่มชูกำลังของ CBG จะเติบโต 13% ในปีนี้ เทียบกับการเติบโตของอุตสาหกรรมที่ 5%
มีปัจจัยผลักดันต่อเนื่อง
เราคาดว่า CBG จะมีแนวโน้มดีขึ้นต่อเนื่องตลอดทั้งปีนี้ แม้ว่าราคาอะลูมิเนียมเฉลี่ยจะอยู่ที่ US$2,900/tonne ใน 1Q22 เทียบกับ US$2,600 ใน 4Q21 แต่เราคาดว่ากำไร 1Q22F ของ CBG จะยังคงเติบโต 8% q-q เป็น 670 ลบ. ปัจจัยผลักดัน คือ การส่งออกไปยังเมียนมาร์ที่กลับมาเติบโต และการเติบโตอย่างต่อเนื่องของจากการจำหน่ายสุราและการขายขวด ใน 2Q22F, CBG เห็นการกลับมาของคำสั่งซื้อที่แข็งแกร่งหลังการคลาดล็อกดาวน์จากกัมพูชาและจีน และมีส่วนแบ่งตลาดเพิ่มขึ้นในไทย ใน 3Q22F เราคาดว่าโอกาสที่ราคาอะลูมิเนียมจะลดลงไปอีกหลังจากที่สงครามรัสเซีย-ยูเครนหนุนให้ราคาอยู่ที่ US$2,900 ในปัจจุบัน นอกจากนี้ ใน 3Q-4Q22F CBG คาดว่าจะมี 3 ผลิตภัณฑ์ใหม่ของตัวเอง และมีรายได้จากการจัดจำหน่ายเพิ่มขึ้นจากผลิตภัณฑ์ใหม่ของลูกค้าที่มีอยู่ และจากลูกค้าจัดจำหน่ายขนาดใหญ่รายใหม่
ติดตามรายละเอียดเพิ่มเติมได้ใน……