ด้วยกำไรที่สูงเป็นประวัติการณ์ในปีที่แล้ว และฐานกำไรที่สูงใน 2Q21 เราคาดว่า GLOBAL จะมีกำไรที่ทรงตัว y-y ใน 2Q22F ก่อนเติบโต 15/21% ใน 2H22F และปี 2023F เรายังคงแนะนำ “ซื้อ” GLOBAL แต่ด้วยการเติบโตในระยะสั้นที่ไม่น่าสนใจ เราจึงชอบหุ้น CPALL และ CPN มากกว่า ซึ่งมีการเติบโตที่แข็งแกร่งขึ้นใน 2Q-4Q22F และปี 2023F
ไม่เติบโตใน 2Q22F
เราคาดว่า GLOBAL จะมีกำไร 972 ลบ. ใน 2Q22F ทรงตัว y-y และลดลง 16% q-q นอกจากฐานกำไรที่สูง เนื่องจากยอดขายรายไตรมาสและอัตรากำไรขั้นต้นที่ทำสถิติในปีที่แล้วใน 2Q21 ที่ 8.9 พันลบ. และ 25.89% เราจึงคาดว่ายอดขายสาขาเดิมจะติดลบในเดือนพ.ค.ราว 5% (+7.4% ใน 1Q22 และ +5% ในเดือนเม.ย.) จากยอดขายวัสดุก่อสร้างที่ลดลง (40% ของยอดขาย) เนื่องจากกิจกรรมการก่อสร้างลดลง และฝนตกเร็วในปีนี้ อัตรากำไรขั้นต้นคาดว่าจะลดลง 23bp q-q เป็น 25.89% เนื่องจากราคาเหล็กเริ่มลดลงในเดือนพ.ค. ส่งผลให้ราคาขายเหล็กและอัตรากำไรขั้นต้นของเหล็กลดลง แต่เราคาดว่าจะได้รับแรงหนุนจากสัดส่วนยอดขายเฮาส์แบรนด์ที่เพิ่มขึ้นเป็น 23.5% จาก 21% ใน 2Q21
ชะลอการขยายสาขาในปีนี้
เนื่องจากโควิดแพร่ระบาดไปยังคนงานก่อสร้าง บริษัทฯ จึงคาดว่าจะเปิดสาขาใหม่ 5 สาขาในปีนี้ (1 สาขาใน 1Q22, 1 สาขา ใน 3Q22F, 3 สาขา ใน 4Q22F) ซึ่งต่ำกว่าเป้าหมายที่ 7 สาขา แต่อย่างไรก็ตาม บริษัทฯ คาดว่าจะกลับมาเปิดสาขาใหม่ 7 สาขาในปีหน้า เนื่องจากเชื่อมั่นในโอกาสในการขยายไปสู่อำเภอรอง ที่ซึ่งมีอัตราการเข้าถึงตลาดโมเดิร์นเทรดวัสดุก่อสร้างอยู่ในระดับต่ำที่ 30% เราคาดว่าสาขาในประเทศจะเพิ่มขึ้นจาก 75 แห่ง ในปีที่แล้ว เป็น 101 แห่งในปี 2025F
เรื่องราวในระยะยาวเป็นไปตามคาด
เรายังคงมองว่า GLOBAL เป็นหุ้นเติบโตสูงในกลุ่มค้าปลีกอุปกรณ์ปรับปรุงบ้าน นอกจากปัจจัยหนุนจากการเพิ่มสาขาแล้ว อัตรากำไรขั้นต้นน่าจะขยายตัวตามการเติบโตของสัดส่วนยอดขายเฮ้าส์แบรนด์ที่เพิ่มขึ้น 2% ต่อปี จาก 14% ในปี 2017 เป็น 23.5% ในปีนี้ โดยมีเป้าหมายระยะยาวที่ระดับ 30% กำไรจากต่างประเทศจากเมียนมาร์ ลาว และกัมพูชา มีสัดส่วน 3.2% ของกำไรทั้งหมดในปีที่แล้ว และเราคาดว่าจะเพิ่มขึ้นเป็น 4.4/4.9/5.7% ของกำไรปี 2022-24F โดยได้แรงหนุนจากการขยายสาขาในสามประเทศที่มีอยู่ และกำไรใหม่จากอินโดนีเซียในปีนี้ และจากฟิลิปปินส์ในปีหน้า
แนะนำ “ซื้อ” แต่ไม่ใช่ Top Pick ของเราอีกต่อไป
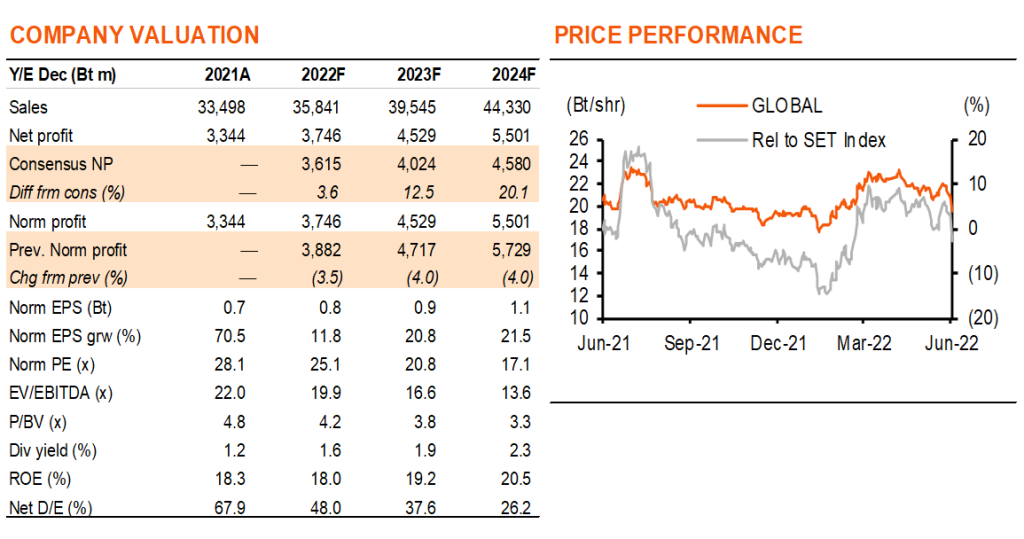
แม้จะปรับลดกำไรลง 3-4% ในปี 2022-24F จากการเติบโตของยอดขายสาขาเดิมและสมมติฐานสาขาใหม่ที่ลดลงสำหรับปีนี้ แต่การปรับมาใช้ปีฐานปี 2023F ทำให้ราคาเป้าหมายของเราไม่เปลี่ยนแปลงที่ 30 บาท เราคงคำแนะนำ “ซื้อ” แต่ไม่ได้เป็น Top Pick ของเราในกลุ่มฯ เนื่องจากแนวโน้มกำไรในระยะสั้นที่น่าสนใจน้อยลง ด้วยแข็งแกร่งในช่วงปีที่มีโควิด โดยมีกำไรสูงเป็นประวัติการณ์ในปี 2021 จากความต้องการปรับปรุงบ้านที่แข็งแกร่ง และอัตรากำไรขั้นต้นสูงเป็นประวัติการณ์จากการมีสัดส่วนเฮ้าแบรนด์ที่เพิ่มขึ้น และอัตรากำไรจากเหล็กที่สูงขึ้น เราจึงคาดว่าการเติบโตของกำไรจะชะลอตัวลง 9% ใน 2Q-4Q22F เราชอบ CPALL (“ซื้อ”) และ CPN (“ซื้อ”) มากกว่า โดยมีกำไรปกติต่อหุ้นแข็งแกร่งขึ้นใน 2Q-4Q22F ที่ 66% และ 190% และต่อเนื่องไปในปี 2023F
ติดตามรายละเอียดเพิ่มเติมได้ใน……