
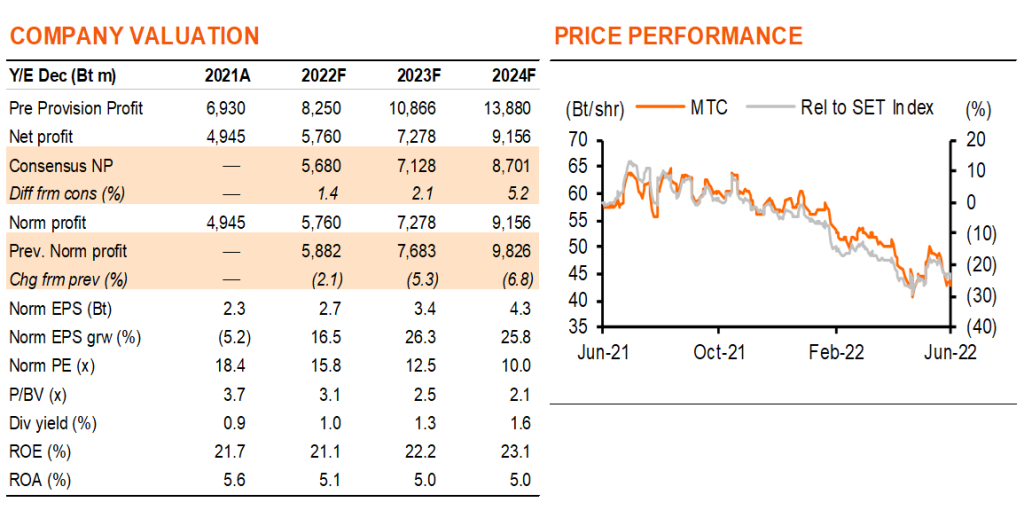
การปรับขึ้นอัตราดอกเบี้ยเร็วขึ้นเป็นลบ แต่เรามองว่าราคาหุ้น MTC ที่ลดลง 13% ในช่วง MTD นั้นมากแล้ว ดังนั้นเราจึงปรับกำไรลงเพียง 5% ในปี 2022-24F เรามองว่า MTC น่าสนใจมากที่ 13 เท่า PE ด้วยคาดว่า EPS จะเติบโต 26% ในปี 2023F แนะนำ “ซื้อ” ราคาเป้าหมายเดิมที่ 56 บาท
มีความเสี่ยงต่อการปรับขึ้นอัตราดอกเบี้ยแค่ไหน?
ด้วยมีปริมาณการเติบโตของสินเชื่อที่แข็งแกร่งที่สุด MTC จึงไม่สามารถหลีกเลี่ยงผลกระทบจากการปรับขึ้นอัตราดอกเบี้ยที่เร็วขึ้นได้ การเติบโตของสินเชื่อราว 80% มีแหล่งเงินทุนหลักมาจากหนี้สินและหุ้นกู้ของ MTC เพื่อรองรับการเติบโตของสินเชื่อที่ 30% ต่อปี ในปี 2022-23F MTC ได้ออกหุ้นกู้มูลค่า 1.45 หมื่นลบ. ใน 1H22 และมีแผนจะออก 1.2-1.5 หมื่นลบ. ใน 2H22 และราว 5 หมื่นลบ. ในปี 2023 หุ้นกู้ของบริษัทฯ ที่ออกล่าสุดในเดือนมิ.ย.2022 อายุ 2-5 ปี มีอัตราดอกเบี้ยหน้าตั๋วเฉลี่ยที่ 3.23% สูงกว่าอัตราดอกเบี้ยหน้าตั๋วเฉลี่ยใน 1Q22 ราว 25bps ด้วยประโยชน์จากการรีไฟแนนซ์ที่เหลือ เราคาดว่าต้นทุนของหนี้ที่มีภาระดอกเบี้ยของ MTC จะเพิ่มขึ้นเพียง 13bps ในปีนี้ เป็น 3.53% ความท้าทายอยู่ในปี 2023-24 ซึ่งผลประโยชน์จากการรีไฟแนนซ์จะหายไปพร้อมกับโบรกเราที่มองว่าอัตราดอกเบี้ยนโยบายจะถูกปรับขึ้น 75bps ด้วยเหตุนี้ เราจึงเพิ่มต้นทุนกู้ยืมของ MTC เป็น 4.0% ใน 2023F และ 4.3% ในปี 2024F
สินเชื่อเพิ่มขึ้น
ด้วยกลยุทธ์การกำหนดราคาที่แข่งขันได้ และการขยายสาขาที่รวดเร็วกว่าคู่แข่ง MTC จึงประสบความสำเร็จ ด้วยมีลูกค้าใหม่ 5 แสนราย ทำให้จำนวนลูกค้าเพิ่มขึ้นเป็น 3 ล้านราย ในปี 2021 MTC เห็นความต้องการสินเชื่อที่แข็งแกร่งมาก และอัตราการหมุนเวียนที่สูงขึ้นที่ 75% เทียบกับในอดีตที่ 70% MTC ตั้งเป้าสินเชื่อโต 30-35% ในปีนี้ และอีก 30% ในปี 2023F เราคาดว่าสินเชื่อจะเติบโต 31% ในปี 2022F และปรับเพิ่มคาดการณ์ของเราเป็น 25% ในปี 2023F และ 20% ในปี 2024F สำหรับคุณภาพสินทรัพย์นั้น NPL ของสินเชื่อจำนำทะเบียนเพิ่มขึ้นหลังโครงการช่วยเหลือลูกหนี้สิ้นสุดใน 3Q21 NPLs ของสินเชื่อจำนำทะเบียนเริ่มทรงตัว ขณะที่ NPL ของสินเชื่อเช่าซื้อรถจักรยานยนต์ยังคงเพิ่มขึ้น เราคาดว่าคุณภาพของสินเชื่อเช่าซื้อรถจักรยานยนต์จะดีขึ้นใน 2H22F หลัง MTC ชะลอการให้สินเชื่อเช่าซื้อรถจักรยานยนต์ใหม่แก่ลูกค้าใหม่ และเร่งกระบวนการชำระบัญชีใน 2Q22
กำไรมีแนวโน้มสูงเป็นประวัติการณ์เช่นเดิม
แม้เราจะปรับกำไรลง 2-7% ในปี 2022-24F สะท้อนต้นทุนทางการเงินที่สูงขึ้น แต่ไม่ก็เป็นอุปสรรคต่อเรื่องราวการเติบโตของกำไรของ MTC เรายังคงคาดว่ากำไรจะสูงเป็นประวัติการณ์ เนื่องจากปริมาณสินเชื่อที่สูงขึ้นและประโยชน์จาก operating leverage ที่ดีขึ้นช่วยชดเชยต้นทุนทางการเงินและตั้งสำรองที่เพิ่มขึ้น ขณะที่มี upside ต่อประมาณการของเรา หาก MTC ปรับขึ้นอัตราดอกเบี้ยเพื่อผลักภาระค่าใช้จ่ายดอกเบี้ยให้กับลูกค้าหรือมีการปรับขึ้นอันดับความน่าเชื่อถือจาก BBB+ เป็น A- ใน 2H23F ต้นทุนทางการเงินที่ลดลงทุก 10bps จะทำให้กำไรเพิ่มขึ้น 1.3%
แนะนำ “ซื้อ” ราคาเป้าหมาย 56 บาท
ขณะที่ปรับมาใช้ปีฐาน 2023F ราคาเป้าหมายของ MTC จึงคงเดิมที่ 56 บาท เรายังคงแนะนำ “ซื้อ” MTC เนื่องจากเราเชื่อว่าการปรับขึ้นอัตราดอกเบี้ยที่เร็วกว่าคาดสะท้อนไปในราคาหุ้นแล้ว ขณะที่เรายังคงมองว่ากำไรจะยังคงมีแนวโน้มสูงเป็นประวัติการณ์ ที่ 13 เท่า PE ภายใต้คาดการณ์การเติบโตของ EPS ที่ 26% ต่อปี ในปี 2023-24F ของเรา MTC นั้นน่าสนใจมาก และให้ upside จากราคาเป้าหมาย 30%
ติดตามรายละเอียดเพิ่มเติมได้ใน……