
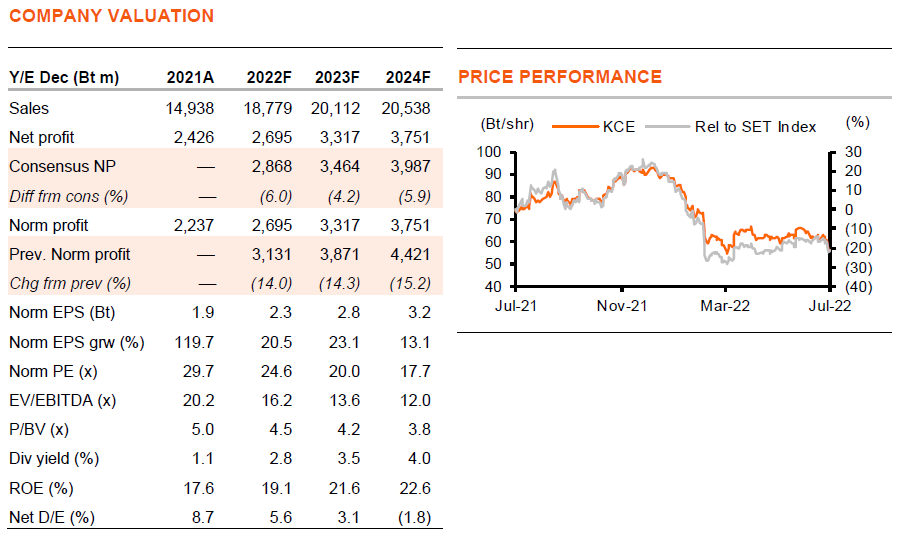
เราคาดว่า 2Q22F ของ KCE จะทำให้ตลาดผิดหวังเนื่องจากต้นทุนที่สูงขึ้น แม้จะแข็งแกร่งเติบโต 15% y-y/q-q นอกจากนี้ KCE เห็นคำสั่งซื้อล่วงหน้าที่สั้นลง และให้ความระมัดระวังมากขึ้นต่อความต้องการรถยนต์ เราปรับลดกำไรลง 14% ในปี 2022-23F และคงคำแนะนำ “ถือ”
สะดุดจากต้นทุนที่สูงขึ้น
เราคาดว่า KCE จะรายงานกำไรปกติที่ 640 ลบ. ใน 2Q22F แม้ว่าคาดว่าจะยังคงเติบโต 15% y-y/q-q แต่ยังคงต่ำกว่าที่เราคาดไว้ก่อนหน้านี้ที่คาดว่าจะเติบโต 25% y-y เนื่องจากอัตรากำไรขั้นต้นที่ลดลงจากต้นทุนที่สูงกว่าที่คาดไว้ ความขัดแย้งระหว่างยูเครนและรัสเซีย ทำให้เกิดการขาดแคลนซัพพลายพื้นฐานหลายอย่าง ส่งผลให้ต้นทุนวัตถุดิบสูงขึ้น รายการต้นทุนที่เพิ่มขึ้นสำหรับ KCE ได้แก่สารเคมีที่ใช้ในการเคลือบ PCB ราคาฟอยล์ทองแดง และค่าไฟฟ้า หลังจากการขึ้นค่า Ft ต้นทุนเหล่านี้คือ 30% ของต้นทุนขาย และเพิ่มขึ้นมากกว่า 10% q-q ใน 2Q22F ภายใต้ประมาณการของเรา ค่าใช้จ่ายส่วนใหญ่ลดลงจากจุดสูงสุดในเดือนมีนาคม-เมษายน แต่ยังคงเพิ่มขึ้นและค่าไฟฟ้ายังคงมีแนวโน้มเพิ่มขึ้นต่อเนื่องในปีนี้
คำสั่งซื้อแข็งแกร่ง แต่คำสั่งซื้อล่วงหน้าสั้นลง
KCE ยังคงคาดว่าจะดำเนินงานเต็มกำลังการผลิตจนถึงสิ้นปีนี้ และที่ระดับเกือบเต็มกำลังการผลิตในปีหน้า ซึ่งรวมโรงงานใหม่ใน 3Q23 ซึ่งคิดเป็นการเติบโตของยอดขายที่ 20/15% ในปี 2022-23F KCE คาดว่าความต้องการชิ้นส่วนอิเล็กทรอนิกส์ในรถยนต์ของอุตสาหกรรมยังคงแข็งแกร่ง และดังนั้นจึงมีส่วนแบ่งตลาดที่เพิ่มขึ้น อย่างไรก็ตามยอดสั่งซื้อล่วงหน้าของ KEC ลงเหลือไม่กี่เดือน เทียบกับ 5 เดือนในปี 2021 ยอดขายรถยนต์ทั่วโลกลดลง 10% y-y ใน 1H22 โดยยุโรปลดลงมากกว่าภูมิภาคอื่นๆ KCE กล่าวว่าการเปิดโรงงานแห่งใหม่อาจล่าช้าหากความต้องการอ่อนแอ
เราให้สมมติฐานที่ระมัดระวังมากขึ้น
เราปรับลดประมาณการกำไรของ KCE ลง 14/14/15% ในปี 2022-24F เพื่อสะท้อนต้นทุนการผลิตที่สูงขึ้นและความต้องการรถยนต์ทั่วโลกที่อ่อนแอลงจากเศรษฐกิจโลกที่ชะลอตัว Exhibit 3 แสดงสมมติฐานใหม่ของเรา เนื่องจากความขัดแย้งระหว่างรัสเซียกับยูเครนและการคว่ำบาตรของรัสเซียได้ทำให้ฐานราคาพลังงาน อัตราเงินเฟ้อ และอัตราดอกเบี้ยทั่วโลกสูงขึ้น เราจึงคาดว่ายอดขายรถยนต์ทั่วโลกจะลดลง นอกจากนี้เนื่องจากความกังวลต่อการขาดแคลนอุปทาน จึงทำให้ inventory days ยาวนานขึ้น และอะไหล่รถยนต์คงคลังทั่วโลกในปัจจุบันค่อนข้างสูงเมื่อเทียบกับห้าปีที่ผ่านมา (Exhibit 4)
คงคำแนะนำ “ถือ”
เรายังคงคำแนะนำ “ถือ” KCE เราคาดว่าผลการดำเนินงาน 2Q22F จะทำให้ตลาดผิดหวังและมีการปรับลดคาดการณ์กำไรลงตามมา นอกจากนี้เรายังคาดว่าต้นทุนที่สูงจะยังคงกดดันต่อเนื่องตลอดทั้งปี แต่อย่างไรก็ตาม ราคาหุ้นของ KCE ได้ลดลงแล้ว 36% YTD และต่ำกว่าระดับสูงสุดในปี 2021 39% ซึ่งเราเห็น downside จากจุดนี้ที่จำกัด หุ้นมีราคาที่เหมาะสมแล้วในมุมมองของเราที่ 20 เท่า 2023F PE เทียบกับแนวโน้มการเติบโตของ EPS ที่ 21/23% ในปี 2022-23F เราปรับมาใช้ปีฐานปี 2023F และหลังจากการปรับลดกำไร ราคาเป้าหมายของเรางถูกปรับลงมาที่ 60 บาท/หุ้น (จาก 67 บาท)
ติดตามรายละเอียดเพิ่มเติมได้ใน……