

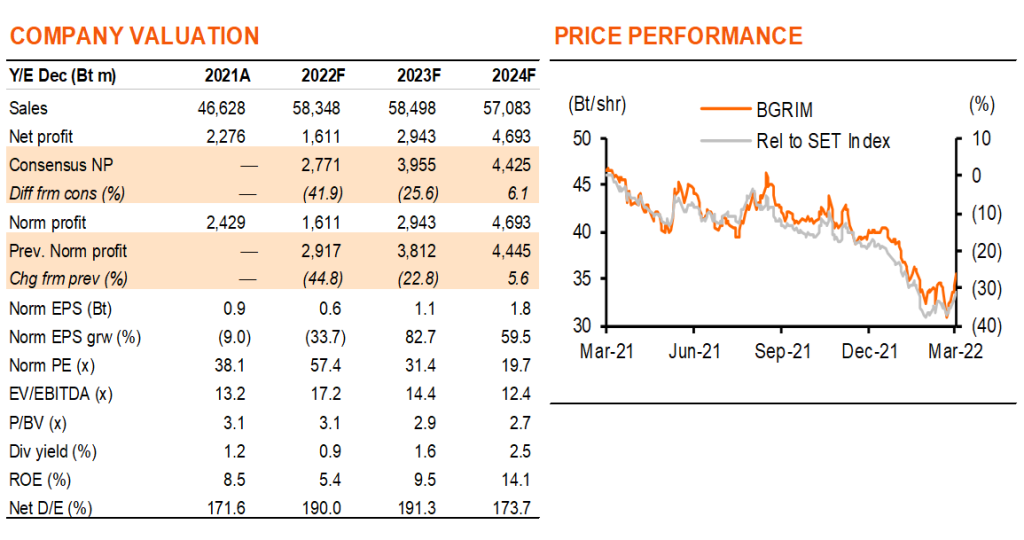
BGRIM มีสัดส่วนการผลิตจากโรงไฟฟ้า SPP มากที่สุดในกลุ่มฯ จึงถูกกระทบมากที่สุดจากการเพิ่มขึ้นของราคาก๊าซในประเทศ แต่หลังราคาหุ้นปรับลงมาแล้ว 34% จากจุดสูงสุดในปีก่อน ราคาก๊าซที่น่าจะลดลง และการปรับค่า Ft เราคาดกำไร BGRIM จะฟื้นตัวแข็งแกร่งสุด แนะนำ “ซื้อ”
ยังแนะนำ “ซื้อ” แม้ปรับกำไรลงหนัก
กำลังการผลิต 65% ของ BGRIM อยู่ภายใต้สัญญา SPP โดย 73% ของการผลิตไฟฟ้าจากโรงไฟฟ้า SPP นั้นถูกขายไปให้กับ EGAT ในราคาที่ผลักภาระต้นทุนเชื้อเพลิงได้ ส่วนอีก 27% ขายให้ลูกค้าอุตสาหกรรม (IU) โดยมีความเสี่ยงด้านอัตรากำไร เราปรับกำไร BGRIM ลง 45/23% ในปี 2022-23F เพื่อสะท้อนสมมติฐานราคาก๊าซ SPP ที่สูงขึ้นเป็น 420/370 บาทต่อ mmbtu (จาก 302/286 บาท) หลังปรับลดประมาณการ ราคาเป้าหมายของเราจึงลดลงเหลือ 40 บาท (จาก 45 บาท) แต่เรายังแนะนำ “ซื้อ” BGRIM เนื่องจากเรามองว่าผลกระทบดังกล่าวจะสูงที่สุดใน 1H22F และกำไรจะกลับมาฟื้นตัวแข็งแกร่งใน 2H22F อีกทั้งราคาหุ้นได้ลดลงแล้ว 34% จากจุดสูงสุดในปีก่อนลงมาซื้อขายที่ PE 31 เท่า ในปีที่เรามองว่ากำไรจะกลับมาสู่จุดปกติ (2023F) PE ที่ดูสูงที่ 57 เท่า แต่ไม่ได้ดูน่ากังวลสำหรับเรา เพราะเราคาดกำไรฟื้นตัวแข็งแกร่ง 83% ในปีหน้า
ฟื้นตัวแข็งแกร่งใน 2H22F
เนื่องจากได้รับผลกระทบมากสุดจากราคาก๊าซที่สูงขึ้น เราจึงคาด BGRIM จะมีกำไรฟื้นตัวแข็งแกร่งที่สุดจากการทยอยขึ้นค่าไฟฟ้าของประเทศ และต้นทุนก๊าซที่ลดลงจากความเป็นไปได้ที่ราคา LNG นำเข้าจะเริ่มลดลงจากระดับสูงผิดปกติ เราจึงคาดกำไรขายไฟฟ้า (ราคาขาย – ต้นทุนเชื้อเพลิง) ต่อหน่วยของการขายไฟฟ้าให้ IU ฟื้นตัวเป็น 0.43/kWh ใน 2H22F และ 0.89 บาท ในปี 2023F (จาก 0.18 บาท ใน 1H22F และ 1.12 บาท ในปี 2021) ส่วนกำไรจากการขายให้กับ EGAT ทรงตัวที่ราว 0.95 บาท/kWh เพราะสามารถผลักภาระต้นทุนเชื้อเพลิงได้ ทางภาครัฐฯ ได้ประกาศปรับ ค่าไฟฟ้าขึ้นแล้ว 0.17 บาท/kWh สำหรับเดือนม.ค.-เม.ย. 2022 และอีก 0.23 บาท สำหรับเดือนพ.ค.-ส.ค. โดยเราคาดจะปรับขึ้นอีก 0.15 บาท ในรอบเดือนก.ย.-ธ.ค. และอีก 0.15 บาทในปี 2023F Exhibit 3 แสดงสมมติฐานที่สำคัญภายใต้คาดการณ์ของเราว่าต้นทุนก๊าซ SPP จะลดลง
การเติบโตกำลังการผลิตยังเป็นไปตามแผน
BGRIM ได้รับสัญญาเพื่อขยายกำลังการผลิตแล้วในอัตราการเติบโตที่ 14/16/6% ในปี 2022-24F อย่างไรก็ตาม บริษัทฯ มีเป้าหมายที่สูงกว่านั้น โดยตั้งเป้าจะเพิ่มกำลังการผลิตขึ้นสองเท่าเป็น 4.5GW ภายในปี 2025F (จาก 2.2GW ในปี 2022F) Exhibit 5 ได้แสดงโครงการโรงไฟฟ้าที่ได้รับสัญญาแล้วและอยู่ในแผนการเติบโตของ BGRIM ในช่วงหลายปีข้างหน้า
การนำเข้า LNG เองเพื่อขยายกำลังการผลิตเพิ่ม
BGRIM ได้ทำสัญญาการซื้อขาย LNG ปริมาณ 0.5 ล้านตันต่อปี เป็นเวลา 7 ปี (จากโควตาที่ได้รับอนุญาตทั้งหมด 1.2 ล้านตัน) แล้วโดยคาดจะเริ่มนำเข้าในช่วงต้นปี 2023F เพื่อปลดล็อกความสามารถในการขยายกำลังการผลิตโดยไม่ต้องรอสัญญาซื้อขายไฟฟ้า (PPA) จากรัฐบาล เนื่องจากราคาก๊าซที่ขายให้กับโรงไฟฟ้าเอกชนในประเทศไทยนั้นสูงกว่าราคาที่ขายให้โรงไฟฟ้าที่มีสัญญา PPA BGRIM จึงมีแผนที่จะใช้ก๊าซที่นำเข้าเองนี้ เพื่อสร้างโรงไฟฟ้าขนาดเล็ก 30-50MW เพื่อให้บริการกับกลุ่มลูกค้า B2B ซึ่งเรามองว่าเป็นศักยภาพการเติบโตระยะยาวที่สำคัญของ BGRIM
ติดตามรายละเอียดเพิ่มเติมได้ใน……