เรายังคงแนะนำ “ซื้อ” PR9 โดยมองว่าเป็นตัวเลือกที่มีการเติบโตสูงเป็นอันดับต้นๆ ของกลุ่มฯ PR9 มีฐานรายได้สูงขึ้นจากศูนย์เฉพาะทาง ซึ่งช่วยหนุนการเติบโตจากจำนวนผู้ป่วย การรักษาโรคที่มีความซับซ้อน และผลของ leverage เราให้มูลค่า PR9 ที่ 14.5 บาท/หุ้น
หุ้นที่เติบโตแข็งแกร่ง
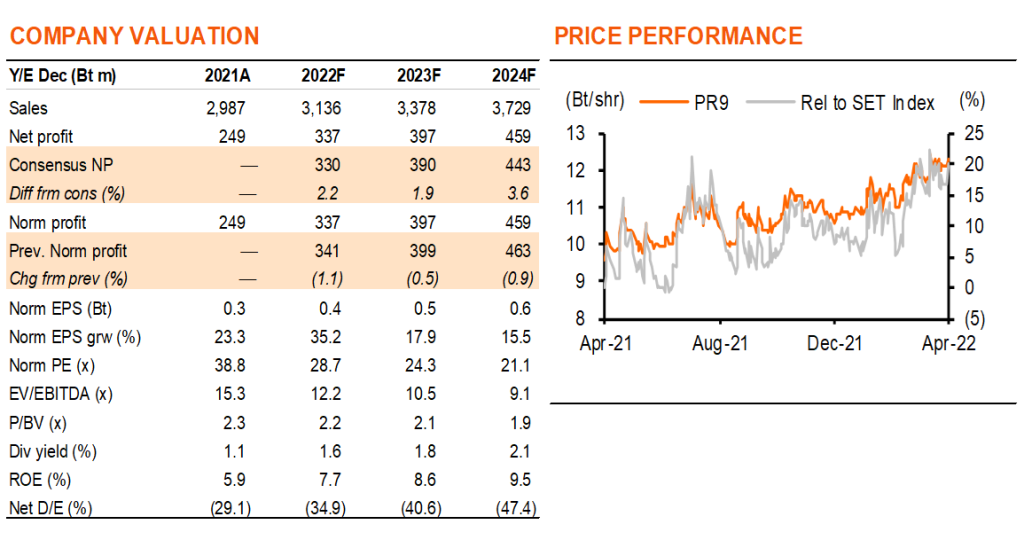
บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มโรงพยาบาล “มูลค่ายังไม่สะท้อนการฟื้นตัว” วันที่ 8 เม.ย. 2022 เรายังคงคำแนะนำ “ซื้อ” PR9 และเป็นหุ้นที่เราชอบที่สุดเป็นอันดับ 3 ในกลุ่มฯ รองจาก BDMS “ซื้อ” และ CHG “ซื้อ” PR9 มีแนวโน้มการเติบโตของกำไรแข็งแกร่งที่สุดรองจาก บมจ.โรงพยาบาลบำรุงราษฎร์ (BH “ถือ”) แต่อย่างไรก็ตาม PR9 ซื้อขายที่ PE ถูกกว่า BH ถึง 22 เท่า ซึ่งเราให้คำแนะนำ “ถือ” PR9 มีปัจจัยผลักดันการเติบโตที่ชัดเจน ซึ่งไม่ได้มาจากการฟื้นตัวหลังวิกฤตโควิดเท่านั้น แต่ยังเป็นการเติบโตในระยะยาวอีกด้วย เราคาดว่ากำไรจะเติบโต 35/18/16% และกำไรจาก non-COVID เติบโต 64/33/16% ในปี 2022-24F เราให้ราคาเป้าหมายที่ 14.5 บาท
ปัจจัยผลักดันการเติบโต
PR9 จดทะเบียนในปี 2018 เพื่อนำเงินไปลงทุนในแผนการขยายขีดความสามารถในการให้บริการ ตึกใหม่ดังกล่าวเปิดตัวอย่างไม่เป็นทางการใน 2H20 และแล้วเสร็จในต้นปี 2021 โดยมีขีดความสามารถในการให้บริการ IPD เพิ่มขึ้น 36% และ 73% สำหรับ OPD ด้วยการปลด ล็อกขีดความสามารถในการให้บริการ PR9 จึงได้ย้าย OPD ในอาคารเก่าไปยังอาคารใหม่ และเปิดศูนย์เฉพาะทาง 7 แห่ง (Exhibit 2) ใน 2H20-2021 ขณะที่พื้นที่ OPD ที่อาคารเก่าจะถูกแทนที่ด้วย ICU และ CCU ซึ่งมีอัตราการใช้สูงถึง 75% PR9 จะใช้เงินราว 100 ลบ. ในการสร้าง ICU และ CCU เราคาดว่าการเติบโตของผู้ป่วย OPD และ IPD ของ PR9 อยู่ที่ 5/8/6% และ 5/8/6% ในปี 2022-24F ตามลำดับ จำนวนผู้ป่วย และการรักษาโรคที่มีความซับซ้อนที่สูงขึ้นกำลังผลักดันให้อัตรากำไรจากการดำเนินงานสูงขึ้น เหมือน BH โดย PR9 เป็นโรงพยาบาลเดี่ยว และยังได้ผลบวกจาก operating leverage อย่างมากจากการใช้ประโยชน์จากสินทรัพย์ และรายได้ที่เติบโต
ให้บริการที่เกี่ยวกับโควิดต่ำ
PR9 ให้บริการเกี่ยวกับโควิดต่ำกว่าเมื่อเทียบกับคู่แข่ง จากประมาณการของเรา Exhibit 4 แสดงให้เห็นว่ากำไรจากโควิดของ PR9 คิดเป็น 28% ของกำไรรวมในปี 2021 เทียบกับของกลุ่มฯ ที่ 61% มีเพียง BH เท่านั้นที่มีบริการโควิด (6%) น้อยกว่า PR9 ดังนั้นเราจึงคาดว่า PR9 จะได้รับผลกระทบที่จำกัดจากการลดลงของรายได้โควิด
เป็นทางเลือกที่ดีในกลุ่มโรงพยาบาลไทย
เรามองว่า PR9 เป็นทางเลือกที่ดีในกลุ่มโรงพยาบาลไทย หุ้นซื้อขายที่ PE 28.7/24.3 เท่า และ non-COVID PE ที่ 32.8/24.7 เท่า ในปี 2022-23F เทียบกับปี 2019 ที่ 28.0 เท่า แต่ด้วยแนวโน้มการเติบโตของกำไรที่แข็งแกร่งขึ้น และ ROE ที่สูงขึ้น เราเชื่อว่าหุ้นสมควรที่จะได้รับการ re-rate ราคาเป้าหมายของเราที่ 14.5 บาท คิดเป็น PE ที่สมเหตุสมผลที่ 38.6/29.1 เท่า ในปี 2022-23F ซึ่งใกล้เคียงกับ PE ปี 2019 แต่มีปัจจัยพื้นฐานดีกว่า
ติดตามรายละเอียดเพิ่มเติมได้ใน……