
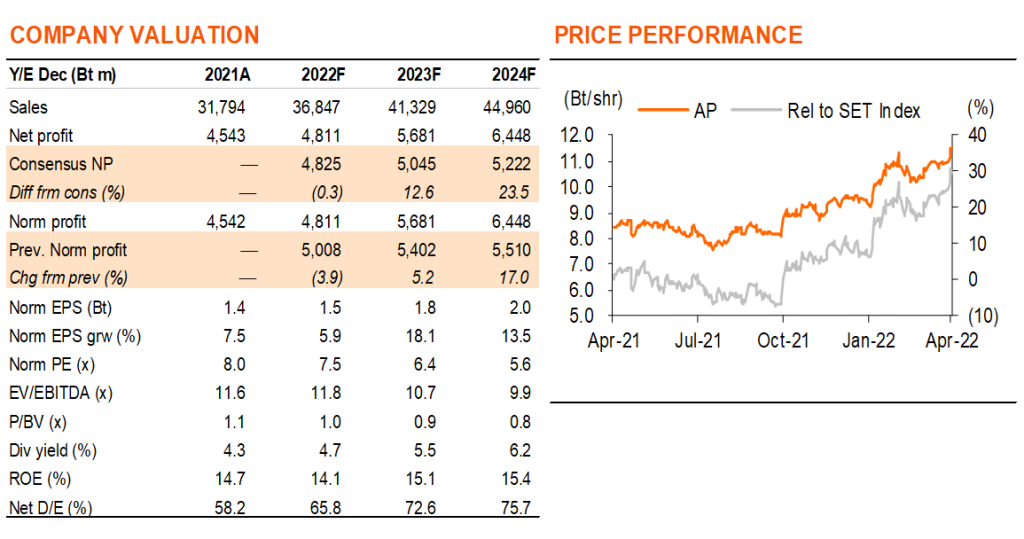
ความสำเร็จของ AP ในการเจาะตลาดที่อยู่อาศัยในเขตชานเมือง และกลุ่มบ้านราคาคุ้มค่าที่สูงขึ้น สะท้อนให้เห็นจากส่วนแบ่งตลาด presales ที่สูงขึ้นใน 1Q22 จากที่เป็นผู้นำตลาดอยู่แล้ว แต่หุ้นยังซื้อขายที่ PE ต่ำสุดของกลุ่มฯ ที่ 6.4 เท่า ในปี 2023F คงคำแนะนำ “ซื้อ” TP 13.5 บาท
ประสบความสำเร็จในกลุ่มใหม่
AP รายงาน presales แข็งแกร่งมากใน 1Q22 ที่ 12.9 พันลบ. เพิ่มขึ้น 63% y-y และ 66% q-q ดีกว่าคู่แข่ง (7 ผู้พัฒนาที่เราทำบทวิเคราะห์) ซึ่งคาดว่าจะเติบโต 14% y-y ปัจจัยแห่งความสำเร็จที่สำคัญคือการเปิดตัวในเชิงรุกมากที่สุดเมื่อเทียบกับบรรดาคู่แข่งรายอื่นๆ ในปีนี้ โดย 10 (9.2 พันลบ.) จากทั้งหมด 65 โครงการ (78 พันลบ.) ที่วางแผนไว้สำหรับปี 2022 โครงการเหล่านี้มีสัดส่วนยอดขาย (take up rate) เฉลี่ยสูงถึง 40% เนื่องจากการขยายตลาดครอบคลุมพื้นที่ชานเมืองกรุงเทพฯ สำหรับบ้านเดี่ยว (เริ่มต้นที่ 7-9 ลบ./ยูนิต) กลุ่มบ้านราคาคุ้มค่าสำหรับทาวน์เฮ้าส์สามชั้น (4-5 ลบ./ยูนิต) และทาวน์เฮ้าส์สองชั้น (2-3 ลบ./ยูนิต) และโครงการคอนโดราคาประหยัด – Asprie ปิ่นเกล้า อรุณอมรินทร์ ที่มีความต้องการเฉพาะกลุ่มจากแพทย์และพยาบาล เนื่องจากตั้งอยู่ใกล้โรงพยาบาลศิริราช
มีส่วนแบ่งตลาดเพิ่มขึ้น
AP ก้าวสู่อันดับ 1 ในแง่ presales ตั้งแต่ปี 2020 เนื่องจากมาถูกทางด้วยการเจาะตลาดบ้านแนวราบและเสนอผลิตภัณฑ์ที่เหมาะสมท่ามกลางการระบาดของโควิด AP พร้อมรุกหนักอย่างมากในปีนี้เพื่อให้บรรลุเป้าหมายที่จะครอบคลุมที่อยู่อาศัยทุกประเภทในทุกราคา โดยการรุกตลาดเขตชานเมืองกรุงเทพฯ จังหวัดใหม่ และกลุ่มบ้านราคาคุ้มค่ามากขึ้น เนื่องจากส่วนแบ่งตลาด presales ที่ 29% ใน 1Q22F จาก 23% ในปี 2021 และ 21% ในปี 2020 เราชื่อว่าผู้พัฒนารายอื่นยากที่จะสามารถทำตามและประสบความสำเร็จได้ เราปรับสมมติฐาน presales ขึ้น 10% ต่อปี ในปี 2022-32F สู่ระดับสูงสุดใหม่ที่ 48 พันลบ. ในปีนี้ เพิ่มขึ้น 37%
การเติบโตที่ยั่งยืนมากขึ้น
เนื่องจากการเจาะตลาดใหม่เพิ่งเริ่มต้น เราจึงเชื่อว่ายังมีโอกาสที่ presales จะเพิ่มขึ้นไปอีก ใน 2Q-4Q22F, บริษัทฯ มี 55 โครงการ มูลค่า 69 พันลบ. ที่รอการเปิดตัว การเติบโตดูยั่งยืนมากขึ้น เนื่องจากมีสัดส่วนรายได้จากการขายบ้านแนวราบซึ่งมีความผันผวนน้อยกว่าการขายคอนโดมากขึ้นเป็น 83-84% ของยอดขายอสังหาริมทรัพย์ทั้งหมด (รวมรายได้คอนโดร่วมทุน) ในปี 2022-24F จาก 68% ในปี 2019 เมื่อความต้องการคอนโดกลับมา AP น่าจะผู้ที่สามารถจับความต้องการที่กลับมาได้อย่างรวดเร็ว เนื่องจากฐานะการเงินที่แข็งแกร่ง ด้วยมีอัตราส่วนหนี้สินต่อทุนที่ 0.66-0.76 เท่า ในปี 2022-24F และมีชื่อเสียงที่ดีในการพัฒนาคอนโดในเมืองใกล้ระบบขนส่งมวลชน
Valuation ยังไม่สะท้อนความสำเร็จ
เนื่องจากการปรับ presales ขึ้น เราจึงปรับกำไรขึ้น 11% ต่อปีในปี 2022-32F และราคาเป้าหมายขึ้น 8% เป็น 13.5 บาท เรายังคงแนะนำ “ซื้อ” AP และเป็น Top Sector Pick ของเรา (อีกตัวคือ LH) เราคิดว่าการซื้อขายที่ PE ที่ต่ำที่สุดของกลุ่มฯ ที่ 7.5/6.4 เท่า ในปี 2022-23F เทียบกับกลุ่มฯ ที่ 11.5/10.2 เท่า นั้นยังไม่ได้สะท้อนถึงความสำเร็จในฐานะผู้นำตลาดที่ยังคงได้รับส่วนแบ่งตลาดเพิ่มขึ้น และมีกำไรที่ทำสถิติใหม่ทุกปีตั้งแต่ปี 2020 เราคาดว่า EPS จะเติบโต 6% ในปีนี้ จาก SG&A ที่สูงขึ้นจากการเปิดตัวโครงการใหม่ที่เพิ่มขึ้น แต่เติบโตแข็งแกร่งที่ 18/13% ในปี 2023-24F หุ้นซื้อขายที่ 6.4 เท่า 2023F PE ต่ำกว่า PE เฉลี่ย 7.1 เท่า ในปี 2016-19
ติดตามรายละเอียดเพิ่มเติมได้ใน……