เรามองว่า CENTEL เป็นอีกหนึ่งทางเลือกที่ดีในกลุ่มโรงแรมไทย ราคาหุ้นในช่วง YTD ปรับขึ้นมากกว่าคู่แข่ง แต่เรายังคงเห็น Upside ปัจจัยหนุนคือการฟื้นตัวของกำไร และนโยบายการเปิดประเทศเต็มรูปแบบของรัฐบาล ขณะที่ CENTEL มีฐานะการเงินที่แข็งแกร่งที่สุดในกลุ่มฯ คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 48 บาท
ได้ประโยชน์จากการกลับมาเปิดประเทศ
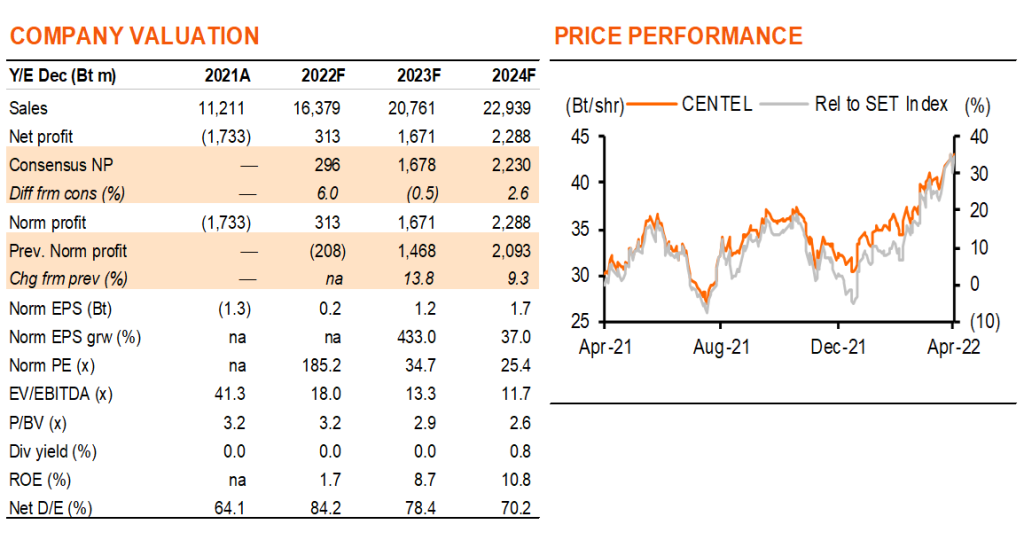
เรายังคงแนะนำ “ซื้อ” CENTEL โดยมีราคาเป้าหมายสูงขึ้นที่ 48 บาท (จากเดิม 40 บาท) เรามองว่า CENTEL เป็นอีกทางเลือกที่ดีในกลุ่มโรงแรมรองจาก บมจ.ไมเนอร์ อินเตอร์เนชั่นแนล (MINT, “ซื้อ”) 1) CENTEL ได้ประโยชน์จากการกลับมาเปิดประเทศ จากความเป็นไปได้ที่รัฐบาลจะกลับมาเปิดประเทศเต็มรูปแบบในเดือนมิ.ย.2022 2) CENTEL ได้แรงหนุนที่ดีจากการฟื้นตัวที่แข็งแกร่งของการท่องเที่ยวในประเทศ และธุรกิจอาหาร แม้ว่าจะยังคงมีนักท่องเที่ยวต่างชาติที่ต่ำมาก แต่เราคาดว่า CENTEL จะมีกำไร 313 ลบ. ในปีนี้ จากขาดทุน 208 ลบ. ในปี 2021 3) เราปรับประมาณการกำไรขึ้น 14/9% ในปี 2023-24F สะท้อนธุรกิจโรงแรมและอาหารที่ดีกว่าคาด และ 4) CENTEL ยังคงถูกที่ 25.4 เท่า PE ในปี 2024F เมื่อกำไรผ่านระดับก่อนเกิดโควิด เทียบกับ 28.0 เท่า ในปี 2019
การท่องเที่ยวในประเทศฟื้นตัวแข็งแกร่ง
รายได้ปี 2019 ของ CENTEL มาจากธุรกิจโรงแรม 41% (ประเทศไทย 38%, มัลดีฟส์ 3%) และธุรกิจอาหาร 59% ขณะที่มัลดีฟส์ฟื้นตัวตั้งแต่ปีก่อน ธุรกิจโรงแรมในไทยเริ่มฟื้นตัวตั้งแต่ 4Q21 จากการฟื้นตัวของการท่องเที่ยวในประเทศ ในช่วงก่อนโควิด คนไทยคิดเป็น 20% ของรายได้โรงแรมรวม เราคาดว่าผลขาดทุนจากโรงแรมของ CENTEL จะลดลงเป็น 140 ลบ. ในปี 2022 และมีกำไร 1.0/1.5 พันลบ. ในปี 2023-24F เทียบกับขาดทุนจากการดำเนินงาน 1.4/1.9 พันลบ. ในปี 2020-21 และมีกำไร 1.1 พันลบ. ในปี 2019 การฟื้นตัวจาก 4Q21 ได้แรงหนุนจากอุปสงค์ที่ถูกกักตัวไว้หลังการระบาดของโควิดหลายระลอกในช่วงสองปีที่ผ่านมา และมาตรการกระตุ้นเศรษฐกิจ “เราเที่ยวด้วยกัน ระยะที่ 4” ในเดือนก.พ.–พ.ค.2022 ดูสมมติฐานอัตราการเข้าพักและอัตราค่าห้องพักของเราใน Exhibit 1 เราคาดว่านักท่องเที่ยวต่างชาติจะกลับสู่ระดับก่อนโควิดในปี 2025
ธุรกิจฟื้นตัวแข็งแกร่ง
ธุรกิจอาหารของ CENTEL ฟื้นตัวตั้งแต่ 4Q21 เนื่องจากการคลายล็อกดาวน์ โดยยอดขายสาขาเดิมติดลบ 2% y-y จากปี 2020/21 ที่ธุรกิจมีกำไร 49/211 ลบ. เราคาดว่าจะมีกำไรเพิ่มเป็น 454/711/836 ลบ. ในปี 2022-24F เทียบกับ 650 ลบ. ในปี 2019 สมมติฐานยอดขายสาขาเดิมของเราอยู่ที่ 15/7/3% ในปี 2022-24F เทียบกับ -22/-14% ในปี 2020-21 เมื่อรวมผลกระทบด้านเงินเฟ้อแล้ว เราคาดว่าอัตรากำไรขั้นต้นของธุรกิจอาหารของ CENTEL จะทรงตัวจากปีที่แล้วที่ 44.2% ในปี 2022F และขยายตัวเป็น 44.6/45.0% ในปี 2023/24F จากการควบคุมต้นทุน การจัดการค่าใช้จ่ายด้านการตลาด และการประหยัดจากขนาด
น่าจะแข็งแกร่งใน 1Q22F
เราคาดว่ากำไร 1Q22F ของ CENTEL อยู่ที่ 141 ลบ. เพิ่มขึ้นจากขาดทุน 476 ลบ. ใน 1Q21 แต่ลดลง 8% q-q ทั้งธุรกิจโรงแรมและอาหารฟื้นตัว อัตราการเข้าพักโรงแรม 1Q22 อยู่ที่ 29% เทียบกับ 14/30% ใน 1Q21/4Q21 อัตราค่าห้องพักเฉลี่ย (ARR) เพิ่มขึ้น 15% y-y และ 14% q-q เป็น 5,639 บาท/คืน RevPar เติบโต 150% y-y และ 12% q-q เป็น 1,650 บาท ยอดขายสาขาเดิมของธุรกิจอาหารอยู่ที่ 9% ใน 1Q22
ติดตามรายละเอียดเพิ่มเติมได้ใน……