
แม้ว่าจะไม่มีการขายกรมธรรม์เกี่ยวกับโควิด-19 แต่ TQM ยังมีแนวโน้มที่จะบรรลุเป้าการเติบโตของเบี้ยประกัน ขณะที่บริษัท อีซี่ เลนดิ้ง และการซื้อหุ้น 44.35% ใน TQR ได้กลายเป็นปัจจัยใหม่ผลักดันการเติบโตและผลกำไร เนื่องจากปรับตัวลง 33% ในปีที่ผ่านมา valuation ของ TQM จึงไม่แพงอีกต่อไปที่ 1.26 เท่า PEG และให้ ROE ที่ 34%
ปัจจัยชดเชยประกันโควิด
จาก 454 ลบ. ในปี 2020 TQM ขายเบี้ยประกันโควิดได้ราว 952 ลบ. ในปีที่ผ่านมา กรมธรรม์ถูกยกเลิกไปตั้งแต่ปลาย 3Q21 ซึ่งหมายความว่า 5% ของยอดเบี้ยประกันรวมที่ขายในปีที่แล้วหายไป ถึงกระนั้น TQM ยังคงตั้งเป้าการเติบโตของเบี้ยประกันที่ 12% ในปีนี้ และ 17% ในปี 2023 ผู้บริหารเชื่อว่าจะสามารถบรรลุเป้าได้ด้วยเหตุผลดังต่อไปนี้ 1) ประกันสุขภาพเติบโตแข็งแกร่งมาก ซึ่งยอดขายเบี้ยประกันเฉลี่ยสูงกว่าประกันโควิดอย่างน้อย 5 เท่า 2) การเติบโตของประกันการเดินทางของนักท่องเที่ยวขาเข้าใน 1H22F และขาออกใน 2H22F และ 3) การขายประกันที่อยู่อาศัยใน 2H22F หลังการอัพเกรดแพลตฟอร์มออนไลน์แล้วเสร็จใน 2Q22 การประกันภัยรถยนต์ยังคงเป็นผลิตภัณฑ์หลักของ TQM และได้ขยายไปยังกลุ่มรถยนต์เก่าตั้งแต่ปลายปี 2020 เพื่อชดเชยการชะลอตัวของยอดขายรถยนต์ใหม่
Easy Lending เริ่มทะยาน
บริษัท อีซี่ เลนดิ้ง (EL) เป็นบริษัทย่อยของ TQM (ถือหุ้น 75%) ซึ่งจัดตั้งขึ้นใน 4Q21 EL มีใบอนุญาตสินเชื่อส่วนบุคคล จึงทำหน้าที่เป็นผู้ให้สินเชื่อผู้บริโภคของกลุ่ม เริ่มต้นด้วยการเสนอสินเชื่อผ่อนชำระสำหรับการขายประกันของ TQM, EL กำลังใช้ความสัมพันธ์ของกลุ่มทรูไลฟ์ (บริษัทย่อยของ TQM – ถือหุ้น 50%) ที่มีต่อรัฐวิสาหกิจเพื่อขยายสินเชื่อส่วนบุคคลดอกเบี้ย 15% ให้กับสมาชิกสหกรณ์ การเสนอสินเชื่อผ่อนชำระสำหรับการขายประกันหลักๆ เพื่อลดค่าธรรมเนียมธนาคารที่ TQM จ่ายให้กับบริษัทบัตรเครดิต สินเชื่อส่วนบุคคลเป็นแหล่งรายได้ใหม่ของกลุ่ม การคิดอัตราดอกเบี้ยที่ต่ำกว่าตลาดมาก EL แลกมาร์จิ้นที่ต่ำกับการมีการผิดนัดชำระที่ต่ำลง ด้วยสินเชื่อมีสหกรณ์ค้ำประกันและมีการทำประกันค้ำจุน EL ตั้งเป้าเพิ่มสินเชื่อจาก 1.5 พันลบ. เป็น 4.5 พันลบ. ในปี 2024
เสริมความแข็งแกร่งด้วย TQR
คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 60 บาท
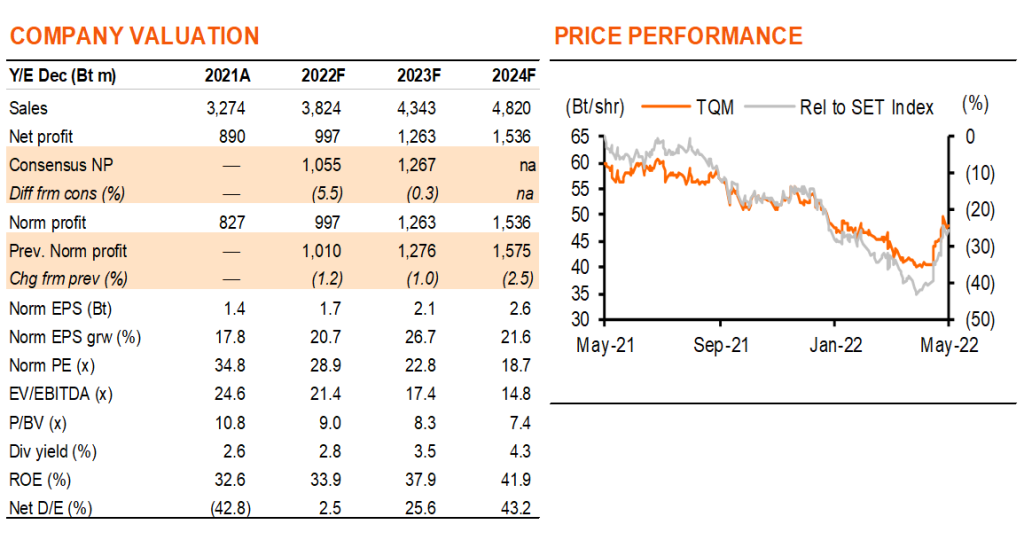
เราปรับลดประมาณการกำไรปี 2022-24F สะท้อนความล่าช้าในการเข้าซื้อ TQR กว่า 2 เดือน และค่าธรรมเนียมนายหน้าที่ลดลง เราปรับลดราคาเป้าหมายลดลงเหลือ 60 บาท เนื่องจากเราได้หักมูลค่า M&A ที่ 4 บาทต่อหุ้นออกด้วย เนื่องจากคาดว่าเบี้ยประกันจะโต 10/16/13%, กำไรเพิ่มเติมของ True Life, EL และ TQR และผลกระทบของ operating leverage เราจึงคาดว่ากำไรปกติต่อหุ้นจะเติบโตเฉลี่ย 3 ปีที่ 23% และ ROE เพิ่มขึ้นจาก 34% ในปีนี้ เป็น 42% ในปี 2024F ด้วยซื้อขายต่ำกว่า PE เฉลี่ย 9% และให้ upside 25% จากราคาเป้าหมาย เราจึงคงคำแนะนำ “ซื้อ” TQM
ติดตามรายละเอียดเพิ่มเติมได้ใน……