เราปรับคำแนะนำ MTC เป็น “ซื้อ” หลังราคาหุ้นปรับลง 34% จากจุดสูงสุดในปีนี้ ด้วย NPLs ของสินเชื่อเช่าซื้อรถจักรยานยนต์แตะจุดสูงสุดแล้ว และมี operating leverage สูงขึ้น เราคาดว่า 1Q22 จะเป็นไตรมาสที่เริ่มมีกำไรจะทำสถิติต่อเนื่อง MTC ไม่แพงที่ 0.6 เท่า PEG และมี upside 38% จากราคาเป้าหมายของเราที่ 56 บาท
กำไรกลับมาทำสถิติเร็วขึ้น
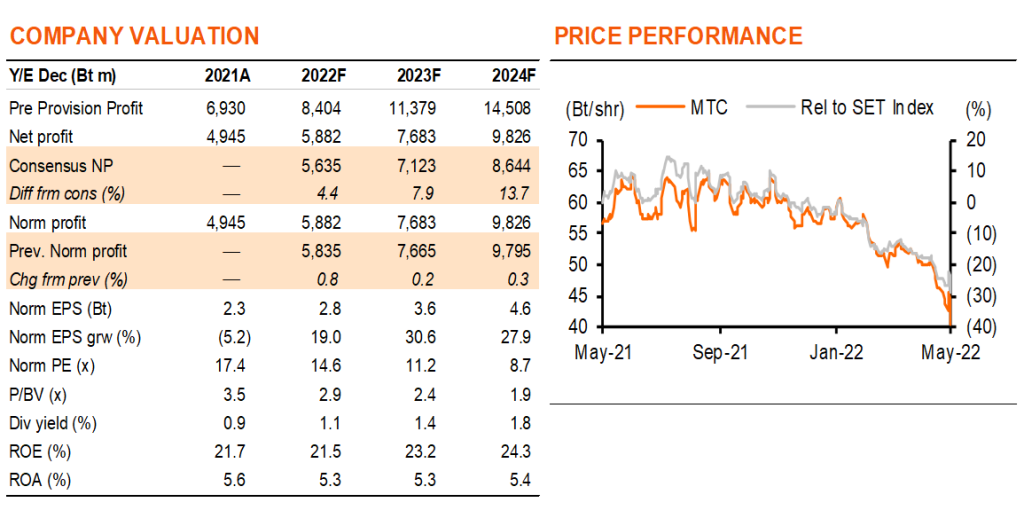
เนื่องจากค่าใช้จ่ายและตั้งสำรองที่สูงขึ้น กำไรของ MTC จึงลดลงตั้งแต่ 1Q20 การเติบโตของสินเชื่อไม่เคยเป็นปัญหาสำหรับ MTC บริษัทฯ มีส่วนแบ่งตลาดในสินเชื่อจำนำทะเบียนเพิ่มขึ้น และสินเชื่อน่าจะเติบโตได้มากกว่า 30% ในปี 2022F ขณะที่อัตราผลตอบแทนจากให้สินเชื่อเริ่มเป็นปกติที่ 18% ใน 1Q22 จากคาดการณ์ก่อนหน้านี้ของเราที่ 3Q22F, เราคาดว่า 1Q22 เป็นจุดเริ่มต้นของผลประกอบการที่ทำสถิติสูงสุด และการฟื้นตัวของการเติบโตของกำไร นอกจากรายได้ดอกเบี้ยที่สูงขึ้นจากสินเชื่อที่เพิ่มขึ้นต่อเนื่องแล้ว MTC กำลังลดตั้งสำรองส่วนเกิน และได้ประโยชน์จาก operating leverage ที่สูงขึ้น เราปรับประมาณการของเรา และคาดว่ากำไรจะเติบโต 19% ในปีนี้, 31% ในปี 2023F และ 28% ในปี 2024F
อยู่ระหว่างดำเนินการแก้ไข NPL
หลังสิ้นสุดโครงการช่วยเหลือลูกค้าที่ได้รับผลกระทบจากโควิด-19 และการสิ้นสุดช่วง honeymoon period ของสินเชื่อเช่าซื้อรถจักรยานยนต์ NPL ของ MTC ได้เร่งตัวขึ้นจากน้อยกว่า 1% ของสินเชื่อรวมใน 1Q21 เป็น 1.3% ใน 2H21 และ 1.7% ใน 1Q22 คุณภาพของสินเชื่อจำนำทะเบียนมีเสถียรภาพ ขณะที่ MTC เชื่อว่า NPL ของสินเชื่อเช่าซื้อรถจักรยานยนต์ได้แตะจุดสูงสุดแล้ว นอกจากกระบวนการขออนุมัติสินเชื่อที่ระมัดระวังรอบคอบแล้ว MTC กำลังเร่งเพิ่มการตัดหนี้เสีย และขาย NPL และด้วยการตั้งสำรองที่สูงเกินไปใน 2H21 MTC จึงมองว่า credit cost ที่ 1% เป็นระดับปกติ ซึ่งลดลงจาก 1.5% และเราปรับลดสมมติฐาน credit cost ของเราลงจาก 1.5-1.7% เป็น 1-1.3% ในปี 2022-24F
มี operating leverage มากขึ้น
MTC ได้เลื่อนกำหนดการเปิดสาขา โดยเปิดไปแล้วมากกว่าครึ่งของแผนทั้งปีใน 1Q22 เนื่องจากมีสาขาครอบคลุมทุกจังหวัดและอำเภอแล้ว สาขาใหม่จึงเป็นสาขาขนาดเล็กลงในตำบลที่มีต้นทุนค่าเช่าถูกลง และด้วยรายได้ดอกเบี้ยที่สูงขึ้นเนื่องจากสินเชื่อที่เพิ่มขึ้น เราจึงคาดว่าอัตราส่วนต้นทุนต่อรายได้จะดีขึ้นจาก 50% ในปี 2021 เป็น 49% ในปี 2022F, 46% ในปี 2023F และ 44% ในปี 2024F
ปรับเพิ่มคำแนะนำเป็น “ซื้อ”
เราปรับคาดการณ์ของเราเพื่อสะท้อนการตั้งสำรองและอัตราผลตอบแทนจากการให้สินเชื่อที่ต่ำลง ราคาเป้าหมายของเราถูกปรับลงเหลือ 56 บาทจากเดิม 57 บาท หลังจากที่ราคาหุ้นร่วงลง 34% จากจุดสูงสุดของปีนี้ที่ 61 บาท ในเดือนม.ค. ราคาหุ้นก็มี upside จากราคาเป้าหมายของเราราว 38% และเราปรับคำแนะนำ MTC จาก ถือ เป็น “ซื้อ” 1) MTC ไม่แพง ซื้อขายที่ 2022F PE ที่ 0.6 เท่า บน EPS ที่คาดว่าจะเติบโตเฉลี่ย 3 ปีที่ 26% 2) ด้วยตั้งสำรองที่ลดลง และ operating leverage สูงขึ้น 1Q22 จึงเป็นจุดเริ่มต้นของผลประกอบการที่ทำสถิติสูงสุด และการฟื้นตัวของการเติบโตของกำไร 3) เนื่องจาก MTC มีแผนเร่งแก้ไข NPLs เราจึงเชื่อว่าได้ผ่านช่วงที่มี NPLs ของเช่าซื้อรถจักรยานยนต์ที่แย่ที่สุดแล้วใน 1Q22 3) เราคาดว่าสินเชื่อจะขยายตัวต่อเนื่อง เนื่องจากได้ส่วนแบ่งตลาดเพิ่มขึ้น และมีผลิตภัณฑ์มากขึ้น MTC ได้เริ่มให้บริการซื้อก่อนจ่ายทีหลังแล้ว และบันทึก 1 พันลบ. ใน 1Q22
ติดตามรายละเอียดเพิ่มเติมได้ใน……