
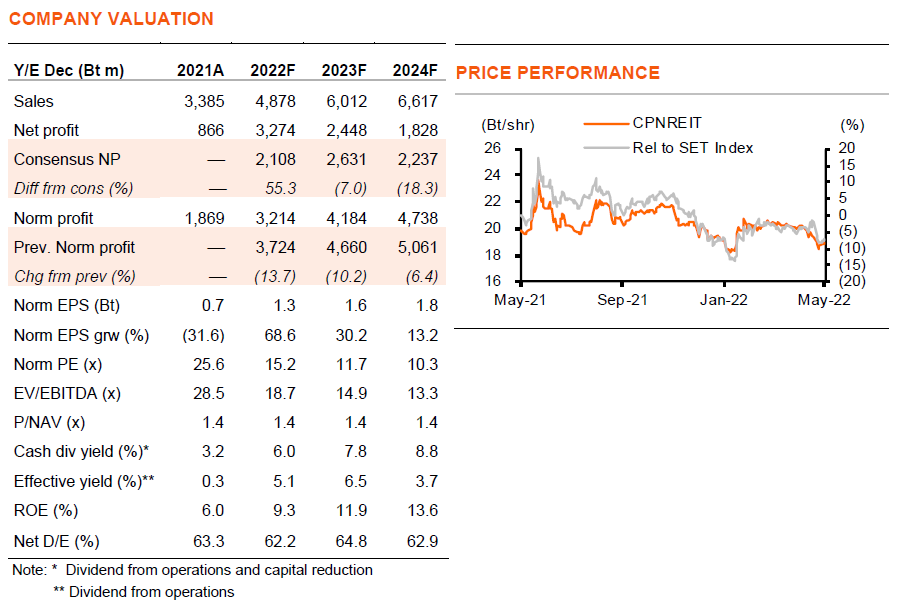
แม้ธุรกิจของสินทรัพย์ของกองฯ ในสถานที่ท่องเที่ยวมีแนวโน้มเติบโตช้า แต่เราคาดว่าการเปิดประเทศอย่างเต็มรูปแบบจะช่วยกระตุ้นกิจกรรมใน 2H22F เรายังคงแนะนำ “ซื้อ” CPNREIT ด้วยให้อัตราผลตอบแทนปันผลที่ 6/8% และราคาเป้าหมายของเราปรับมาใช้ปีฐาน 2023F อยู่ที่ 22 บาท
คงคำแนะนำ “ซื้อ”
CPNREIT เป็นสินทรัพย์สิทธิการเช่าภายใต้แบรนด์ “เซ็นทรัล” ที่แข็งแกร่ง (82% ของรายได้ในปี 2022F) สำนักงาน (14%) และโรงแรม (4%) เรายังคงแนะนำ “ซื้อ” 1) เราคาดว่ากำไรหลังโควิด-19 จะฟื้นตัวแข็งแกร่งที่ 69/30/13% ในปี 2022-24F โดยได้แรงหนุนจากการฟื้นตัวของกิจกรรมทางเศรษฐกิจ 2) CPNREIT มีรายได้ 14% มาจากศูนย์การค้า และโรงแรมในแหล่งท่องเที่ยว และน่าจะได้ประโยชน์จากการกลับมาเปิดประเทศอีกครั้ง 3) CPNREIT ให้อัตราผลตอบแทนเงินสดที่ดีที่ 6/8% ในปี 2022-23F โดยมี upside 16% จากราคาเป้าหมายของเรา ในบทวิเคราะห์นี้ เราปรับลดประมาณการกำไรลง 14/10/6% เพื่อสะท้อนตลาดสำนักงานที่อ่อนแอ และการกลับมาของนักท่องเที่ยวชาวจีนที่ล่าช้า เราปรับมาใช้ปีฐาน 2023F และราคาเป้าหมายใหม่ของเราอยู่ที่ 22 บาท (จาก 24 บาท)
เส้นทางการฟื้นตัว
ศูนย์การค้าเป็นวิถีชีวิตของคนไทยที่อาศัยอยู่ในเมืองร้อน สิ่งนี้สะท้อนให้เห็นได้จากการฟื้นตัวอย่างรวดเร็วของจำนวนผู้เข้ามาใช้บริการศูนย์การค้า ด้วยมีการเติบโตของค่าเช่าสาขาเดิมที่เติบโต 16% y-y ใน 1Q22 (เทียบกับ -31/-23% ในปี 2020-21) แม้จะมีการระบาดของโอมิครอน อาหาร แฟชั่น และเอ็นเตอร์เทนเมนต์ เป็นกลุ่มหลักที่ดีขึ้น ด้วยแนวโน้มการกลับมาเปิดประเทศที่แข็งแกร่งขึ้น เราคาดว่าการฟื้นตัวจะมีแนวโน้มต่อเนื่อง และคาดว่า EPS ปี 2024F ของ CPNREIT จะแซงหน้าระดับก่อนโควิด-19 ราว 9% โดยได้แรงหนุนจากสมมติฐานการเติบโตของค่าเช่าสาขาเดิมที่ 52/22/8% ในปี 2022-24F
ให้อัตราผลตอบแทนปันผลที่ดี
อัตราผลตอบแทนพันธบัตรที่เพิ่มขึ้นทั่วโลก และคาดการณ์ว่า ธปท. จะปรับขึ้นอัตราดอกเบี้ยในปีหน้า อาจทำให้อัตราผลตอบแทนพันธบัตรอยู่ในระดับสูง อย่างไรก็ตาม เรายังคงมองว่า CPNREIT ให้อัตราผลตอบแทนปันผลในระดับที่ดีที่ 6.0/7.8/8.8% (อัตราการจ่ายปันผลที่ 91%) ในปี 2022-24F ในปี 2023F ซึ่งเรามองว่าเป็นปีปกติสำหรับ CPNREIT dividend yield gap เทียบพันธบัตรรัฐบาลอายุ 10 ปียังคงอยู่ในระดับสูงที่ 4.7% ซึ่งยังคงต่ำกว่าช่วงที่มี yield สูงที่ผ่านมาในปี 2013-14 ที่ 3.9%
ชะลอแผนเพิ่มทุน
จากสภาวะตลาดทุนที่ย่ำแย่ CPNREIT จึงยังคงชะลอแผนเพิ่มทุนเพื่อซื้อศูนย์การค้าใหม่ 2 แห่งจากบริษัทแม่ – บมจ. เซ็นทรัลพัฒนา (CPN, “ซื้อ”) ซึ่งศูนย์การค้า ได้แก่ เซ็นทรัล สุราษฎร์ธานี และเซ็นทรัล อุบลราชธานี โดยมีมูลค่ารวมกันประมาณ 17 พันลบ. แผนที่ประกาศก่อนหน้านี้ คือการเพิ่มทุน โดยการออกหน่วยใหม่ 414 ล้านหน่วย (14% share dilution) และการจัดหาเงินกู้ ซึ่งได้รับการอนุมัติจากผู้ถือหุ้นแล้ว เรายังไม่รวมปัจจัยนี้ในประมาณการของเรา และเราไม่คาดว่าจะทำให้ EPS เพิ่มขึ้นอย่างมีนัยสำคัญ
ติดตามรายละเอียดเพิ่มเติมได้ใน……