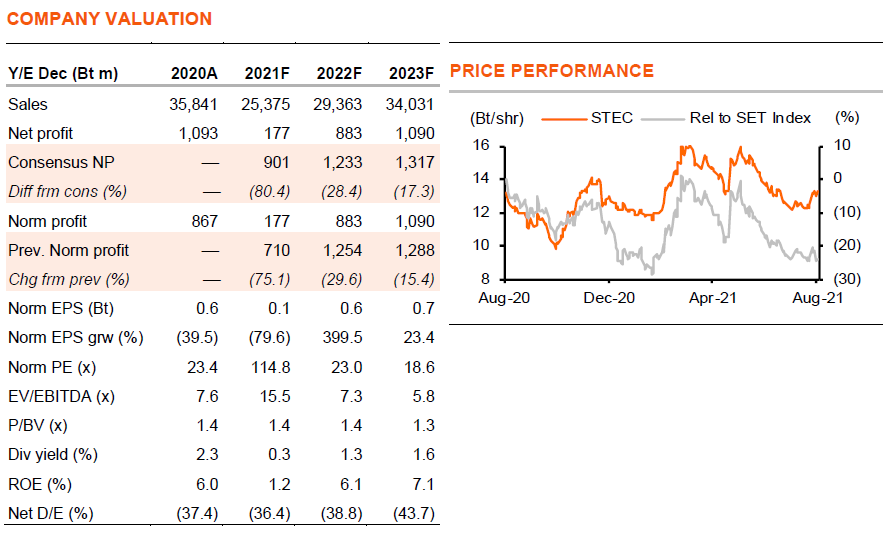
STEC เผชิญกับข่าวร้ายต่อเนื่อง และราคาหุ้นร่วงลง 17% จากจุดสูงสุดในปีนี้ เนื่องจากกำไรที่สะดุดครั้งใหญ่ เราจึงปรับลดประมาณการกำไรลง 15-75% ในปี 2021-23F แต่อย่างไรก็ตาม ที่ PE ที่ 23 เท่า ในปี 2022F และ 19 เท่า ในปี 2023F เทียบกับ PE เฉลี่ยก่อนโควิด-19 ในปี 2015-19 ที่ 34 เท่า เราเชื่อว่า STEC ปรับลงมากแล้ว และมองว่านี่เป็นโอกาสในการเข้าซื้อ
บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มรับเหมาก่อสร้าง – “ยังมีปัจจัยหนุนการเติบโต” วันที่ 31 ส.ค.2021 เราปรับลดประมาณการกำไรสำหรับ STEC ลง 75%, 30% และ 15% ในปี 2021-23F และราคาเป้าหมาย (ปีฐาน 2022F) เป็น 17.5 บาท (จาก 19 บาท) เพื่อสะท้อนผลกระทบจากโควิด-19 และความล่าช้าของโครงการ แต่เราคงคำแนะนำ “ซื้อ” เนื่องจาก 1) เราคาดว่ากำไร 3Q21F จะแตะจุดต่ำสุดแล้วหลังได้รับผลกระทบจากโควิด-19 2) ด้วยมูลค่างานในมือที่มีอยู่ 7.2 หมื่นลบ. (1.02 แสนลบ. ณ สิ้นปี 2022F หากชนะส่วนหนึ่งของสายสีม่วงใต้ และลงนามในสัญญาสนามบินอู่ตะเภา) เราคาดว่า EPS จะกลับมาเติบโตที่ 400%y-y ในปี 2022F และ 23%y-y ในปี 2023F และ 3) STEC ปรับตัวลงมากแล้ว ด้วยซื้อขายที่ 23 เท่า PE ในปี 2022F ลดลงเป็น 19 เท่า ในปี 2023F เทียบกับ 34 เท่า PE เฉลี่ยก่อนโควิด-19 ในปี 2015-19
ข่าวลบทั้งหลายไม่ใช่เรื่องใหม่
หลังจากผลการดำเนินงาน 2Q21 ลดลง 31% y-y และ 37% q-q เนื่องจากผลกระทบจากโควิด-19 ระลอก 3 รัฐบาลประกาศล็อกดาวน์สถานที่ก่อสร้างในเดือนก.ค. สถานที่ก่อสร้างได้รับอนุญาตให้เปิดอีกครั้งในเดือนส.ค. ด้วยมีมาตรการที่เข้มงวดสำหรับการเคลื่อนย้ายคนงาน การเข้าและออกจากสถานที่ก่อสร้าง การแยกคนงานที่ติดเชื้อ และอื่นๆ จากนั้นข่าวเชิงลบจากพันธมิตร – บมจ. บีทีเอส กรุ๊ป โฮลดิ้งส์ (BTS) ซึ่งแพ้อุทธรณ์ของศาลปกครองสูงสุดเกี่ยวกับเกณฑ์การเสนอราคาของสายสีส้มตะวันออก ซึ่งบ่งชี้ว่า บมจ. ช.การช่าง (CK) มีโอกาสสูงที่จะชนะโครงการนี้ นอกจากนี้การก่อสร้างสายสีชมพูและสีเหลืองยังล่าช้าออกไปอีกหนึ่งปี เนื่องจากรัฐบาลไม่สามารถส่งมอบที่ดินได้ตามกำหนด และล่าสุดยังมีการยกเลิกการประมูลโครงการสายสีม่วงใต้อีกด้วย
มีงานในมือจำนวนมากหนุนการเติบโต
แต่อย่างไรก็ตาม เราคาดว่ากำไรของ STEC จะกลับมาเติบโตแข็งแกร่งในปี 2022-23F หลังจากรัฐบาลค่อยๆ ผ่อนคลายมาตรการล็อกดาวน์ มูลค่างานในมือที่มีอยู่ของบริษัทฯ อยู่ในระดับสูงที่ 7.2 หมื่นลบ. แม้จะเผชิญความล่าช้า แต่เรายังคงคาดว่ารถไฟฟ้าสายสีม่วงใต้จะกลับมาเปิดประมูลอีกครั้งใน 2H22 และ STEC จะชนะ 1 ใน 6 สัญญาก่อสร้าง นอกจากนี้เรายังคาดว่า STEC จะได้ลงนามในสัญญาโครงการสนามบินอู่ตะเภาในปลายปีหน้า ทำให้มูลค่างานในมือเพิ่มขึ้นเป็น 1.02 แสนลบ. ณ สิ้นปี 2022F นั่นคือ 4 เท่า ของฐานรายได้ในปีนี้ ประมาณการของเราได้สมมติแล้วว่าโครงการสายสีเหลืองและสีชมพูจะแล้วเสร็จล่าช้าออกไปยังปลายปี 2022F
ราคาหุ้นสะท้อนข่าวร้ายไปแล้ว
เนื่องจากราคาหุ้นร่วงลง 17% จากจุดสูงสุดของปีนี้ STEC จึงซื้อขายที่ 23 เท่า PE ในปี 2022F และ 19 เท่า ในปี 2023F เทียบกับ PE เฉลี่ยก่อนโควิด-19 ที่ 34 เท่า ในปี 2015-19 เมื่อดูช่วงการซื้อขายที่ไม่รวมช่วงสูงสุดและต่ำสุดผิดปกติ STEC ซื้อขายเฉลี่ยที่ 24 เท่า ในช่วง 10 ปีที่ผ่านมา
ติดตามรายละเอียดเพิ่มเติมได้ใน……