
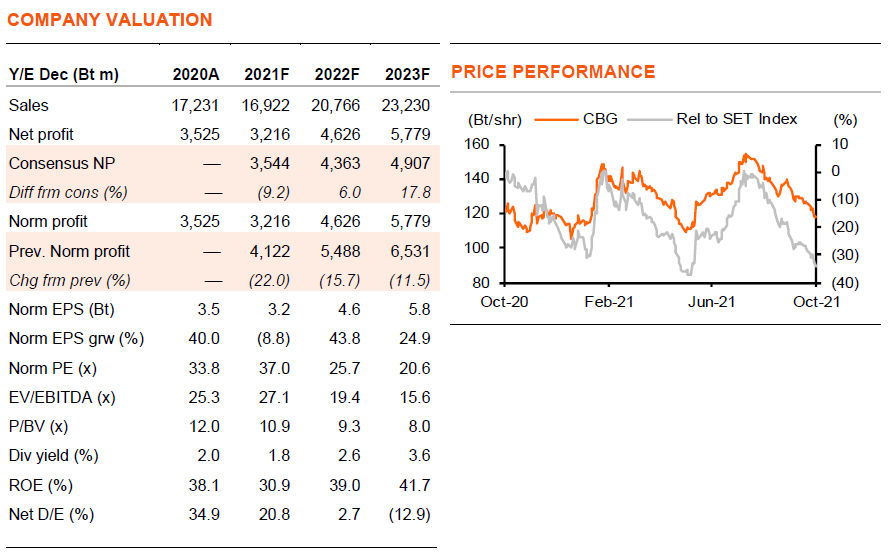
ผลกระทบจากโควิด-19 ในประเทศไทย และตลาดส่งออกหลักของ CBG ดูเหมือนจะมากกว่าที่เราคาดไว้ก่อนหน้านี้ และเราคาดว่ากำไรจะลดลง 27% y-y ใน 3Q21F อย่างไรก็ตาม เนื่องจากราคาหุ้นได้ลดลงแล้ว 23% จากจุดสูงสุดของปีนี้ เราจึงยังคงแนะนำ “ซื้อ”
น่าจะอ่อนแอใน 3Q21F
เราคาดว่ากำไร 3Q21F ของ CBG อยู่ที่ 670 ลบ. ลดลง 27% y-y และ 30% q-q ซึ่งต่ำกว่าที่เราคาดไว้ก่อนหน้านี้ และเราปรับลดประมาณการกำไรของเราลง 22/16/12% ในปี 2021-23F และปรับราคาเป้าหมายปีฐาน 2022F ลดลงเหลือ 150 บาท (จาก 167) บาท ตลาดหลักของ CBG มีการล็อกดาวน์พร้อมกัน นั่นคือ ประเทศไทย (50% ของยอดขายในปี 2021F) กัมพูชา (28%) และเมียนมาร์ (9%) ขณะที่ยอดขายในจีน (8%) อ่อนตัวลงเช่นกันใน 3Q21F จาก 2Q21F เนื่องจากบางพื้นที่ถูกล็อคดาวน์ นอกจากนี้เรายังคาดว่าอัตรากำไรขั้นต้นจะลดลงเป็น 38.5% ใน 3Q21F จาก 41.6% ใน 3Q20 เนื่องจากราคาอะลูมิเนียมที่เพิ่มขึ้น 55% y-y (7% ของ COGS)
คาดดีขึ้นใน 4Q21F
ปัจจุบันการล็อกดาวน์เริ่มคลี่คลายในตลาดหลักส่วนใหญ่ เราคาดว่าจะเริ่มเห็นการฟื้นตัวของคำสั่งซื้อผลิตภัณฑ์ เราคาดว่ากำไร 4Q21F จะดีขึ้นเป็น 890 ลบ. เพิ่มขึ้น 2% y-y และ 33% q-q ซึ่งน่าจะเป็นการดีดตัวขึ้นอย่างแข็งแกร่ง แม้จะยังไม่กลับมาสู่จุดสูงสุดของ 2Q21 ที่ 967 ลบ. ก็ตาม เราคาดว่าการฟื้นตัวจะมาจากอุปสงค์ที่กลับมาฟื้นตัวหลังการล็อกดาวน์ และการเติมสินค้าคงคลังหลังจากสินค้าคงคลังหมดใน 3Q21 เรายังคงคาดว่าราคาอะลูมิเนียมจะกดดันต้นทุนอย่างต่อเนื่อง แต่ปริมาณการขายที่เพิ่มขึ้น และต้นทุนที่ลดลงจากการปรับสูตรน้ำตาลตั้งแต่ 3Q21 ยังน่าจะช่วยให้อัตรากำไรดีขึ้น
มีโอกาสเพิ่มส่วนแบ่งกำไร
ผู้ถือหุ้นรายใหญ่ของ CBG กำลังขยายธุรกิจค้าปลีกซึ่งประกอบด้วย CJ Express (มินิมาร์ท) และร้านถูกดี (ร้านสะดวกซื้อกึ่งดั้งเดิมราคาถูก) การขยายร้านน่าจะเป็นประโยชน์ต่อ CBG ด้วยทำให้สามารถขายผลิตภัณฑ์ของตนได้มากขึ้น โดยเฉพาะเครื่องดื่มชูกำลังให้กับร้านค้าเหล่านั้น CJ Express มี 600 สาขา และกำลังขยายสาขาในเชิงรุก ร้านถูกดี (แปลว่า “ถูกมาก” ในภาษาไทย) เป็นแฟรนไชส์ร้านสะดวกซื้อในพื้นที่ต่างจังหวัด ร้านถูกดีมีสาขามากกว่า 1000 สาขา และมีแผนที่จะขยายไปถึงระดับ 10,000 สาขาในหลายปีข้างหน้า
ยังคงเป็นหุ้นเติบโตในระยะยาว
เรายังคงแนะนำ “ซื้อ” CBG แม้จะสะดุดใน 2H21F แต่เรายังคงมองว่า CBG เป็นหุ้นเติบโตสูง ซึ่งได้แรงหนุนจากการเติบโตในตลาดส่งออก ยอดขายเครื่องดื่มวิตามิน C-Lock ที่เพิ่มขึ้นซึ่งเปิดตัวไปเมื่อสองปีที่แล้ว การขยายผลิตภัณฑ์ใหม่ ส่วนแบ่งการตลาดที่เพิ่มขึ้นจากการขยายสาขาของธุรกิจของครอบครัว และต้นทุนที่ลดลงจากการปรับสูตรน้ำตาลตั้งแต่ 3Q21 เราคาดว่า EPS จะเติบโต -9/44/25% ในปี 2021-23F CBG ยังเป็นบริษัทเครื่องดื่มที่มีประสิทธิภาพและให้ผลกำไรสูง ด้วยให้ ROE ที่ 31% ในปี 2021F หลังจากที่ราคาหุ้นร่วงลง 23% จากจุดสูงสุดของปีนี้ เรามองว่า CBG ไม่แพง ซื้อขายที่ PE ที่ 26 เท่า ในปี 2022F เทียบกับค่าเฉลี่ยที่ 34 เท่า นับตั้งแต่เข้าจดทะเบียนในตลาด
ติดตามรายละเอียดเพิ่มเติมได้ใน……