
SPA (BUY) – เริ่มให้บริการได้อีกครั้ง – Target Price Bt10.00, Price Bt7.55
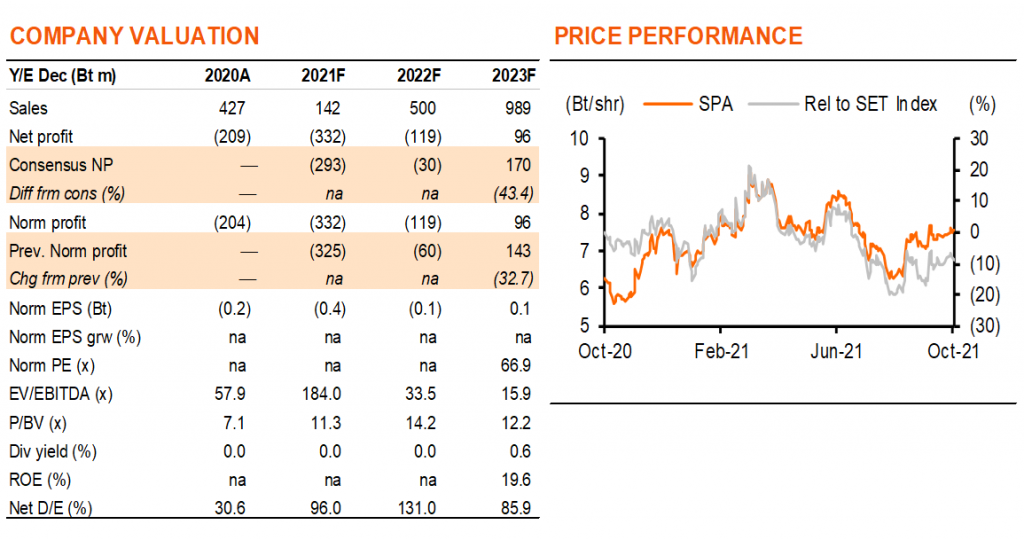
เราปรับคำแนะนำ SPA เป็น “ซื้อ” โดยมองว่าบริษัทฯผ่านจุดเลวร้ายที่สุดไปแล้วหลังร้านสปาได้กลับมาเปิดบริการ จากมาตรการโควิด-19 ที่ผ่อนคลายลงของรัฐบาล เราใช้สมมติฐานนักท่องเที่ยวต่างชาติจะกลับมาใน 2H22F และคาด SPA จะกลับมามีกำไรในปี 2023F เราปรับราคาเป้าหมาย เป็น 10 บาท จากแนวโน้มที่สดใสขึ้น และความเสี่ยงจากโควิดที่ลดลง
แนะนำ “ซื้อ” หลังผ่านจุดเลวร้ายที่สุดไปแล้ว
เราปรับคำแนะนำ SPA ขึ้นเป็น “ซื้อ” (จาก ขาย) โดยมีเหตุผลสนับสนุน คือ 1) เราคาดจะไม่มีมาตรการห้ามเปิดร้านสปาอีก หลังธุรกิจสปาถูกห้ามดำเนินงานตามนโยบายรัฐเพื่อป้องกันการระบาดของโควิด-19 ต่อเนื่องมาสองปี 2) SPA เป็นหนึ่งในผู้ได้ประโยชน์จากการกลับมาของนักท่องเที่ยวต่างชาติใน 2H22F ที่เดิมเป็น 75% ของรายได้ในช่วงก่อนโควิด และ 3) เรามองความเสี่ยงต่อสถานะการเงินต่ำ โดยคาดกระแสเงินสดจะกลับเป็นบวกในปี 2022F ราคาเป้าหมาย DCF ของเราปรับขึ้นเป็น 10 บาท จากเรารวมรายได้จากลูกค้าในประเทศที่เพิ่มขึ้น การควบคุมต้นทุนที่ดีกว่าที่คาดในช่วงโควิด และการปรับมาใช้ปีฐานเป็นปี 2022F
กลับมาเปิดให้บริการหลังมาตรการโควิดผ่อนคลาย
SPA กลับมาให้บริการ 36 สาขา (จากทั้งหมด 57 สาขา) ตั้งแต่ 1 ต.ค. หลังรัฐบาลยกเลิกคำสั่งห้ามร้านสปาและร้านนวดเปิดให้บริการ ซึ่งเป็นปัจจัยบวกอย่างมากต่อ SPA หลังสาขาทั้งหมดถูกปิดทำการไปรวม 141 วัน ใน 9M21 เพื่อป้องกันการระบาดของโควิด-19 เนื่องจากเราคาดจะไม่มีการปิดร้านสปาจากภาครัฐอีก กระแสเงินสดของ SPA จึงน่าจะกลับมาเป็นบวกในปี 2022F แม้มีรายได้จากนักท่องเที่ยวเพียงเล็กน้อยเพราะมีแรงหนุนจากรายได้จากลูกค้าไทยที่เพิ่มขึ้นจากการให้บริการรูปแบบใหม่ (เช่น การยืดเหยียด และบำรุงผิวหน้า) เพื่อเพิ่มฐานลูกค้าและยอดขาย การออกผลิตภัณฑ์สปาที่ใหม่และนำเข้าผลิตภัณฑ์มาขาย เพื่อเพิ่มยอดขายต่อครั้ง
กลับมามีกำไรใน 2023F
เราคาดว่า SPA จะกลับมามีกำไรในปี 2023F ภายใต้สมมติฐานของเราว่าจะมีนักท่องเที่ยวต่างชาติเข้ามาในไทย 6/26/39 ล้านคน ในปี 2022-24F เทียบกับเดิม 40 ล้านคน ในปี 2019 (ดูบทวิเคราะห์ กลุ่มโรงแรม “ฟื้นตัวช้ากว่าที่คาดไว้เดิม” 27 ก.ย. 2021 โดย ศิริพร อรุโณทัย) ซึ่งเรามองว่าจะทำให้รายได้รวมของ SPA ปรับดีขึ้นเป็น 36%/71%/94% ของระดับก่อนโควิดในปี 2019 แต่เราคาดกำไรปี 2024F จะออกมาใกล้เคียงกับเมื่อปี 2019 ที่ 243 ลบ. จากอัตรากำไรที่สูงขึ้นของบริการรูปแบบใหม่และผลิตภัณฑ์สปาที่ปรับโฉมมาใหม่ รวมทั้งค่าบริการต่อครั้งที่สูงขึ้นหลัง SPA ใช้กลยุทธการรวมบริการใหม่เข้ากับการนวดที่เป็นที่รู้จักอยู่แล้ว ดังนั้นจึงได้ประโยชน์จากการประหยัดต่อขนาดมากขึ้นในแต่ละสาขา
ฐานะการเงินแข็งแกร่ง
เรายังคงมองว่า SPA มีความเสี่ยงด้านสภาพคล่องต่ำ แม้สองปีที่ผ่านมามีกระแสเงินสดติดลบ แต่เราคาดอัตราส่วนหนี้สินสุทธิต่อทุนจะแตะจุดสูงสุดเพียง 1.3 เท่า ในปี 2022F (จากก่อนโควิดอยู่ต่ำกว่า 0.1 เท่า) เนื่องจากเป็นธุรกิจที่ไม่ได้มีสินทรัพย์ถาวรเป็นสัดส่วนที่สูง และได้ส่วนลดค่าเช่าสาขาในช่วงล็อกดาวน์ และหลังกลับมาให้บริการได้แล้ว เราเชื่อว่า SPA ผ่านจุดเลวร้ายที่สุดมาแล้ว และคาดตลาดจะมีมุมมองบวกจากหุ้นในกลุ่มท่องเที่ยวมากขึ้นหลังโควิด-19 เริ่มบรรเทาลง ราคาเป้าหมายของเราคิดเป็น 35 เท่า PE ในปี 2024F (ซึ่งเป็นปีแรกที่กลับดำเนินงานได้เต็มที่หลังโควิด) อยู่ในช่วงเดียวกับการซื้อขายก่อนเกิดโควิด-19 (ปี 2018-19)
ติดตามรายละเอียดเพิ่มเติมได้ใน……