
เราปรับคำแนะนำ ADVANC ลงเป็น “ถือ” เนื่องจากมองว่ามี upside จำกัดต่อราคาเป้าหมายใหม่ของเราที่ 230 บาท หลังราคาหุ้นปรับขึ้นมาแล้วถึง 10% เรายังเห็นความเสี่ยงจากกลยุทธ์ของ ‘บริษัทใหม่’ ที่อาจเปลี่ยนสภาพตลาดในระยะยาว ส่วนในระยะสั้นเรามองว่า ADVANC อาจมีจังหวะแย่งชิงส่วนแบ่งการตลาดได้ก่อนการควบรวมกิจการของคู่แข่ง
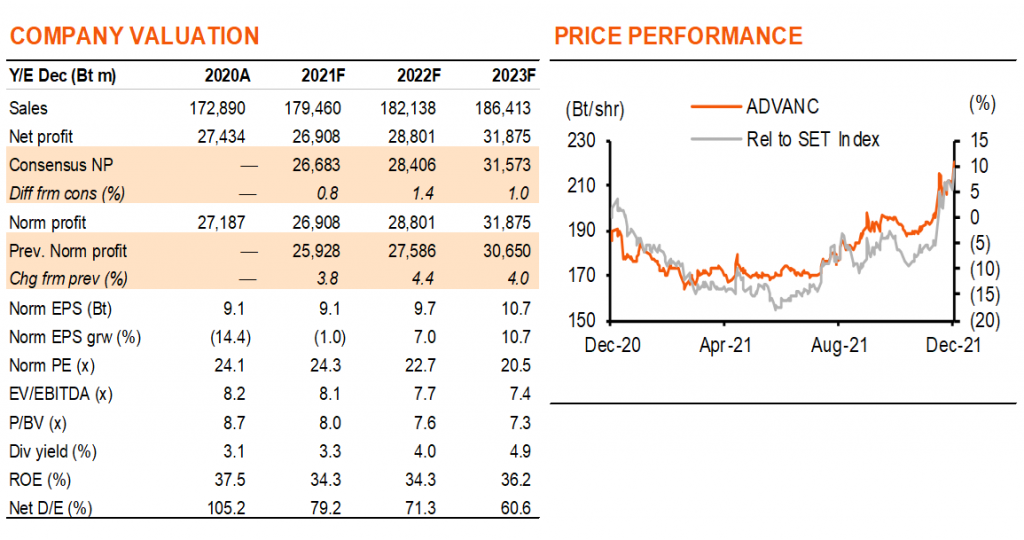
เราปรับคำแนะนำ ADVANC ลงเป็น “ถือ” (จาก ซื้อ) เนื่องจาก 1) เรามองว่ามี upside จำกัดต่อราคาเป้าหมายใหม่ของเราที่ 230 บาท หลังราคาหุ้นปรับขึ้นมาแล้ว 10% หลังการประกาศแผนควบรวมกิจการระหว่าง TRUE กับ DTAC ส่วนมูลค่าพื้นฐานของ ADVANC ก็ไม่ได้อยู่ในเกณฑ์ต่ำแล้วที่ 7.5 เท่า EV/EBITDA และอัตราตอบแทนปันผล 4% ในปี 2022F 2) เราคาดว่า ADVANC มีโอกาสจะได้ส่วนแบ่งตลาดจากการดึงลูกค้าของคู่แข่งที่ไม่อยากย้ายไปใช้บริการของ ‘บริษัทใหม่’ ซึ่งก็อาจทำให้เกิดความเสี่ยงให้มีการแข่งขันที่มากขึ้นในระยะยาว 3) เราเชื่อว่า ‘บริษัทใหม่’ จะต้องทำการตลาดโปรโมทแบรนด์ใหม่ กลายเป็นแรงกดดันการแข่งขันในปีหน้า ในระยะยาว เรามองว่ายังยากเกินไปที่จะคาดเดาภาพการแข่งขัน ซึ่งอาจเป็นได้ทั้งแง่ดีหากผู้เล่นทั้งสองสงบศึกต่อกัน หรืออาจเป็นสถานการณ์ที่ ‘บริษัทใหม่’ ส่งต่อประโยชน์จากการควบรวมผ่านการลดราคาให้ผู้บริโภคเพื่อส่วนแบ่งการตลาด บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มโทรคมนาคม – กลายเป็นตลาดผู้เล่นสองราย ลงวันที่ 10 ธันวาคม 2021
โอกาส ‘หรือความเสี่ยง’ ในการเพิ่มส่วนแบ่งตลาดในระยะสั้น?
ADVANC กำลังเร่งโปรโมชันส่วนลดสำหรับแพคเกจพรีเมียม โดยหวังจะได้รับส่วนแบ่งตลาดเพิ่มขึ้นก่อนการควบรวมกิจการของคู่แข่งจะแล้วเสร็จในช่วงกลางปี 2022F เราเชื่อว่าเป้าหมายหลักของ ADVANC คือลูกค้ารายเดือนของ DTAC ที่มีการใช้จ่ายสูงซึ่งบางรายอาจไม่ต้องการเปลี่ยนไปใช้แบรนด์ใหม่ เรามองว่านี่อาจเป็นโอกาสในการได้ส่วนแบ่งการตลาดเพิ่ม แต่ก็อาจเป็นความเสี่ยงให้มีการแข่งขันที่รุนแรงขึ้นในระยะยาวจากคู่แข่ง
ตลาดผู้เล่นสองราย vs. เดิมมีสามราย
เรามีมุมมองที่อาจตรงข้ามกับทฤษฎีเศรษฐศาสตร์ต่อตลาดผู้เล่นน้อยราย (oligopolistic) โดยเราไม่คาดว่าตลาดผู้เล่นสองราย (duopoly) จะสร้างความแตกต่างอย่างมากจากเดิมที่มีผู้เล่นสามราย เราคาดว่าการแข่งขันจะอยู่ในระดับใกล้เคียงเดิม การปรับเพิ่มประมาณการกำไรของเราขึ้น 3-4% ในปี 2021-24F และราคาเป้าหมายเป็น 230 บาท (จาก 220 บาท) เป็นผลมาจากผลการดำเนินงาน 9Q21 ที่ออกมาดีกว่าคาดจากการควบคุมต้นทุนและแนวโน้มเศรษฐกิจหลังล็อกดาวน์ที่แข็งแกร่งกว่าคาด เราคาด EPS จะเติบโต 7/11/10% ในปี 2022-24F จากการบริโภคในประเทศที่ดีขึ้น การจัดการต้นทุนต่อเนื่อง และการฟื้นตัวของการท่องเที่ยวในระยะถัดไป
ยังคงเป็นหุ้นที่เราชอบ
เรามองว่า ADVANC ยังเป็นผู้ให้บริการที่แข็งแกร่งที่สุดในกลุ่มฯ แม้ส่วนแบ่งการตลาดจะลงมาเป็นอันดับสองที่ 47% หลังการควบรวมของ DTAC และ TRUE หากมองฐานกำไรก่อนควบรวมของ TRUE และ DTAC ที่รวมกันได้ 2.0 พันลบ. บนส่วนแบ่งตลาด 53% ในปี 2021F เทียบกับ ADVANC ที่มีกำไร 2.7 หมื่นลบ. บนส่วนแบ่ง 47% เราเชื่อว่า ‘บริษัทใหม่’ จะต้องใช้เวลาและความพยายามอีกมากเพื่อรีดประโยชน์จากการควบรวมเพื่อให้ได้ความสามารถการทำกำไรทัดเทียม ADVANC เราคาด ADVANC มี ROE 34% และอัตราผลตอบแทนปันผล 4% ในปี 2022F โดยแม้คำแนะนำจะเป็น “ถือ” แต่เราชอบ ADVANC มากกว่า DTAC และ TRUE
ติดตามรายละเอียดเพิ่มเติมได้ใน……