
เรามองว่าการซื้อขายต่ำกว่ามูลค่าทางบัญชีของ IRPC นั้นน่าสนใจ และมีความเสี่ยงต่ออัตรากำไรของปิโตรเคมีที่จำกัด ซึ่งเราคาดว่าจะฟื้นตัวจากการปรับลดการดำเนินงานของแนฟทาแครกเกอร์ และอุปทานปิโตรเคมีที่ลดลงในปีหน้า เราชอบที่ IRPC หันมาเน้น specialty chemical products มากขึ้น คงคำแนะนำ “ซื้อ”
มีมูลค่าไม่แพง
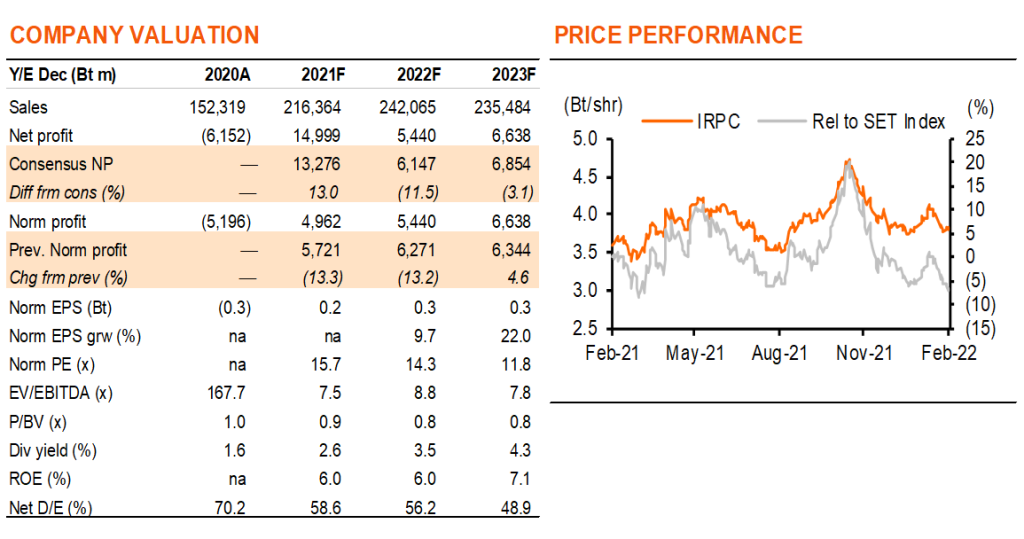
เรายังคงแนะนำ “ซื้อ” IRPC ราคาเป้าหมาย 4.4 บาท (จากเดิม 5.1 บาท) 1) เรามองว่า IRPC ไม่แพงที่ 0.8 เท่า P/BV เทียบกับค่าเฉลี่ย 5 ปีก่อนโควิดที่ 1.2 เท่า 2) เนื่องจาก 51% ของ EBITDA ปี 2021 มาจากธุรกิจปิโตรเคมี จึงน่าจะมีแนวโน้มฟื้นตัวจากคาดการณ์ของเราที่คาดว่า petrochemical spreads จะฟื้นตัวในปีหน้า แม้ว่าเราจะปรับลดกำไรลง 13% ในปี 2022F 3) เราชอบ IRPC ที่มุ่งไปสู่เคมีภัณฑ์พิเศษ (specialty chemical products) ที่มีอัตรากำไรสูงกว่าผลิตภัณฑ์เคมีภัณฑ์ทั่วไป เราปรับเพิ่มกำไรปี 2023F ขึ้น 5% เนื่องจากเรารวมผลกำไรที่เป็นไปได้จาก specialty products ที่สูงขึ้น และ 4) สำหรับธุรกิจปิโตรเคมี เราชอบ IRPC มากกว่า PTTGC ซึ่งต้นทุนวัตถุดิบมีแนวโน้มสูงขึ้น สำหรับธุรกิจโรงกลั่น เราชอบ IRPC มากกว่า TOP ที่กำลังเผชิญกับอุปทานการกลั่นรอบใหม่ เต็มๆ บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มพลังงาน “น้ำมันแข็งแกร่งหนุนให้ไปต่อ” วันที่ 4 ก.พ.2022
มีความเสี่ยงต่ออัตรากำไรของปิโตรเคมีที่จำกัด
เราคาดว่าสเปรดสำหรับเคมีภัณฑ์ที่สำคัญของ IRPC (PP, ABS และน้ำมันหล่อลื่น) จะแตะระดับต่ำสุดใน 1Q22F โดยลดลงแล้วราว 40% จากจุดสูงสุดในปี 2021 จากการเพิ่มกำลังการผลิตของอุตสาหกรรมในระดับสูงสุดแล้ว PP- naphtha และ ABS-naphtha spreads อยู่ต่ำกว่าค่าเฉลี่ยในอดีต 5 ปีที่ US$590/ton และ US$1,269/ton ขณะที่มาร์จิ้นของน้ำมันหล่อลื่นกลับมาอยู่ที่ค่าเฉลี่ยในอดีตแล้ว เราคาดว่า chemical spreads จะฟื้นตัวในปลายปีนี้ เนื่องจากแรงกดดันด้านอุปทานที่ลดลง อีกทั้งแนฟทาแครกเกอร์ยังลดอัตราการดำเนินการลง 5-15% ท่ามกลางสเปรดที่ต่ำ ผลิตภัณฑ์หลักของ IRPC คือ PP และ ABS ซึ่งคิดเป็น 20% และ 8% ของ EBITDA รวม ตามลำดับ
อัตราการใช้กำลังการกลั่นสูงขึ้น แม้มีแผนซ่อมบำรุง
แม้จะมีแผนซ่อมบำรุงใน 4Q22 แต่ IRPC คาดว่าอัตราการใช้กำลังการกลั่นจะเพิ่มขึ้นในปี 2022F เนื่องจากอุปสงค์ในประเทศที่ฟื้นตัว บริษัทฯ คาดว่าอัตราการใช้กำลังการกลั่นอยู่ที่ 198KBDP ในปี 2022F เทียบกับ 191KBPD ในปี 2021F นอกจากนี้บริษัทฯ ยังมีแผนลดต้นทุนดำเนินงาน โดยเฉพาะค่าใช้จ่ายพนักงาน ผ่านโครงการเกษียณอายุก่อนกำหนด
เน้น specialties products มากขึ้น
IRPC ตั้งเป้าเพิ่ม specialties products เป็น 52% ของปริมาณปิโตรเคมีทั้งหมดภายในปี 2025 เทียบกับ 20% ในปัจจุบัน ซึ่งสามารถทำได้ผ่านการอัปเกรดพอร์ตที่มีอยู่ และการควบรวมกิจการที่ต้องใช้เงินลงทุนต่ำ เรามองว่ากลยุทธ์นี้จะช่วยให้บริษัทก้าวไปพร้อมเมกะเทรนด์ระดับโลกได้ เนื่องจากความต้องการเชื่อมโยงกับอุตสาหกรรมการแพทย์ ยานยนต์ และสุขอนามัย เราคาดว่ามีความเป็นไปได้ 50% ที่บริษัทณ จะบรรลุเป้าหมาย และคาดว่ากำไรขั้นต้นจะเพิ่มขึ้นเป็น 375-844 ลบ. ในปี 2023-24F
ติดตามรายละเอียดเพิ่มเติมได้ใน……