
Results Comment
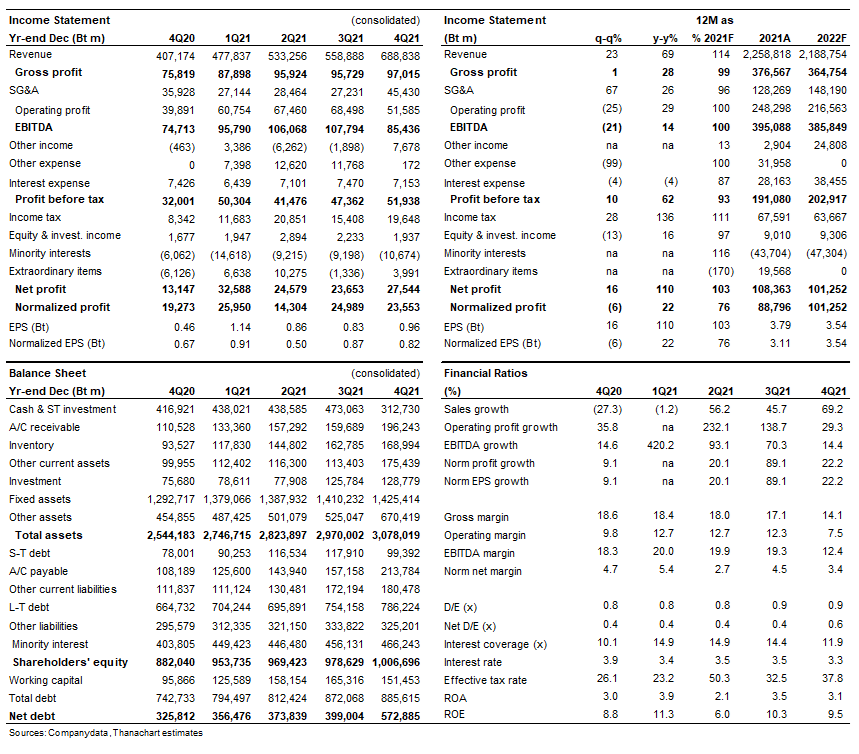
- PTT รายงานกำไรสุทธิ 4Q21 ที่ 27.5 พันลบ. (+16% q-q และ +110% y-y) เราคาดว่ากำไรปกติอยู่ที่ 23 พันลบ. ลดลง 6% q-q ซึ่งสูงกว่าตลาดคาด 8% แต่สอดคล้องกับการคาดการณ์ของเรา กำไรสุทธิที่ดีขึ้น q-q เนื่องจากกำไรจาก FX 5 พันลบ. (เทียบกับขาดทุน 6 พันลบ. ใน 3Q21) และไม่มีผลขาดทุนจากอนุพันธ์
- ก๊าซ: EBITDA อยู่ที่ 19.2 พันลบ. (-18% q-q, +19% y-y) ใน 4Q21 การหดตัว q-q ส่วนใหญ่เป็นเพราะต้นทุนก๊าซที่พุ่งสูงขึ้น ซึ่งเพิ่มขึ้น 19% q-q เป็น US$8.4/mmbtu ปริมาณขายก๊าซลดลง 2% q-q เนื่องจากความต้องการใช้ไฟฟ้าโดยรวมของประเทศไทยลดลง โดยส่วนใหญ่มาจากภาคครัวเรือนซึ่งเป็นไปตามปัจจัยฤดูกาล
- การค้าน้ำมัน: EBITDA ลดลง 25% q-q เป็น 1.5 พันลบ. ส่วนใหญ่มาจากการขาดทุนจากการทำ mark-to-market แม้ว่าปริมาณขายจะดีขึ้นมาก ปริมาณขายเพิ่มขึ้น 48% q-q เนื่องจากความต้องการที่เพิ่มขึ้น
- รายการสำคัญที่ไม่ได้มาจากการดำเนินงาน เราคาดว่ากำไรที่ไม่เกิดขึ้นประจำอยู่ที่ 4 พันลบ. ใน 4Q21 เทียบกับ -1.3 พันลบ. ใน 3Q21 ส่วนใหญ่ประกอบด้วย การรับรู้ค่าใช้จ่ายส่งคืนผลประโยชน์ Take or Pay แหล่งก๊าซฯ เมียนมา แก่ภาครัฐ -2.7 พันลบ. และการด้อยค่าสินทรัพย์ NGV 3.4 พันลบ. แต่อย่างไรก็ตาม ขาดทุนนี้ถูกชดเชยด้วยกำไร 1.7 พันลบ. จากปริมาณที่ผู้ผลิตส่งได้ไม่ถึงปริมาณตามสัญญา (Shortfall) ของแหล่งเอราวัณ กำไร 1.4 พันลบ. จากการจำหน่ายธุรกิจท่อส่งก๊าซในอียิปต์ และกำไรจาก FX 5 พันลบ.
- แนวโน้ม PTT คาดว่าต้นทุน pool gas จะเพิ่มขึ้นต่อเนื่องราว 30% y-y ในปี 2022 สอดคล้องกับที่เราคาดไว้ เนื่องจากผลผลิตจากแหล่งเอราวัณที่ไม่ถึงปริมาณตามสัญญา อัตราการใช้กำลังการผลิตของโรงแยกก๊าซคาดว่าจะลดลงเป็น 85% จากมากกว่า 90% ในปี 2021 อย่างไรก็ตาม เรายังคงคำแนะนำ “ซื้อ” PTT เนื่องจากมูลค่าที่น่าสนใจ ราคาน้ำมันที่สูงกว่าที่คาดไว้ YTD ให้ upside risk ต่อการคาดการณ์กำไรของเราและของตลาด
ติดตามรายละเอียดเพิ่มเติมได้ใน……