
Results Comment
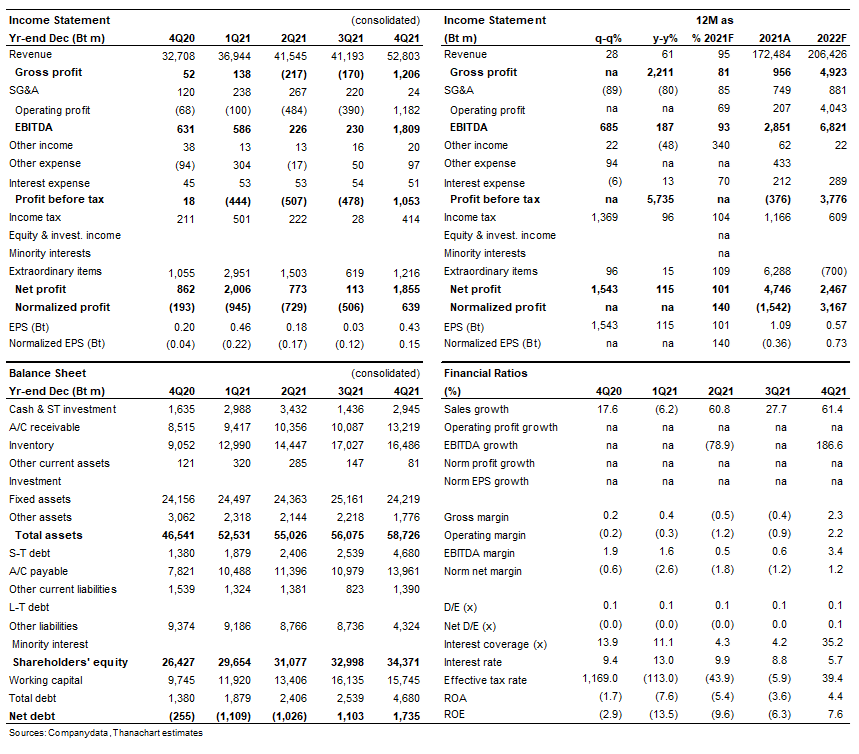
- SRPC รายงานกำไรสุทธิ 4Q21 ที่ 1.86 พันลบ. (เทียบกับ 113 ลบ. ใน 3Q21 และเพิ่มขึ้น 115% y-y) หากไม่รวมรายการที่ไม่ได้มาจากการดำเนินงาน เราประมาณการกำไรปกติที่ 639 ลบ. เทียบกับ -506 ลบ. ใน 3Q21 และ -194 ลบ. ใน 4Q20 ผลการดำเนินงานเป็นไปตามที่เราคาด
- GRM: Accounting GRM อยู่ที่ US$8.2/bbl ขณะที่ market GRM ไม่รวมกำไร/ขาดทุนจากสต็อกอยู่ที่ US$6/bbl เพิ่มขึ้นจาก US$2.3/bbl ใน 3Q21 สาเหตุหลักมาจากสเปรดที่สูงขึ้นของผู้ผลิตหลัก ปริมาณน้ำมันดิบเข้ากลั่นยังปรับตัวดีขึ้นเป็น 139kbd ใน 4Q21 (อัตราการใช้กำลังการผลิต 80%) เพิ่มขึ้นจาก 129kbd และ 135kbd ใน 3Q21 และ 4Q20 ตามลำดับ เนื่องจากอุปสงค์ปรับตัวดีขึ้นหลังมาตรการล็อกดาวน์ใน 3Q21
- ต้นทุน: เราคาดว่าต้นทุนเงินสดจะอยู่ที่ US$1.1/bbl ลดลงจาก US$2.2/bbl ใน 3Q21 ส่วนหนึ่งเป็นเพราะกำไรพิเศษจากการกลับการตั้งสำรองภาษี US$5.9m ใน 4Q21
- รายการที่ไม่ได้มาจากการดำเนินงาน: เราคาดว่ากำไรจากสต็อกอยู่ที่ US$27m (920 ลบ.) ในไตรมาสนี้ บริษัทฯ ยังได้บันทึกกำไรจากอัตราแลกเปลี่ยน 296 ลบ. และกำไรจากการกลับรายการภาษี 200 ลบ. ตัวเลขทั้งหมดเป็นตัวเลขก่อนหักภาษี
- ข้อมูลล่าสุดเกี่ยวกับการรั่วไหลของน้ำมัน: จากข้อมูลของ SPRC ใบอนุญาตให้ใช้ Single Point Mooring (SPM) ถูกระงับ จนกว่าบริษัทฯ จะสามารถทำให้มั่นใจได้ว่าอุบัติเหตุจะไม่เกิดขึ้นอีก SPM เป็นทุ่นผูกเรือน้ำลึกแบบทุ่นเดี่ยวกลางทะเล หรือจุดขนถ่ายน้ำมัน ในทะเล (SPM) ปัจจุบันบริษัทฯ จะต้องใช้วิธี ship-to-ship ในการขนส่งน้ำมันดิบมายังประเทศไทย ซึ่งจะทำให้ค่าขนส่งเพิ่มขึ้น 1 เท่า ซึ่งปกติจะอยู่ที่ประมาณ US$0.8/bbl เป็น US$1.6/bbl
- แนวโน้ม: กำไรปกติที่ดีขึ้นส่วนใหญ่น่าจะถูกหักล้างด้วยค่าใช้จ่ายจากการรั่วไหลของน้ำมัน เราคาดว่าค่าการกลั่นจะแตะจุดสูงสุดใน 1Q22 แนะนำ “ขาย”
ติดตามรายละเอียดเพิ่มเติมได้ใน……