Results Comment
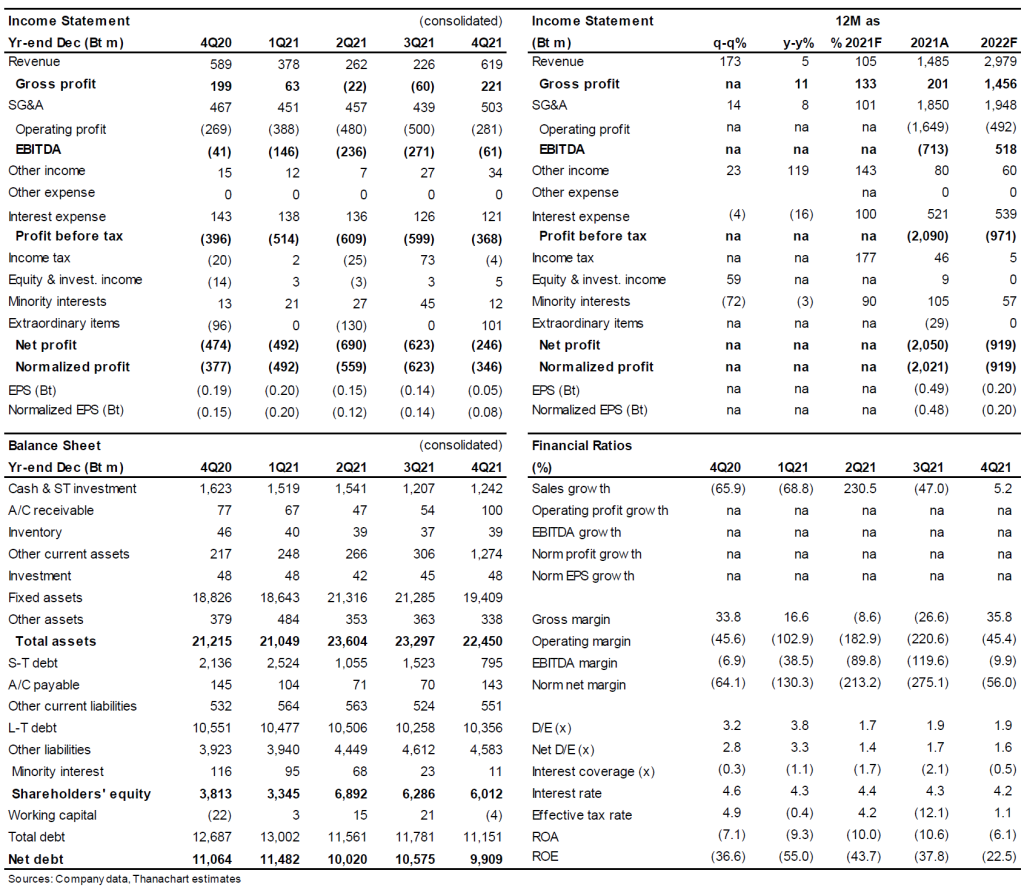
- ERW รายงานผลขาดทุนจากการดำเนินงาน 346 ลบ. ใน 4Q21 เทียบกับขาดทุน 623 ลบ. ใน 3Q21 และขาดทุน 377 ลบ. ใน 4Q20 ซึ่งสอดคล้องกับคาดการณ์ของเรา แต่ดีกว่าที่ตลาดคาดไว้เล็กน้อย รวมรายการพิเศษจากกำไร (ขาดทุน) จากการด้อยค่าของสินทรัพย์ที่ไม่ใช่ทางการเงิน และกำไรจากการขายสินทรัพย์ ERW รายงานผลขาดทุนสุทธิ 246 ลบ. ใน 4Q21
- การขาดทุนที่ลดลง y-y และ q-q เป็นผลมาจากนักท่องเที่ยวที่เพิ่มขึ้น และอัตราค่าห้องพักเฉลี่ย (ARR) ที่ปรับตัวดีขึ้น โดยได้แรงหนุนจากการคลายล็อกดาวน์ใน 4Q21 และแผนกระตุ้นการท่องเที่ยวภายในประเทศของรัฐบาล
- รายได้ของ ERW จากธุรกิจโรงแรมเพิ่มขึ้น 6% y-y และ 186% q-q เป็น 600 ลบ. ใน 4Q21
- โรงแรมของ ERW ในประเทศไทย (ไม่รวม HOP INN) มีอัตราการเข้าพักอยู่ที่ 30% ใน 4Q21 เทียบกับ 10% ใน 3Q21 และ 25% ใน 4Q20 RevPar ใน 4Q21 อยู่ที่ 497 บาท/คืน เพิ่มขึ้น 38% y-y และ 318% q-q
- อัตราการเข้าพักของ HOP Inn Thailand ของ ERW อยู่ที่ 59% ใน 4Q21 เทียบกับ 27% ใน 3Q21 และ 69% ใน 4Q20 RevPar ใน 4Q21 อยู่ที่ 365 บาท/คืน ลดลง 15% y-y แต่เพิ่มขึ้น 123% q-q
- อัตราการเข้าพักโรงแรมในฟิลิปปินส์ของ ERW อยู่ที่ 49% ใน 4Q21 เทียบกับ 60% ใน 3Q21 และ 33% ใน 4Q20 RevPar ใน 4Q21 อยู่ที่ 423 บาท/คืน เพิ่มขึ้น 49% y-y แต่ลดลง 18% q-q
- ด้วยการผ่อนคลายล็อกดาวน์ การเปิดประเทศอีกครั้ง และแพ็คเกจกระตุ้นการท่องเที่ยวภายในประเทศของรัฐบาล เราคาดว่าการดำเนินธุรกิจโรงแรมจะดีขึ้นในปี 2022 อย่างไรก็ตาม ด้วยมูลค่าที่แพง และมีความเสี่ยงทางการเงิน เราจึงคงคำแนะนำ “ขาย” ERW
ติดตามรายละเอียดเพิ่มเติมได้ใน……