
BCH ยังเป็นหุ้นที่ซื้อได้จากระบาดของโควิดที่ยังมีต่อเนื่อง ด้วยได้รายได้อย่างมากจากบริการโควิด ขณะที่การจัดสรรบริการให้แก่ผู้ป่วยโควิดก็ไม่ได้ขัดขวางการเติบโตของบริการโรคทั่วไปมากนัก และด้วยรายได้จากโควิดจำนวนมากได้ทำให้ BCH กลายเป็นบริษัทที่อยู่ในสถานะเป็นเงินสดสุทธิ เราจึงคงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 24.0 บาท
ยังคงได้ประโยชน์จากการระบาดอีกระลอก
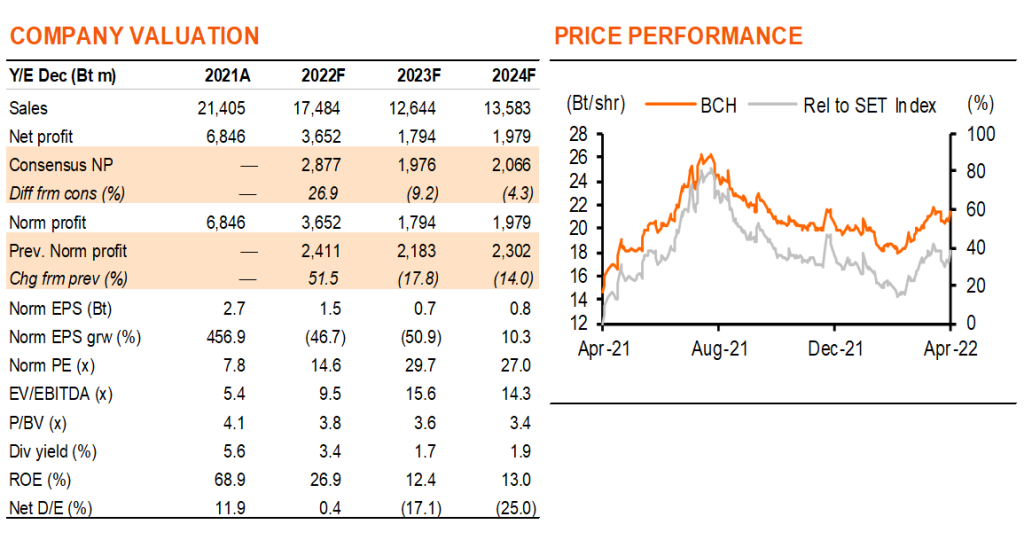
บทวิเคราะห์นี้เป็นส่วนหนึ่งของบทวิเคราะห์กลุ่มโรงพยาบาล “มูลค่ายังไม่สะท้อนการฟื้นตัว” วันที่ 8 เม.ย.2022 เรายังคงแนะนำ “ซื้อ” BCH ยังเป็นหุ้นที่ซื้อได้จากการระบาดของโควิดที่ยังคงมีต่อเนื่อง โดยยังคงได้รับประโยชน์จากการระบาดของโอมิครอนครั้งล่าสุด BCH เป็นเครือโรงพยาบาลที่มีบริการโควิดมากที่สุด เราคาดว่ากำไรจากโควิดจะคิดเป็น 87% ของกำไรรวมในปี 2021 และอีก 68% ในปี 2022F (Exhibit 2) โดยมีกำไรที่เป็นตัวเงินส่วนเกิน 5.7 พันลบ. ในปี 2021 และ 2.5 พันลบ.ในปี 2022 เทียบกับกำไรรวมก่อนเกิดโควิดที่ 1.1 พันลบ. ในปี 2019 BCH นำเสนอบริการโควิดครอบคลุมที่สุดในกลุ่มธุรกิจ ได้แก่ บริการทดสอบเชื้อโควิด, โรงพยาบาล, โรงพยาบาลสนาม, Hospitel และบริการวัคซีน
กลายเป็นบริษัทที่อยู่ในสถานะเป็นเงินสดสุทธิ
รายได้จากโควิดจำนวนมากได้ทำให้ BCH กลายเป็นบริษัทที่อยู่ในสถานะเป็นเงินสดสุทธิ อัตราส่วนหนี้สินสุทธิต่อทุนลดลงจาก 0.7 เท่า ในปี 2019 เป็น 0.1 เท่า ในปี 2021 และเราคาดว่าอยู่ที่ 0.0 เท่า ในปีนี้ ทั้งที่มีค่าใช้จ่ายลงทุนพิเศษ 1.2 พันลบ. และเงินปันผลจ่ายสูงขึ้น (ในอัตราการจ่าย 44% เท่าเดิม) ในบทวิเคราะห์นี้ เนื่องจากการระบาดระลอกใหม่จากโอมิครอน เราจึงปรับเพิ่มกำไรปี 2022F ของ BCH ขึ้น 52% สะท้อนรายได้บริการโควิด และรายได้ผู้ป่วยประกันสังคมโรคทั่วไปที่เพิ่มขึ้น แต่อย่างไรก็ตาม เราปรับลดกำไรลง 18/14% ในปี 2023-24F (Exhibit 1) สะท้อนอัตราการจ่ายเงินชดเชยสำหรับบริการโควิดที่ลดลง ราคาเป้าหมายของเราถูกปรับลงเป็น 24.0 บาท จาก 31.0 บาท BCH ซื้อขายที่ 45.3/35.5 เท่า PE ไม่รวมบริการโควิด เทียบกับ EPS ที่ไม่รวมบริการโควิดที่เติบโต 36/28% ในปี 2022-23F เราคาดว่ากำไรจากบริการโรคทั่วไปในปี 2022F จะใกล้เคียงกับกำไรปี 2019 และปี 2023F จะเกินระดับ 2019 ไป 32%
บริการโรคทั่วไปฟื้นตัว
เราเชื่อว่ากำไรจากบริการโรคทั่วไปที่ใช่โควิดของ BCH ได้ผ่านจุดต่ำสุดที่ต่ำกว่า 1 พันลบ. ตามประมาณการของเราในปี 2021 และเราคาดว่าจะฟื้นตัว 36/28/20% ในปี 2022-24F (Exhibit 4) ปัจจัยหลักผลักดัน ได้แก่ การเติบโตตามปกติของธุรกิจ ความต้องการที่ถูกกักไว้ จำนวนผู้ป่วยประกันสังคมที่เพิ่มขึ้นจากโควต้าที่เพิ่มขึ้น 23% ในปี 2022 และรายได้ผู้ป่วยโรคที่มีความซับซ้อนที่เพิ่มขึ้น ซึ่งได้แรงหนุนจากศูนย์เฉพาะทางใหม่ ได้แก่ ศูนย์หัวใจ ศูนย์เบาหวาน ศูนย์ผู้มีบุตรยาก ศูนย์ฟื้นฟูสุขภาพและสุนทรียภาพ & ศูนย์ศัลยกรรมเพื่อความงาม
การลงทุนใหม่
ด้วยกำไรจำนวนมากจากการให้บริการโควิด BCH จึงตั้งเป้าที่จะใช้จ่ายราว 950 ลบ. ในปี 2022 และ 250 ลบ. ในปี 2023 ในการปรับปรุง 4 โรงพยาบาล (รพ.เกษมราษฎร์บางแค, รพ.เกษมราษฎร์ประชาชื่น, รพ.เกษมราษฎร์ ฉะเชิงเทรา และรพ.การุณเวช ปทุมธานี) เพื่อเพิ่มอาคารหอพักและศูนย์หัวใจที่โรงพยาบาลเกษมราษฎร์อินเตอร์เนชั่นแนล เวียงจันทน์ และเพื่อสร้าง Bangkok Chain Laboratory ซึ่งจะช่วยให้การดำเนินงานหลักของ BCH แข็งแกร่งขึ้นในปีต่อๆ ไป
ติดตามรายละเอียดเพิ่มเติมได้ใน……