
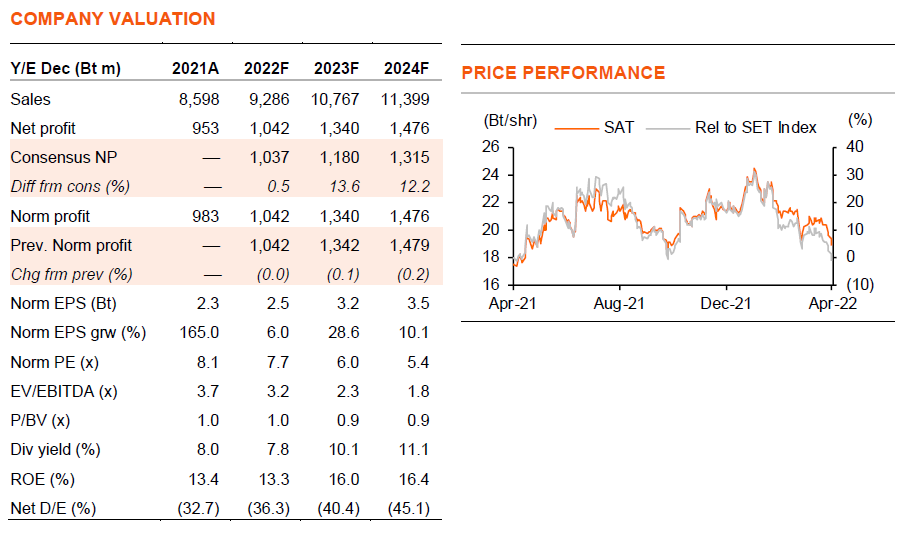
เราคาดว่ากำไรของ SAT จะลดลง 32% y-y ใน 1Q22F ซึ่งไม่เหนือความคาดหมายของเรา และเราคาดว่ากำไรจะพลิกฟื้นใน 2H22F เรายังคงแนะนำ “ซื้อ” SAT ด้วยเป็น value play และให้อัตราผลตอบแทนปันผลสูงที่ 7.8% ที่ 7.7 เท่า 2022F PE
คาดกำไรลดลง 32% y-y ใน 1Q22F
เราคาดว่ากำไรปกติของ SAT จะลดลง 32% y-y และ 3% q-q ใน 1Q22F การลดลงเนื่องจากอัตรากำไรขั้นต้นที่ลดลงจากต้นทุนวัตถุดิบที่สูงขึ้น แม้ว่ายอดขายจะยังคงเติบโตได้ราว 6% y-y แต่การเติบโตส่วนใหญ่นั้นมาจากผลิตภัณฑ์ที่มีอัตรากำไรต่ำ นอกจากนี้ยังมีผลกระทบจากฐานที่สูงใน 1Q21 จากอัตรากำไรที่สูงซึ่งเป็นผลจากราคาเหล็กที่ต่ำ กำไรที่คาดว่าจะลดลงใน 1Q22F ไม่เหนือความคาดหมายของเรา เนื่องจากเราคาดไว้แล้วว่าจะมีผลกระทบจากต้นทุนที่สูงขึ้น และการเติบโตของยอดขายที่ลดลงจากข้อจำกัดด้านอุปทานที่เกี่ยวเนื่อง ยอดขายของ SAT คาดว่าจะแข็งแกร่งกว่าของอุตสาหกรรม (ซึ่งเราคาดว่าการเติบโตเพียง 1-2% y-y ใน 1Q22F) เนื่องจากมีสัดส่วนรถยนต์นั่งส่วนบุคคลเพียงเล็กน้อย (7% ของยอดขายรวม) ซึ่งได้รับผลกระทบมากกว่ารถยนต์เชิงพาณิชย์จากปัญหาการขาดแคลนชิปทั่วโลก
ฟื้นตัวใน 2H22F
เราคาดว่ากำไรของ SAT จะพลิกฟื้นใน 2H22F ที่ 43% y-y และ 47% h-h สำหรับทั้งปี 2022 เรายังคงคาดว่า SAT จะมีกำไรเติบโต 6% y-y ปัจจัยหนุนที่สำคัญ ได้แก่ 1) คำสั่งซื้อชิ้นส่วนรถยนต์ที่แข็งแกร่งขึ้นใน 2H22F ทำให้รายได้ 2H22F คิดเป็น 55% ของรายได้ทั้งปี 2) คำสั่งซื้อชิ้นส่วนใหม่จากรถรุ่นใหม่ 200 ลบ. หรือ 2.2% ของรายได้ปี 2022F และ 3) อัตรากำไรขั้นต้นที่ดีขึ้นหลังการปรับราคาเพื่อสะท้อนต้นทุนที่สูงขึ้น สำหรับการเติบโต y-y ยังมีผลจากฐานกำไรที่ต่ำใน 2H21 จากราคาเหล็กที่สูงขึ้น เหล็กคิดเป็น 40% ของต้นทุนขายรวมของ SAT
อุตสาหกรรมเติบโต 6% y-y
ปัญหาการขาดแคลนชิปเซมิคอนดักเตอร์ยังคงมีอยู่ในรถยนต์นั่งส่วนบุคคลบางรุ่น แต่ไม่มีในรถยนต์เชิงพาณิชย์อีกต่อไป การผลิตรถยนต์ในประเทศไทยใน 2M22 เติบโตเพียง 1.3% y-y (หรือที่ 85% ของปี 2019) เรายังคงคาดการณ์การเติบโตที่ 6% y-y ในปี 2022F ด้วยคาดว่าการเติบโตจะแข็งแกร่งขึ้นในช่วงปลายปีจากปัญหาการขาดแคลนชิปที่บรรเทาลง และความต้องการที่ถูกกักไว้ แยกการเติบโตตามประเภทรถยนต์ใน 2M22 การผลิตรถยนต์นั่งส่วนบุคคลลดลง 23% y-y ขณะที่รถกระบะเติบโต 15% y-y รายได้ของ SAT ในปี 2021 เป็นรถกระบะ 62%, รถบรรทุก 6%, รถยนต์นั่งส่วนบุคล 7% และรถแทรกเตอร์เพื่อการเกษตรคูโบต้า 25% SAT เป็นผู้ได้ประโยชน์หลักของการผลิตรถกระบะที่ดีในมุมมองของเรา
คงคำแนะนำ “ซื้อ”
เรายังคงคำแนะนำ “ซื้อ” SAT และคงราคาเป้าหมายปี 2022F ที่ 27 บาท 1)เราคาดว่ากำไรจะดีขึ้นใน 2H22F และเพิ่มขึ้น 29% y-y ในปี 2023F 2) ซื้อขายที่ PE ที่ไม่แพงที่ 7.7/6.0 เท่า (5.7/4.4 เท่า ไม่รวมเงินสด) และมีอัตราผลตอบแทนปันผลที่น่าสนใจที่ 7.8/10.1% ในปี 2022-23F SAT มีเงินสดสุทธิ 2 พันลบ. หรือ 4.8 บาท/หุ้น เราคาดว่า EBITDA ปีนี้อยู่ที่ 3.7 บาท/หุ้น เทียบกับ capex ที่เพียง 1.2 บาท/หุ้น และ 3) เราชอบแผนผลิตภัณฑ์ใหม่ของ SAT ซึ่งเรายังไม่รวมในประมาณการของเรา
ติดตามรายละเอียดเพิ่มเติมได้ใน……