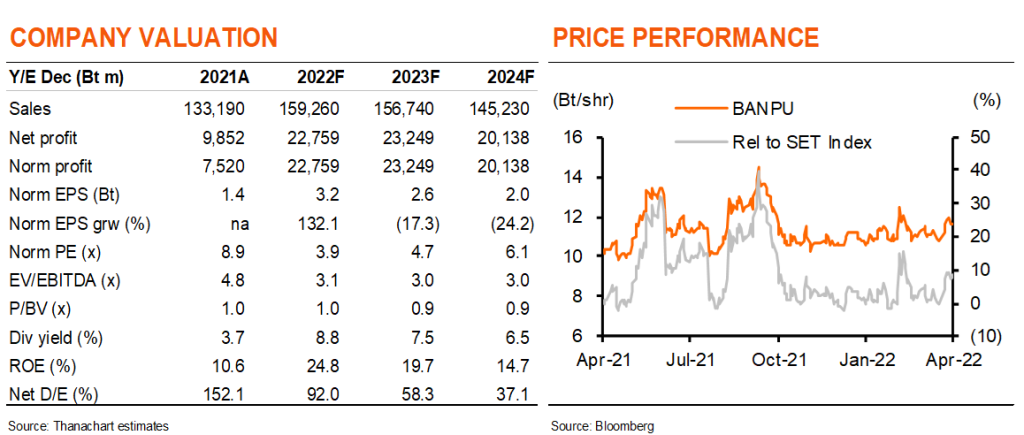
- เราคาดกำไรปกติที่ 8 พันลบ. และกำไรสุทธิ 1 หมื่นลบ.
- ปริมาณถ่านหินที่ลดลงถูกชดเชยด้วยราคาที่สูง
- ธุรกิจก๊าซยังคงแข็งแกร่ง
- ที่เหลือของปี 2022F มีแนวโน้มเป็นบวก
Earnings Preview
- เราคาดว่า BANPU จะรายงานกำไรสุทธิ 1 หมื่นลบ. ใน 1Q22F เพิ่มขึ้นเกือบ 3 เท่าจากระดับ 4Q21 ซึ่งประกอบด้วยกำไรปกติ 8 พันลบ. กำไรพิเศษ 5 พันลบ. จากการขายสินทรัพย์ และขาดทุน 3 พันลบ. จากการทำการป้องกันความเสี่ยง
- ถ่านหิน: เราคาดว่า EBITDA ของถ่านหินจะลดลงเล็กน้อย q-q เนื่องจากปริมาณที่ลดลงตามฤดูกาลถูกชดเชยด้วยราคาที่สูงขึ้น ผลกระทบของราคาถ่านหินที่สูงใน 1Q22 ส่วนใหญ่จะเห็นใน 2Q22 เนื่องจากความเหลื่อมล้ำเป็นปกติระหว่างราคาถ่านหินและผลกระทบต่อ P&L ปริมาณการผลิตในอินโดนีเซียมีแนวโน้มอยู่ที่ 4 ล้านตัน เพิ่มขึ้นประมาณ 5% y-y แต่ลดลง 16% q-q (ตามฤดูกาลปกติเนื่องจากมรสุม) ราคาขายเฉลี่ย มีแนวโน้มที่จะแตะ US$150/ton เพิ่มขึ้นจาก US$147/ton ใน 4Q21 ต้นทุนน่าจะเพิ่มขึ้นเล็กน้อย q-q การดำเนินงานของออสเตรเลียยังคงต่อสู้กับปริมาณการผลิตที่มีแนวโน้มต่ำกว่าเป้า (1.8 ล้านตัน เทียบกับเป้าที่ 2.2 ล้านตัน) เราคาดว่าเหมืองในออสเตรเลียจะรายงานผลขาดทุนเล็กน้อย ส่วนแบ่งกำไรจากเหมืองถ่านหินของจีนน่าจะขยับขึ้นเล็กน้อย q-q
- ก๊าซ: EBITDA ของก๊าซสหรัฐน่าจะอ่อนตัวลง q-q เนื่องจากราคา Henry Hub เฉลี่ยที่ลดลง (เกือบ $5/mmbtu ใน 4Q21 เทียบกับ US$4.6/mmbtu ใน 1Q22) ปริมาณขายมีแนวโน้มทรงตัว ขณะที่ต้นทุนอาจเพิ่มขึ้นเล็กน้อย
- ไฟฟ้าและอื่นๆ: เราคาดว่าผลการดำเนินงานจะอ่อนตัวลงจากส่วนนี้ เนื่องจากยังคงมีผลขาดทุนที่โรงไฟฟ้าของจีนอยู่ ขณะที่เฉพาะโรงไฟฟ้าหงสาเท่านั้นที่มีแนวโน้มสดใส
- แนวโน้มแข็งแกร่งต่อเนื่อง: เราคาดว่าผลการดำเนินงานของ BANPU จะแข็งแกร่งขึ้นใน 2Q-3Q22F เนื่องจากผลของราคาถ่านหินที่ $200+ จะเริ่มส่งผลกระทบไปจนถึงกำไร อีกทั้งราคาก๊าซสูงมากในสหรัฐ (ปัจจุบันอยู่ที่ราว US$7/mmbtu) ยังส่งผลดีต่อแนวโน้มกำไรของ BANPU อีกด้วย
ด้านล่างนี้ เราให้ภาพรวมโดยย่อสำหรับแนวโน้มล่าสุดในตลาดถ่านหิน
- จีน: สินค้าคงคลังถ่านหินที่ท่าเรือ Qinhuangdao ยังคงใกล้ระดับต่ำสุดในรอบ 5 ปีที่ผ่านมา ซึ่งทำให้รัฐบาลยกเลิกภาษีนำเข้าเหลือศูนย์ จาก 3-6% (ขึ้นอยู่กับประเภทของถ่านหิน) เพื่อกระตุ้นการนำเข้ามากขึ้น การปรับลดภาษีจะมีผลตั้งแต่วันที่ 1 พฤษภาคม 2022 ถึง 31 มีนาคม 2023
- อินเดีย: สต๊อกที่โรงไฟฟ้าอยู่ที่ระดับต่ำสุดก่อนฤดูร้อนในรอบ 9 ปี และความต้องการไฟฟ้ากำลังเพิ่มขึ้นในอัตราที่เร็วที่สุดในรอบอย่างน้อย 38 ปี ตามรายงานของ Reuters ดังนั้น 3 รัฐอุตสาหกรรม (มหาราษฏระ คุชราต และทมิฬนาฑู) จึงกำลังเร่งจัดซื้อเพื่อให้แน่ใจว่ามีอุปทานเพียงพอสำหรับรัฐ ทั้งสามรัฐจะนำเข้าเพิ่มอีก 10.5 ล้านตันในอีกหลายเดือนข้างหน้า ซึ่งมากกว่าการนำเข้ารายปีของทุกรัฐสำหรับสาธารณูปโภคของรัฐอย่างน้อย 6 ปี
- ญี่ปุ่น: ญี่ปุ่นได้กำหนดห้ามการนำเข้าถ่านหินของรัสเซีย ซึ่งหมายความว่าโรงไฟฟ้าญี่ปุ่นต้องหาถ่านหินจากที่อื่น ในปี 2021 ญี่ปุ่นนำเข้าถ่านหินประมาณ 14 ล้านตันจากรัสเซีย (ประมาณ 12% ของการนำเข้า) รองจากการนำเข้าจากออสเตรเลียเท่านั้น
ติดตามรายละเอียดเพิ่มเติมได้ใน……