
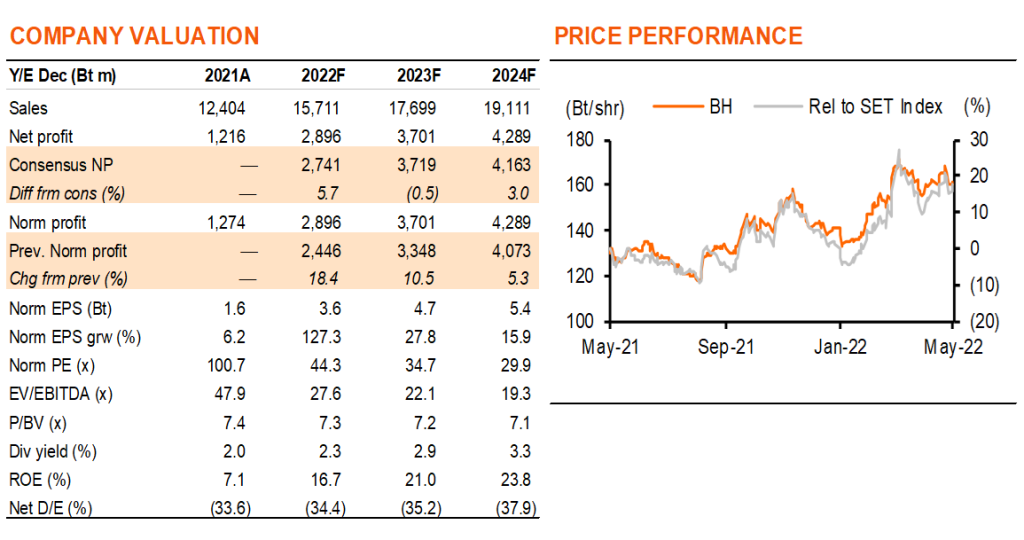
เราปรับเพิ่มคำแนะนำ BH เป็น “ซื้อ” จากการฟื้นตัวของธุรกิจที่เร็วกว่าคาด เนื่องจากการปรับเพิ่มกำไรของเรา เราจึงมองว่าการซื้อขายที่ 34.7 เท่า ในปี 2023F ซึ่งเราคาดผู้ป่วยต่างชาติจะฟื้นตัวอย่างเต็มปี นั้นไม่แพงอีกต่อไป เมื่อเทียบกับการเติบโตของ EPS ที่ 127/28% ในปี 2022-23F
เราปรับคำแนะนำ BH เป็น “ซื้อ” (จาก ถือ) เนื่องจากการฟื้นตัวของธุรกิจที่เร็วกว่าคาด ซึ่งได้แรงหนุนจากปัจจัย 2 ประการ คือ ผู้ป่วยต่างชาติที่กลับมา และอัตรากำไรที่เพิ่มขึ้นจากการมีรายได้จากการรักษาโรคซับซ้อนที่สูงขึ้น เราปรับประมาณการกำไรขึ้น 18/11/5% ในปี 2022-24F และปรับราคาเป้าหมายเป็น 185 บาท (จาก 170 บาท) หลังการปรับประมาณการ BH ยังคงซื้อขายที่ PE ที่สูงที่ 44.3 เท่า ในปี 2022F แต่ลดลงเหลือ 34.7 เท่า ในปี 2023F ซึ่งเป็นปีที่เรามองว่าเป็นปีที่ปกติมากขึ้น เทียบกับค่าเฉลี่ย 5 ปีก่อนเกิดโควิดที่ 39.4 เท่า อย่างไรก็ตาม เรามองว่าการซื้อขายที่ PE ที่ 34.7 เท่า เมื่อเทียบกับการเติบโตของ EPS ที่ 127/28/16% ในปี 2022-24F นั้นสมเหตุสมผลด้วยเป็นหุ้นโรงพยาบาลขนาดใหญ่ แม้ว่า BDMS “ซื้อ” จะยังคงเป็นหุ้นที่เราชอบที่สุด แต่ BH ได้ประโยชน์โดยตรงมากกว่าจากการเปิดประเทศของไทย เนื่องจากรายได้ผู้ป่วยต่างชาติของ BH คิดเป็น 67% ของรายได้รวม เทียบกับ BDMS ที่ 30% ในปี 2019
ผู้ป่วยต่างชาติฟื้นตัวอย่างรวดเร็ว
รายได้ของ BH เติบโต 34% q-q ใน 4Q21 และ 6% q-q ใน 1Q65 โดยได้แรงหนุนหลักจากผู้ป่วยต่างชาติที่เติบโต 58% q-q และ 18% q-q การเติบโตที่แข็งแกร่งมาจากผู้ป่วยต่างชาติที่บินเข้ามาจากตะวันออกกลาง (สหรัฐอาหรับเอมิเรตส์ กาตาร์ และโอมาน) บังคลาเทศ และเมียนมาร์ ซึ่งเป็นเพราะความต้องการการรักษาที่ถูกกักไว้ และการเปิดประเทศอย่างค่อยเป็นค่อยไปของไทยตั้งแต่เดือนพ.ย.2021 เราคาดว่าผู้ป่วยต่างชาติจะเข้ามามากขึ้นต่อเนื่อง หลังจากมีการผ่อนปรนหลักเกณฑ์การเข้าประเทศของไทยในเดือนเม.ย.และพ.ค. และอาจมีการเปิดประเทศอย่างเต็มรูปแบบในเดือนมิ.ย.2022 นอกจากนี้ราคาน้ำมันที่สูงขึ้นยังช่วยหนุนความต้องการจากผู้ป่วยตะวันออกกลาง ซึ่งส่วนใหญ่เป็นผู้ป่วยของ BH อีกด้วย เราคาดว่ารายได้ผู้ป่วยต่างชาติของ BH จะเติบโต 60/25/14% ในปี 2022-24F
การรักษาโรคที่มีความซับซ้อนมากขึ้นหนุนอัตรากำไร
กลยุทธ์ของ BH คือการให้ความสำคัญกับการรักษาในระดับที่สูงกว่าระดับตติยภูมิ และศูนย์เฉพาะทางมากขึ้น เช่น ศูนย์ปลูกถ่ายอวัยวะและเนื้อเยื่อ ซึ่งจะหนุนรายได้จากการรักษาโรคที่มีความซับซ้อน เราคาดว่า EBIT margin ของ BH อยู่ที่ 21/24/26% ในปี 2022-24F เทียบกับ 10/11% ในปี 2020-21 โดยได้แรงหนุนจากผลของ Operating leverage การให้ส่วนลดที่ลดลง ผู้ป่วยต่างชาติที่เพิ่มขึ้น รายได้จากการรักษาโรคซับซ้อนที่เพิ่มขึ้น และการควบคุมต้นทุน การให้ส่วนลดของ BH ใน 1Q22 ลดลงเหลือ 13.7% จาก 17.6% ใน 4Q21 สัดส่วนรายได้ผู้ป่วยต่างชาติเพิ่มขึ้นเป็น 55.5% ใน 1Q22 เทียบกับ 46.1% ในปี 2021 รายได้ผู้ป่วยต่างชาติรายปีใน 1Q22 อยู่ที่เพียง 74% ของระดับปี 2019
เรารวมสองปัจจัยเสี่ยงในประมาณการแล้ว
ประมาณการของเราได้รวมความเสี่ยงหลัก 2 ประการที่มีต่อแนวโน้มการฟื้นตัวของ BH แล้ว ซึ่งได้แก่ 1) แผนการลดการให้ส่วนลดค่ารักษาของโรงพยาบาลอาจส่งผลต่อการฟื้นตัวของผู้ป่วยชาวไทย และ 2) การแข่งขันที่รุนแรงมากขึ้นในช่วงหลังโควิดจากคู่แข่งรายใหม่ เช่น โรงพยาบาลเมดพาร์ค คู่แข่งน่าจะให้ความสำคัญกับผู้ป่วยโรคทั่วไป เราสมมติให้ไม่มีเติบโตของผู้ป่วยชาวไทยของ BH ตั้งแต่ปี 2023F
ติดตามรายละเอียดเพิ่มเติมได้ใน……