
Results Comment
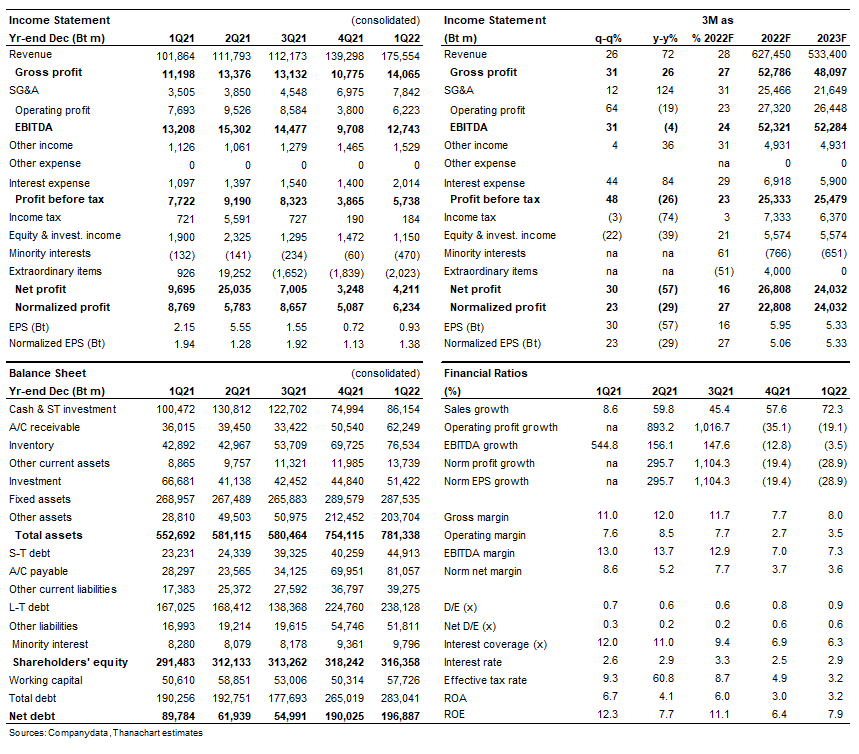
- PTTGC รายงานกำไร 1Q22 ที่ 4.2 พันลบ., -57% y-y และ +30% q-q ซึ่งสอดคล้องกับคาดการณ์ 1Q22 ของเราและของตลาด เราประเมินว่ากำไรปกติอยู่ที่ 6 พันลบ. ดีกว่าที่เราคาดไว้ที่ 4.4 พันลบ. สาเหตุหลักมาจากการเปลี่ยนแปลงนโยบายค่าเสื่อมราคา กำไรหลักเพิ่มขึ้น 23% q-q ส่วนใหญ่เกิดจากการควบรวมกิจการของ Allnex และค่าการกลั่นที่สูงขึ้น
- ถูกกดดันจากขาดทุนจากการป้องกันความเสี่ยงจำนวนมาก PTTGC ขาดทุนจากการป้องกันความเสี่ยง 8.6 พันลบ. ซึ่งลบล้างกำไรจากสต็อกทั้งหมด 4.9 พันลบ. บริษัทฯ รับรู้ขาดทุน 30% ของผลขาดทุนจากการป้องกันความเสี่ยงรวมใน 1Q22 และมีสถานะป้องกันความเสี่ยง 50% ของปริมาณการขายทั้งหมด หรือ 15 ล้านบาร์เรล
- กำไรโอเลฟินดีขึ้น แม้สเปรดที่ต่ำลง Adjusted EBITDA ดีขึ้น 13% q-q เป็น 4.8 พันลบ. เนื่องจากปริมาณการขายที่เพิ่มขึ้น เนื่องจากการปิดซ่อมบำรุงที่น้อยลง EBITDA margin ลดลงเหลือ 11% จาก 12% เนื่องจากความพร้อมของวัตถุดิบอีเทนราคาถูกที่ลดลง Aromatic EBTIDA ติดลบ 1.1 พันลบ. เนื่องจากค่าพรีเมียมคอนเดนเสทที่สูงขึ้น
- รับรู้ผลประกอบการของ Allnex ตามแผนที่วางไว้ จากรายงานของ PTTGC EBITDA ของ Allnex เป็นไปตามที่วางแผนไว้ที่ 3.5 พันลบ. ต่อไตรมาส ซึ่งเราประมาณการไว้ที่ 700 ลบ. ต่อไตรมาส ส่งผลให้ EBITDA ของธุรกิจ performance ของ PTTGC เพิ่มขึ้น 63% q-q เป็น 6.4 พันลบ. หากไม่รวม EBITDA ของ Allnex เราคาดว่า EBITDA ของกลุ่มฯ จะลดลง 27% q-q
- เปลี่ยนนโยบายค่าเสื่อมราคาเพื่อชดเชยค่าใช้จ่ายเพิ่มเติมจาก Allnex ค่าเสื่อมราคาเพิ่มขึ้นเพียง 2% q-q แม้จะควบรวมกิจการของ Allnex เนื่องจากค่าเสื่อมราคาที่ลดลงประมาณ 600-700 ลบ. ต่อไตรมาส (หรือ 12% ของค่าเสื่อมราคาที่มีอยู่) เนื่องจากบริษัทสามารถยืดอายุการให้ประโยชน์ของสินทรัพย์ที่มีอยู่ได้อีก 5 ปี ซึ่งใกล้เคียงกับต้นทุย PPA เพิ่มเติม 400 ลบ. ต่อไตรมาสจาก Allnex
- แนวโน้ม เราคาดว่ากำไรหลัก 2Q22F มีแนวโน้มดีขึ้นเล็กน้อยจากอัตรากำไรจากเคมีภัณฑ์ที่ดีขึ้น QTD เราคงคำแนะนำ “ซื้อ” เนื่องจากเราเห็น downside ที่จำกัด
ติดตามรายละเอียดเพิ่มเติมได้ใน……