

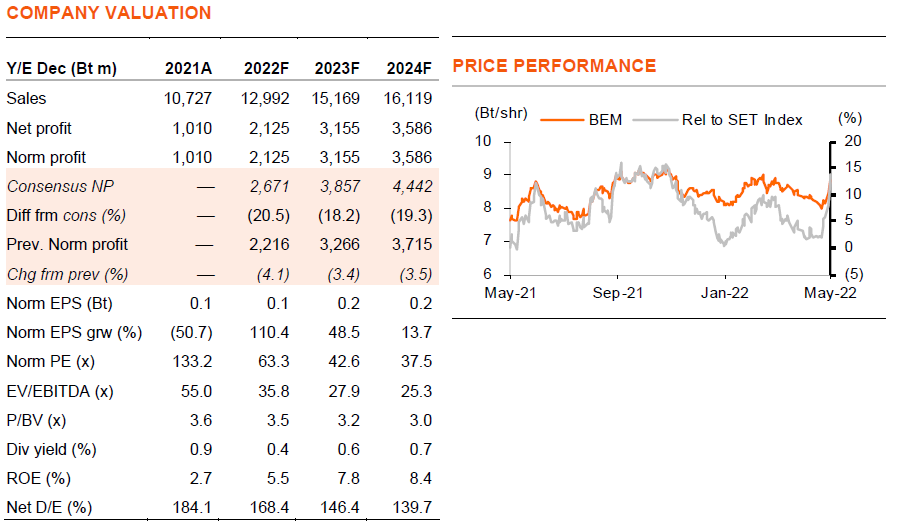
การผ่อนคลายข้อจำกัดของโควิด-19 ที่มากขึ้น ทำให้ยอดการใช้ทางด่วนและผู้โดยสารของ BEM ฟื้นตัวอย่างต่อเนื่องเป็น 80% และ 60% ของระดับก่อนเกิดโควิด-19 และเรายังคงคาดว่ากำไรจะเติบโตเฉลี่ยที่ 53% ในปี 2022-24F เช่นเดิม นอกจากนี้เรายังเห็นปัจจัยหนุนราคาหุ้นในระยะสั้นจากการประมูลโครงการสายสีส้มตะวันตกในปีนี้ด้วย คงคำแนะนำ “ซื้อ”
คงคำแนะนำ “ซื้อ”
เราปรับประมาณการกำไร และคงคำแนะนำ “ซื้อ” BEM ราคาเป้าหมาย (ปีฐาน 2022F) ที่ 10 บาท/หุ้น เราคาดว่าปัจจัยผลักดันราคาหุ้นมาจาก 1) การฟื้นตัวของกำไรที่แข็งแกร่งจากการฟื้นตัวของยอดการใช้ทางด่วนและจำนวนผู้โดยสาร และผลประโยชน์จากการมี operating leverage ที่สูง และ 2) มีโครงการที่มีโอกาสได้อีกมาก โดยเฉพาะรถไฟฟ้าสายสีส้มตะวันตก ซึ่งการรถไฟฟ้าขนส่งมวลชนแห่งประเทศไทย (รฟม.) กำหนดให้เปิดประมูลในปีนี้, รถไฟฟ้าสายสีม่วงใต้ ซึ่งขณะนี้อยู่ระหว่างการก่อสร้าง และ รฟม. มีแนวโน้มจะเปิดประมูลผู้ประกอบการในปี 2026-27 และทางด่วน 2 ชั้น ซึ่งอยู่ในขั้นตอนของการประเมินผลกระทบสิ่งแวดล้อม
กำไรเติบโตเฉลี่ยที่ 53% ในปี 2022-24F
หลังจากยอดการใช้ทางด่วนลดลงเหลือ 69% ของระดับก่อนโควิด-19 ในปี 2021 และจำนวนผู้โดยสารเหลือ 44% การผ่อนคลายข้อจำกัดของโควิด-19 ทำให้ยอดการใช้ทางด่วนของ BEM ฟื้นตัวเป็น 78% ของระดับก่อนโควิด-19 และจำนวนผู้โดยสารอยู่ที่ 55% จนถึงเดือนนี้ ด้วยโรงเรียนที่กลับมาเปิดเรียนที่โรงเรียน ศูนย์นิทรรศการกลับมาจัดกิจกรรม และนักท่องเที่ยวต่างชาติมากขึ้นหลังจากการผ่อนคลายข้อจำกัดการเข้าประเทศไทย ผู้บริหาร BEM จึงเห็นยอดการใช้ทางด่วนอยู่ที่ 80% ของระดับก่อนโควิดในปี 2019 และจำนวนผู้โดยสารอยู่ที่ 60% เราคาดว่ายอดการใช้ทางด่วนของ BEM จะอยู่ที่ 85/98/100% ของระดับก่อนโควิด-19 ในปี 2022-24F และจำนวนผู้โดยสารอยู่ที่ 59/83/99% ซึ่งจะหนุนให้กำไรเติบโต 110/49/14% y-y ในปี 2022-24F
สายสีส้มตะวันตกเปิดประมูลในปีนี้
ผู้บริหาร BEM คาดว่า รฟม. จะประกาศ TOR สำหรับโครงการรถไฟใต้ดินสายสีส้มตะวันตกมูลค่า 1.28 แสนลบ. ภายในเดือนมิถุนายนปีนี้ ยื่นซองประมูลภายในเดือนตุลาคม และประกาศผลผู้ชนะภายในสิ้นปีนี้ เรามองว่า BEM เป็นมีโอกาสที่จะเป็นผู้ชนะ เนื่องจาก 1) BEM มีประสบการณ์ ด้วยเป็นผู้ให้บริการรถไฟใต้ดินเพียงรายเดียวในประเทศไทย 2) ข้อได้เปรียบในการดำเนินงานเนื่องจาก BEM สามารถใช้อุปกรณ์บางส่วนที่มีอยู่ในปัจจุบันสำหรับดำเนินการสายนี้ได้ และ 3) มีความสามารถในการก่อสร้างเนื่องจากบริษัทแม่ของ BEM คือ บมจ. ช. การช่าง (CK “ซื้อ”) หาก BEM ชนะโครงการ และเราสมมติให้ IRR อยู่ที่ 10% เราคาดว่าจะมีมูลค่าเพิ่มจากราคาเป้าหมายของเราที่ 1 บาท/หุ้น
อัตราส่วนหนี้สินต่อทุนที่สูงไม่ใช่ปัจจัยกังวล
การลงทุนในส่วนต่อขยายรถไฟฟ้าสายสีน้ำเงิน ทางด่วน SOE และวิกฤตการณ์โควิด-19 ทำให้อัตราส่วนหนี้สินสุทธิต่อทุนของ BEM เพิ่มขึ้นเป็น 1.8 เท่า ในปี 2021 เทียบกับ covenant ที่ 2.5 เท่า อย่างไรก็ตาม หากเราไม่รวมหนี้ 8 พันลบ. สำหรับระบบ M&E ของรถไฟฟ้าสายสีม่วงเหนือ ซึ่ง รฟม. จะต้องชำระคืนให้ BEM ในอีก 4 ปีข้างหน้า อัตราส่วนนี้จะลดลงเหลือ 1.5 เท่า ในปี 2022F และแม้ BEM จะชนะโครงการรถไฟฟ้าสายสีส้มตะวันตก เราก็ไม่คาดว่าจะประสบปัญหาทางการเงิน เนื่องจากโครงการต้องใช้เงินลงทุนเพียง 3.2 หมื่นลบ. ขณะที่ส่วนที่เหลืออีก 9.6 หมื่นลบ. จะได้รับการอุดหนุนอย่างเต็มที่จากรัฐบาล
ติดตามรายละเอียดเพิ่มเติมได้ใน……