

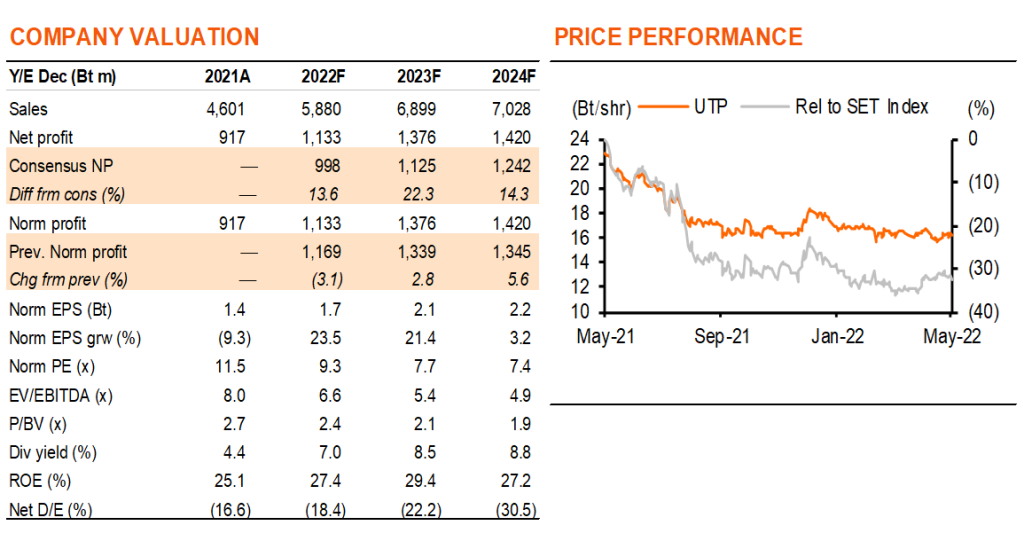
เรายังคงคำแนะนำ “ซื้อ” UTP และปรับ TP เป็น 29 บาท จาก 27 บาท เราเห็น UTP มีแนวโน้มที่เป็นบวก หนุนโดยอุปสงค์กระดาษบรรจุภัณฑ์ในประเทศที่แข็งแกร่ง และแรงกดดันด้านต้นทุนที่ลดลง UTP น่าสนใจที่ 9 เท่า 2022F PE บน EPS ที่เติบโตเฉลี่ยที่ 22% ในปี 2021-23F การเติบโตของกำไรและปันผลที่อาจสูงขึ้นเป็นปัจจัยหลักผลักดันในระยะสั้น
ความต้องการในประเทศแข็งแกร่ง
UTP เห็นความต้องการกระดาษบรรจุภัณฑ์ที่แข็งแกร่งมาก โดยเฉพาะกระดาษทำผิวกล่อง (Linerboard) โดยส่วนหนึ่งเป็นเพราะตลาดในประเทศที่ตึงตัว และความสามารถของ UTP ในการปรับปรุงคุณภาพผลิตภัณฑ์ ตลาดที่ตึงตัวทำให้ UTP (และคู่แข่งในอุตสาหกรรม) สามารถขึ้นราคาได้ต่อเนื่องแม้แรงกดดันด้านต้นทุนจะลดลง นอกจากนี้ UTP ยังมีสัดส่วนยอดขายที่ดีขึ้น โดยปัจจุบันมีสัดส่วน กระดาษทำผิวกล่อง : กระดาษคราฟท์สำหรับทำลอนลูกฟูก (Corrugating Medium) ที่ 40:60 เพิ่มขึ้นจาก 32:68 ในปี 2021 ผู้บริหารเชื่อว่าจะสามารถผลักดันยอดขายกระดาษทำผิวกล่องเป็น 50% ภายในสิ้นปี ซึ่งจะช่วยทำให้อัตรากำไรของ UTP เพิ่มขึ้นไปอีก เนื่องจากกระดาษทำผิวกล่องให้อัตรากำไรสูงกว่ากระดาษคราฟท์สำหรับทำลอนลูกฟูกมาก ราคาขายเฉลี่ยที่เพิ่มขึ้น และสัดส่วนผลิตภัณฑ์ที่ดีขึ้น ทำให้กำไรฟื้นตัวแข็งแกร่งใน 1Q22 และเราคาดว่าจะมีแนวโน้มต่อเนื่องไปในช่วงที่เหลือของปี 2022F
แรงกดดันด้านต้นทุนบรรเทาลง
ต้นทุน OCC ที่เพิ่มขึ้น เป็นหนึ่งในปัจจัยหลักกดดันความสามารถในการทำกำไรของ UTP ตั้งแต่ต้นปี 2021 แต่อย่างไรก็ตาม ราคาเพิ่มขึ้นสูงสุดในช่วงปลายปี 2021 ที่ราว US$300/tonne และหลังจากนั้นก็ค่อยๆ ลดลง ขณะที่เราปรับเพิ่มสมมติฐานราคา OCC ขึ้นอีกครั้งราว US$50/tonne เป็น US$270/ton ในปี 2022F และ US$250/tonne ในปี 2023-24F แต่ปัจจุบันเราเห็นโอกาสที่จะเพิ่มขึ้นไปอีกจากระดับนี้จำกัด สำหรับพลังงาน ราคาถ่านหินความร้อนต่ำทรงตัวที่ต่ำกว่า US$100/tonne ตามเกณฑ์มาตรฐาน ICI4 (4,200 kcal/kg) UTP ยังเสริมการผลิตด้วยการซื้อไฟฟ้าจากกริดในช่วงนอกชั่วโมงเร่งด่วน ซึ่งราคาไฟฟ้าถูกกว่าต้นทุนการผลิตของ UTP ดังนั้นเราจึงคิดว่าแรงกดดันด้านต้นทุนที่เลวร้ายที่สุดได้จบลงแล้ว และคาดว่าอัตรากำไรจะเพิ่มขึ้นต่อเนื่อง
ขยายกำลังการผลิตต่อเนื่อง
UTP อยู่ระหว่างการติดตั้งเครื่องจักรใหม่ ซึ่งจะช่วยทำให้กำลังการผลิตเพิ่มขึ้นราว 20% อย่างไรก็ตาม เนื่องจากโควิด-19 และปัญหาการขนส่ง จึงมีการก่อสร้างล่าช้าออกไป ซึ่งหมายความว่าปัจจุบันกำลังการผลิตใหม่มีกำหนดจะเริ่มใน 4Q22 แทนที่จะเป็น 3Q22 ตามแผนที่วางไว้ก่อนหน้า และเราได้รวมในสมมติฐานของเราแล้ว อย่างไรก็ตาม กำลังการผลิตที่เพิ่มขึ้นจะช่วยหนุนการเติบโตของปริมาณใน 4Q22F และ 2023F
มูลค่าน่าสนใจ
เรามองว่า UTP ยังคงมีมูลค่าที่น่าสนใจ ซื้อขายที่ PE ที่ 9 เท่า ในปี 2022F และ 8 เท่า ในปี 2023F แม้จะมีกำไรเติบโตเฉลี่ยที่ 22% ในปี 2021-23F เรายังมองเห็นโอกาสที่จะมีอัตราการจ่ายเงินปันผลที่สูงขึ้นที่ 65% (เทียบกับระดับปกติที่ 50%) เนื่องจากบริษัทฯ ยังคงอยู่ในสถานะที่เป็นเงินสดสุทธิและมีแผนการลงทุนที่จำกัด ซึ่งหมายถึงอัตราผลตอบแทนปันผลที่ 7% และ 8.5% ในปี 2022-23F ตามลำดับ
ติดตามรายละเอียดเพิ่มเติมได้ใน……