
Results Comment
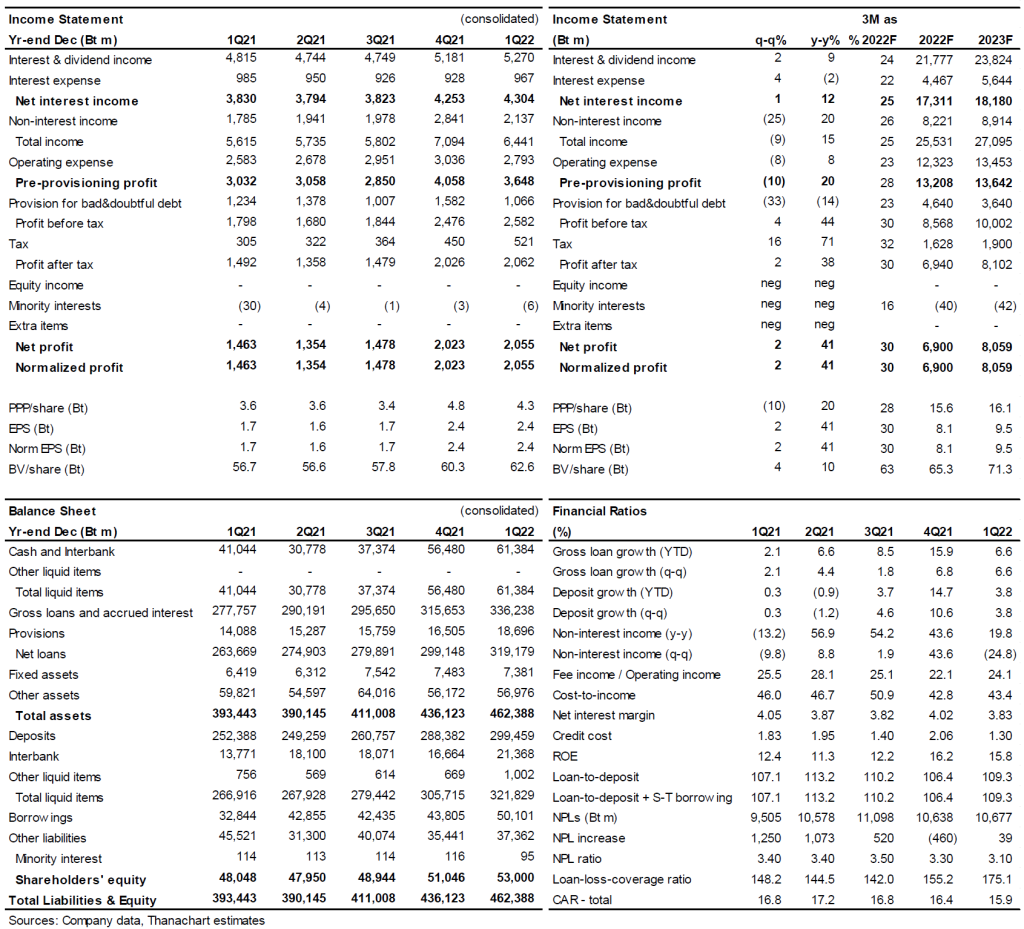
- กำไร 1Q22 ของ KKP อยู่ที่ 2.1 พันลบ. (เพิ่มขึ้น 41% y-y และ 2% q-q) สูงกว่าที่เราและตลาดคาดอย่างมาก ผลการดำเนินงานที่ดีกว่าคาดเนื่องจากการลดลงของผลขาดทุนจากการขายรถยึด และตั้งสำรองที่ลดลง กำไร 1Q22 คิดเป็น 30% ของประมาณการทั้งปีของเรา
- รายได้ดอกเบี้ยเติบโต 12% y-y และ 1% จากการขยายตัวของสินเชื่อ สินเชื่อเติบโตในทุกกลุ่ม โดยสินเชื่อรวมเติบโต 7% YTD
- สเปรดลดลงจากผลตอบแทนจากการปล่อยสินเชื่อที่ลดลง แต่ธนาคารยังสามารถลดต้นทุนทางการเงินลงได้อีก
- รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้น 20% y-y จากการเพิ่มขึ้นของกำไรจากการลงทุน ค่าธรรมเนียมแบงค์แอสชัวรันส์ และค่านายหน้า การลดลง q-q เกิดจากรายได้อื่นที่ลดลง
- ขาดทุนจากการขายรถยนต์ยึดลดลงดี y-y และ q-q และส่งผลให้ opex ลดลงจาก 4Q21 การเพิ่มขึ้นของ opex เมื่อเทียบ y-y เกิดจากต้นทุนพนักงานที่สูงขึ้น
- NPL อยู่ภายใต้การควบคุมที่ดี โดยอัตราส่วน NPL ลดลงเหลือ 3.1% จาก 3.3% ใน 4Q21 ตั้งสำรองของ KKP ลดลง 14% y-y และ 33% q-q รวมขาดทุนจากการขายรถยนต์ยึด credit cost โดยรวมลดลงเหลือ 1.8% จาก 2.9% ใน 4Q21 และ 2.8% ใน 1Q21 แม้ว่า KKP จะตั้งสำรอง management overlay ที่ 152 ลบ. ในไตรมาสนี้
- เราเห็น upsides ต่อประมาณการของเรา และคงคำแนะนำ “ซื้อ” KKP
ติดตามรายละเอียดเพิ่มเติมได้ใน……