
Results Comment
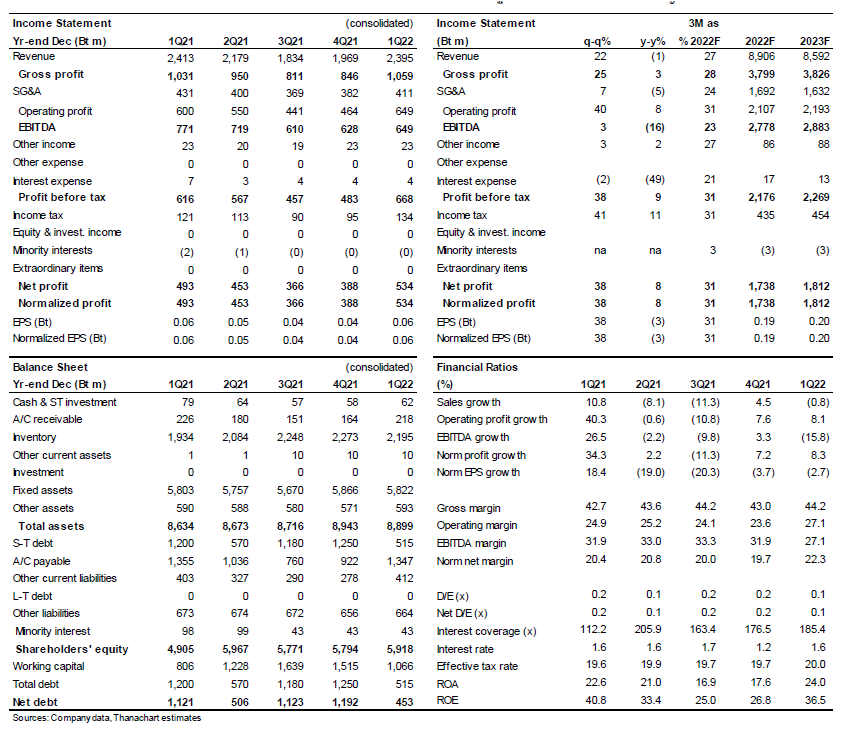
- DCC รายงานกำไรปกติ 534 ลบ. ใน 1Q22 เพิ่มขึ้น 8% y-y และ 38% q-q ผลการดำเนินงานเป็นไปตามที่เราคาดไว้ การเติบโตของกำไรมีสาเหตุหลักมาจากยอดขายและอัตรากำไรขั้นต้นที่สูงขึ้น
- แม้ว่าเราจะเห็นว่าอุตสาหกรรมกระเบื้องเซรามิกของประเทศไทยเติบโตเต็มที่แล้วด้วยมีการเติบโตแบบปกติของธุรกิจที่ 3-5% แต่ด้วยตลาดที่รวมตัวมีผู้เล่นน้อยราย จึงช่วยให้ผู้เล่น ซึ่งรวมถึง DCC ส่งผ่านต้นทุนก๊าซที่สูงขึ้นให้แก่ลูกค้า และสามารถรักษากำไรได้ DCC ให้อัตราผลตอบแทนปันผลที่สูงที่ 6.4-6.9% ในปี 2022-24F
- รายได้ของ DCC ใน 1Q22 ลดลง 1% y-y แม้ปริมาณขายจะลดลง 14% y-y ใน 1Q22 แต่ราคาขายเฉลี่ยเพิ่มขึ้น 14%y-y
- แม้ว่าราคาก๊าซจะเพิ่มขึ้น (30% ของต้นทุนการผลิตทั้งหมด) 39% y-y ใน 1Q22 แต่อัตรากำไรขั้นต้นยังคงเพิ่มขึ้นเป็น 44% ใน 1Q22 เทียบกับ 43% ใน 1Q21 เนื่องจากบริษัทฯ สามารถส่งต่อต้นทุนที่เพิ่มขึ้นให้แก่ลูกค้าผ่านการขึ้นราคาขาย นอกจากนี้สัดส่วนการขายกระเบื้องเซรามิกขนาดใหญ่ที่ให้อัตรากำไรสูงที่เพิ่มขึ้น ยังทำให้อัตรากำไรขั้นต้นโดยรวมสูงขึ้นด้วย
- ค่าใช้จ่าย SG&A ใน 1Q22 ลดลง 5% y-y ขณะที่ดอกเบี้ยจ่ายลดลง 49% y-y เนื่องจากการชำระคืนเงินกู้
- DCC ประกาศจ่ายเงินปันผล 0.055 บาท ใน 1Q22 คิดเป็นอัตราผลตอบแทนปันผลที่ 7.4%
- ความเสี่ยงหลัก: ความผันผวนของราคาก๊าซและความผันผวนทางเศรษฐกิจ ทำให้เกิดความเสี่ยงที่สำคัญต่อประมาณการกำไรของเรา
ติดตามรายละเอียดเพิ่มเติมได้ใน……