
KTB ยังคงซื้อขายที่ P/BV-to-ROE ต่ำกว่าธนาคารอื่น 18% แม้ธนาคารจะมีความสามารถในการทำกำไรและคุณภาพงบดุลที่เทียบเคียงได้ การเพิ่มขึ้นของสินเชื่อที่ปลอดภัยเป็น 38% และอัตราส่วน loan loss coverage เป็นมากกว่า 160% ทำให้ KTB ได้ประโยชน์จากฐานตั้งสำรองใหม่ที่ต่ำลง และเราปรับเพิ่มกำไร และ TP ขึ้นเป็น 18 บาท แนะนำ “ซื้อ”
ความเสี่ยงต่ำลง…
ในช่วง 2 ปีที่ผ่านมานับตั้งแต่เศรษฐกิจได้รับผลกระทบอย่างหนักจากการระบาดใหญ่ของโควิด KTB ได้ใช้แนวทางการดำเนินงานที่เน้นเสี่ยงต่ำและเติบโต และเพิ่มสัดส่วนสินเชื่อภาครัฐและสินเชื่อส่วนบุคคลจาก 26% ใน 1Q20 เป็น 33.7% ใน 4Q20, 37.6% ใน 3Q21 และเพิ่มขึ้นเป็น 38.5% ในไตรมาสก่อนหน้า สินเชื่อเหล่านี้เป็นสินเชื่อที่ปลอดภัย (safe-haven loans) และมีความเสี่ยงด้านเครดิตที่จำกัดอย่างมาก เพื่อชดเชยการมีอัตรากำไรที่ต่ำ นอกจากนี้ KTB ยังได้ดำเนินการเชิงรุกเพื่อจัดการกับ NPLs เดิม และเพิ่มตั้งสำรอง management overlay NPLs ของธนาคารสวนทางแนวโน้มที่เพิ่มขึ้นของกลุ่มธุรกิจ ด้วยลดลงจาก 4.6% ของสินเชื่อทั้งหมดในปี 2020 และ 4% ในปี 2021 เป็น 3.9% ในปี 2022F ขณะที่อัตราส่วน loan loss coverage เพิ่มขึ้นเป็น 160% ใน 1Q22 เราคาดว่า credit cost ของธนาคารจะอยู่ในระดับต่ำที่ต่ำกว่า 1% ดังนั้นเราจึงปรับลดสมมติฐาน credit cost ของเราลง
…มาพร้อมผลตอบแทนที่สมเหตุสมผล
ด้วยหันไปเน้นสินเชื่อที่มีคุณภาพสูง อัตราผลตอบแทนจากการให้สินเชื่อของ KTB จึงลดลงเร็วกว่าคู่แข่งที่ 1.4% ในปี 2020-21 แต่ความเสี่ยงด้านเครดิตก็ลดลงเช่นกัน เนื่องจาก net spread ไม่รวม credit cost ของ KTB ปรับตัวดีขึ้นจาก 2.3% ในปี 2021 เป็น 2.55% ใน 1022 อีกทั้งยังไม่ได้ด้อยไปกว่าคู่แข่ง เนื่องจากสเปรดเฉลี่ยของธนาคารขนาดใหญ่อยู่ที่ 2.7% และการเติบโตของปริมาณสินเชื่อของ KTB สูงขึ้น นอกจากนี้ KTB ไม่ได้ละเลยกลุ่มสินเชื่อรายย่อยที่ให้ผลตอบแทนสูง เนื่องจากธนาคารได้ลงทุนใช้ความเชี่ยวชาญของ KTC ในการขยายและเพิ่มการเจาะเข้าไปในพื้นที่นี้
EPS เติบโตเฉลี่ย 3 ปีที่ 21%
เนื่องจาก credit cost ที่ลดลง เราจึงปรับกำไรขึ้น 7/8/11% ในปี 2022-24F เราคาดว่า EPS จะเติบโตเฉลี่ย 3 ปีที่ 21% หนุนโดย 1) สินเชื่อที่เติบโตแข็งแกร่ง 7/8/11% หนุนโดยสินเชื่อภาครัฐและสินเชื่อรายย่อย 2) credit cost ที่ลดลงจาก 1.2% ในปี 2021 เป็นราว 0.8% ในช่วงสามปี และ 3) อัตราส่วนต้นทุนต่อรายได้ลดลงเหลือ 45% ในปี 2023F และ 43% ในปี 2024F KTB ยังคงลงทุนด้านไอทีต่อเนื่อง แต่ค่าใช้จ่ายส่วนหนึ่งถูกชดเชยด้วยประสิทธิภาพสาขาที่เพิ่มขึ้น และโครงการทบทวนแผนบริหารจัดการอัตรากำลัง (Workforce Rationalization) รายได้ค่าธรรมเนียมยังคงเป็นจุดอ่อนของธนาคาร เนื่องจากค่าธรรมเนียมการทำธุรกรรมที่ลดลงตามการใช้ดิจิทัลที่เพิ่มขึ้น หลัง 4 ปีที่ลดลง รายได้ค่าธรรมเนียมทรงตัวในปีนี้ และฟื้นตัวอย่างค่อยเป็นค่อยไปที่ 5% ในปี 2023-24F
แนะนำ “ซื้อ” ปรับราคาเป้าหมายขึ้นเป็น 18 บาท
เนื่องจากการปรับเพิ่มกำไรของเรา ราคาเป้าหมายจึงปรับขึ้นเป็น 18 บาทจาก 15 บาท เรามองว่า KTB น่าสนใจมากที่ 2022F PE ที่ 7 เท่า, P/BV ที่ 0.5 เท่า และ P/BV-to-ROE ที่ต่ำกว่าธนาคารใหญ่ 18% และให้อัตราผลตอบแทนปันผลมากกว่า 3% ด้วย ROE ที่สูงขึ้นเป็น 8% ในปีนี้ และ 9% ในปีหน้า และมีคุณภาพงบดุลที่แข็งแกร่งเทียบเคียงได้ เราจึงมองว่าการซื้อขายในระดับที่มีส่วนลดนั้นไม่สมเหตุสมผล ราคาเป้าหมายของเราคิดเป็น P/BV ที่ 0.7 เท่า และด้วยมี 25% upside เราจึงคงคำแนะนำ “ซื้อ”
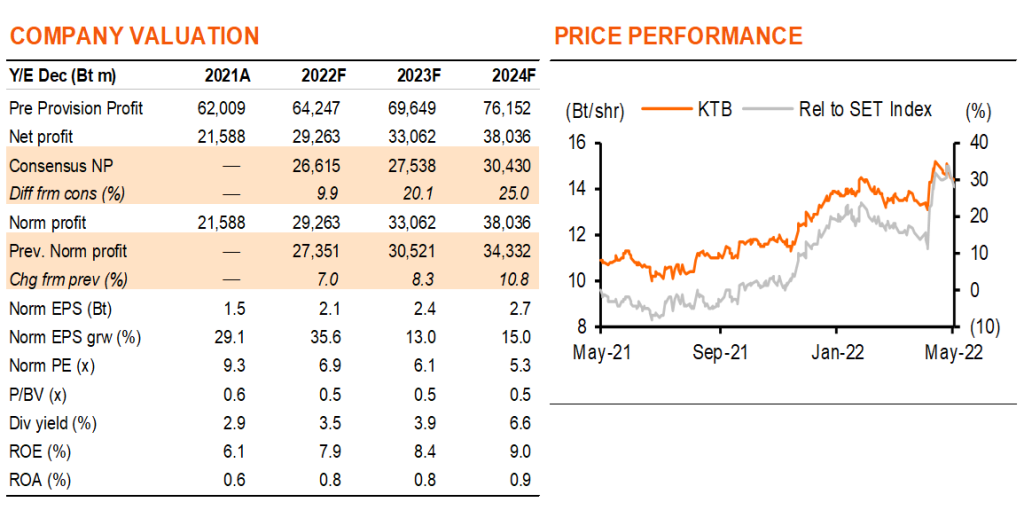
ติดตามรายละเอียดเพิ่มเติมได้ใน……