
ERW ได้ประกาศขายโรงแรมเพิ่มอีก 3 แห่งเพื่อลดหนี้ และนำเงินมาใช้สำหรับแผนการขยายธุรกิจใหม่ ซึ่งน่าจะส่งผลให้กำไรเพิ่มขึ้นจากดอกเบี้ยจ่ายที่ลดลงในระยะสั้น แต่อย่างไรก็ตาม หุ้นยังคงแพง และเราคงคำแนะนำ “ขาย”
ขายโรงแรมไอบิส 3 แห่ง
ERW ในฐานะผู้ประกอบการโรงแรมเพียงอย่างเดียว ได้รับผลกระทบจากวิกฤตโควิดโดยตรง บริษัทฯ ได้ทำการเพิ่มทุน ประเมินมูลค่าทรัพย์สินใหม่ และขายโรงแรม 2 แห่งบนเกาะสมุยเมื่อปีที่แล้ว เพื่อปรับปรุงงบดุลและกระแสเงินสด บริษัทฯ ได้ประกาศแผนการขายโรงแรมอีก 3 แห่ง ใน 2Q22 ให้กับ One Origin Hospitality Co., Ltd ซึ่งเป็นบริษัทย่อยของ บมจ. ออริจิ้น พร็อพเพอร์ตี้ (ORI) โดย 3 โรงแรม ได้แก่ ไอบิส ภูเก็ต กะตะ (258 ห้อง), ไอบิส หัวหิน (200 ห้อง) และ ไอบิส สไตล์ กระบี่ อ่าวนาง (206 ห้อง) ซึ่งคิดเป็น 7% ของห้องพักโรงแรมทั้งหมดของ ERW และ 3% ของรายได้ปี 2019 เราไม่ทราบมูลค่าธุรกรรม แต่มูลค่าตามบัญชีรวมอยู่ที่ 1 พันลบ. บริษัทฯ คาดว่าจะมีกำไรเล็กน้อยจากการขายสินทรัพย์
เป็นก้าวย่างที่ดี
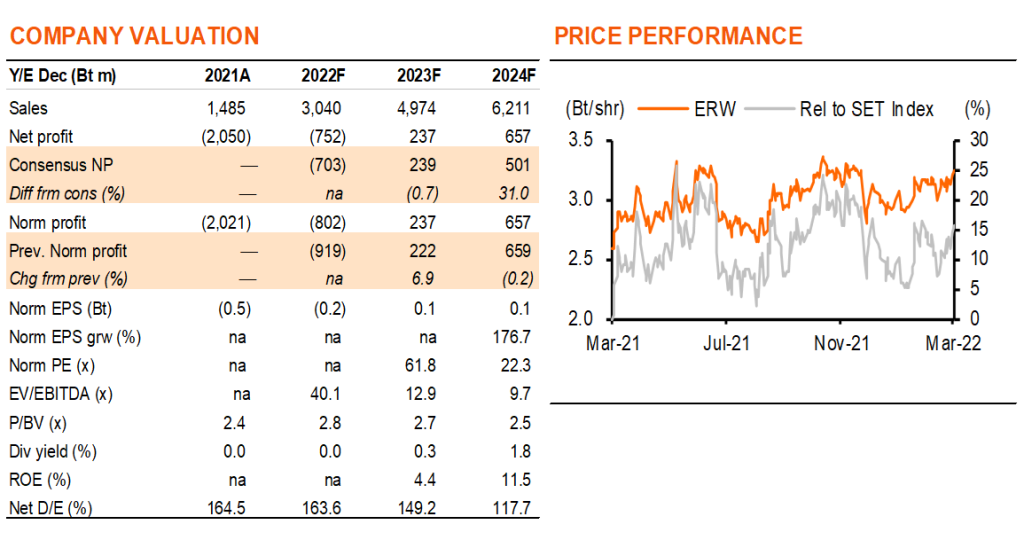
เรามองว่าแผนนี้เป็นก้าวย่างที่ดีของ ERW 1) ERW มีแผนที่จะใช้เงินส่วนหนึ่งในการชำระหนี้ ซึ่งจะช่วยลดค่าใช้จ่ายดอกเบี้ยและปรับปรุงกำไร เราปรับเพิ่มกำไรปี 2022-23F ของเรา ใน Exhibit 1 อัตราส่วนหนี้สินสุทธิต่อทุน คาดว่าจะลดลงจาก 2.8 เท่า ในปี 2020 และ 1.6 เท่า ในปี 2021 เป็น 1.6 เท่า ในปี 2022F อัตราส่วน debt covenant อยู่ที่ 2.5 เท่า 2) ส่วนหนึ่งของเงินที่ได้น่าจะถูกนำไปใช้ในการลงทุนครั้งใหม่ ERW ตั้งเป้าใช้จ่ายราว 800 ลบ. ในโรงแรม HOP INN 9 แห่งใหม่ และโรงแรมที่มีอยู่ในปีนี้ และ 3) โรงแรมทั้ง 3 แห่ง ไม่ได้ทำกำไรให้ในปี 2019 และขาดทุนเล็กน้อยในปี 2021
การท่องเที่ยวในประเทศฟื้นตัว
อัตราการเข้าพักใน 4Q21 ของ ERW อยู่ที่ 42% เป็นไตรมาสที่สูงที่สุดในปี 2021 และอัตราค่าห้องพักเฉลี่ย (ARR) เพิ่มขึ้นเช่นกันที่ 16% y-y โดยได้แรงหนุนจากแผนกระตุ้นการท่องเที่ยวภายในประเทศ และการกลับมาเปิดประเทศอีกครั้งตั้งแต่เดือนพ.ย.2021 เราคาดว่าแนวโน้มจะยังคงดำเนินไปในปีนี้ โดยได้แรงหนุนจากโครงการกระตุ้นการท่องเที่ยวในประเทศ (“เราเที่ยวด้วยกัน – ระยะที่ 4” ตั้งแต่เดือนก.พ. – พ.ค. 2022) การกลับมาใช้ “โครงการ TEST&GO” ตั้งแต่วันที่ 1 ก.พ. 2022 และอาการที่รุนแรงน้อยกว่าของสายพันธ์โอมิครอน เราคาดว่าอัตราการเข้าพักของ ERW อยู่ที่ 48/69/77% ในปี 2022-24F เทียบกับ 76% ในปี 2019 และคาดว่า ARR จเพิ่มขึ้น 26/20/14% ในปีดังกล่าวด้วย
คงคำแนะนำ “ขาย”
เรารวมการจำหน่ายสินทรัพย์ในประมาณการของเรา และคาดว่าผลขาดทุนของ ERW จะลดลงจาก 919 ลบ. เป็น 802 ลบ. ในปี 2022F นอกจากนี้เรายังปรับเพิ่มกำไรขึ้น 7% ในปี 2023F และคงประมาณการกำไรปี 2024F เช่นเดิม ราคาเป้าหมายของเรายังคงเดิมที่ 2.8 บาท แม้ว่าเราจะรู้สึกสบายใจมากขึ้นต่อความเสี่ยงด้านฐานะการเงิน และกระแสเงินสดของ ERW แต่เรายังคงแนะนำ “ขาย” เนื่องจากยังคงคาดว่าจะมีผลขาดทุนในปี 2022F และมีมูลค่าที่แพงเมื่อเทียบกับคู่แข่ง โดยซื้อขายที่ 72.9 เท่า EV/adj.EBITDA ในปี 2022F เทียบกับ 24.0 เท่า ของ MINT และ 38.4 เท่า ของ CENTEL
ติดตามรายละเอียดเพิ่มเติมได้ใน……