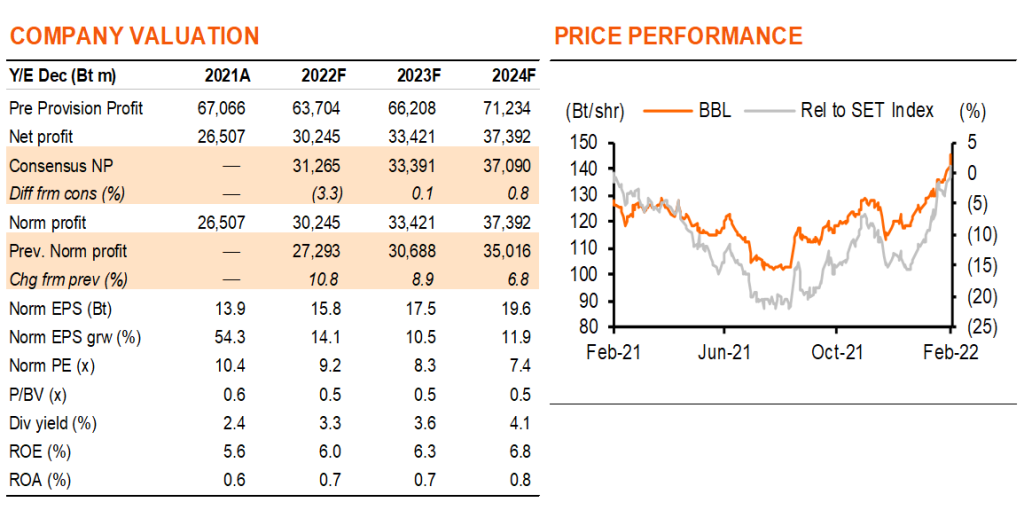
เราปรับคำแนะนำ BBL ขึ้นเป็น “ซื้อ” เนื่องจากเราเห็นปัจจัยทางด้านภาพรวมเศรษฐกิจและปัจจัยภายในของธนาคารที่ดีขึ้นชัดเจนขับเคลื่อนการเติบโตของกำไร และ ROE เราปรับประมาณการกำไรขึ้น 9% และปรับราคาเป้าหมายขึ้นเป็น 165 บาท แม้ว่าล่าสุดราคาหุ้นจะวิ่งขึ้น แต่ BBL ยังถูกที่ P/BV ที่ 0.5 เท่า ในปี 2022
ได้ประโยชน์จากภาพรวมเศรษฐกิจที่ดีขึ้น
ด้วยธนาคารขับเคลื่อนด้วยแรงหนุนทางด้านมหภาค BBL จึงได้ประโยชน์จาก 3 ปัจจัยดังนี้ 1) เศรษฐกิจในประเทศที่ฟื้นตัวดีขึ้นจากการส่งออกที่ฟื้นตัว การคลายล็อกดาวน์ และการใช้จ่ายภาครัฐที่สูงขึ้น เราคาดว่า GDP จะเติบโตที่ 3.6% และ 4.4% ในปี 2022-23F เพิ่มขึ้นจาก 1% ในปี 2021 2) ด้วยมีเครือข่ายต่างประเทศของธนาคารที่แข็งแกร่งที่สุดรครอบคลุม 14 ประเทศ จึงได้ประโยชน์จากการย้ายฐานธุรกิจมายังเอเชีย 3) อำนาจต่อรองที่ดีขึ้นผ่านการปรับลดอัตราดอกเบี้ยที่จบลง ความต้องการสินเชื่อที่เพิ่มขึ้น และ bond yield ที่เพิ่มขึ้น สินเชื่อธุรกิจขนาดใหญ่และสินเชื่อธุรกิจคิดเป็น 62% ของสินเชื่อรวม และสินเชื่อต่างประเทศเพิ่มขึ้นเป็น 25% หลังการเข้าซื้อธนาคาร Permata ในอินโดนีเซียในปี 2020
มีปัจจัยหนุนจากภายในธนาคารเองที่ชัดเจน
เราเห็นเหตุผลที่ดีที่อยู่เบื้องหลังการตั้งสำรองที่สูงขึ้นของธนาคารในปีที่แล้ว ซึ่งส่วนใหญ่เพื่อให้สอดคล้องกับกำไรจากการลงทุนที่มีจำนวนมากเพื่อให้มีกำไรราบรื่นไม่ผันผวน เนื่องจากสินเชื่อภายใต้โครงการช่วยเหลือที่ลดลงเหลือ 11% จาก 14% ใน 1H21, NPL ที่ลดลง และ coverage ratio ที่สูงสุดในรอบ 5 ปี เราจึงคาดว่าตั้งสำรองจะลดลง 24% และ 8% ในปี 2022F และ 2023F อีกทั้งเราเห็นอัตราส่วนต้นทุนต่อรายได้ผ่านจุดสูงสุดแล้วที่ 56% ในปี 2020 และด้วยไม่มีค่าใช้จ่ายพิเศษจากการรวมกิจการแล้ว Permata จึงมีประสิทธิภาพในการดำเนินงานที่ดีขึ้น ด้วยอัตราส่วนต้นทุนต่อรายได้ลดลงเหลือ 54% จาก 60% ใน 9M21 สุดท้าย liquidity leverage ที่สูงขึ้นของ BBL และดอกเบี้ยที่สูงขึ้นเป็นบวกต่ออัตรากำไรของธนาคารในปี 2023F เมื่อเราคาดว่าดอกเบี้ยนโยบายจะเพิ่มขึ้น 50bps
ปรับเพิ่มประมาณการกำไรขึ้น 9% ในปี 2022-24F
เนื่องจากสินเชื่อ และ non-NII ที่สูงขึ้น กำไรก่อนการตั้งสำรองของ BBL ในปี 2021 จึงสูงกว่าที่เราคาดถึง 11% และแม้มีตั้งสำรองสูงขึ้น แต่กำไรสุทธิยังคงสูงขึ้น และเราปรับประมาณการกำไรของเราขึ้นโดยเฉลี่ย 9% ในปี 2022-24F การปรับกำไรขึ้นเป็นผลกระทบสุทธิจากสินเชื่อที่สูงขึ้น, NIM ที่ดีขึ้น, ค่าธรรมเนียมที่สูงขึ้น, การตั้งสำรองที่ลดลง และ opex ที่สูงขึ้นเพื่อเสริมความแข็งแกร่งให้กับความสามารถด้านดิจิทัล หลังการปรับเพิ่มกำไร เราคาดว่า EPS จะเติบโตเฉลี่ย 3 ปีที่ 12% โดยได้แรงหนุนหลักจากสินเชื่อที่สูงขึ้น 5% ต่อปี และ credit cost ที่ลดลงจาก 1.3% ในปี 2021 เป็น 0.96% ในปี 2022F, 0.84% ในปี 2023F และ 0.8% ในปี 2024F
ปรับเพิ่มคำแนะนำเป็น “ซื้อ”
จากการปรับเพิ่มกำไร ราคาเป้าหมายจึงปรับขึ้นเป็น 165 บาท จาก 130 บาท และเราปรับเพิ่มคำแนะนำ BBL เป็น “ซื้อ” BBL ได้ประโยชน์อย่างมากจากการฟื้นตัวของเศรษฐกิจ และได้ประโยชน์หลักจากความได้เปรียบด้านการลงทุนทางภูมิศาสตร์ของเอเชีย การให้สินเชื่อรายย่อยที่น้อยสุดของธนาคารไม่ใช่ข่าวใหม่ และเราเชื่อว่าสายเกินไปที่ BBL จะลงทุนเพื่อให้ได้ส่วนแบ่งในสินเชื่อรายย่อยในประเทศกลับคืนมา เรามองว่าการเน้นการขยายแพลตฟอร์มระดับภูมิภาคของธนาคารนั้นสมเหตุสมผล และเป็นกลยุทธ์ที่ได้ผลลัพธ์มากกว่า แม้ล่าสุดราคาหุ้นจะวิ่งขึ้น แต่ BBL ยังคงถูกที่ P/BV ที่ 0.5 เท่า ในปี 2022 และให้อัตราผลตอบแทนปันผลที่ 3%
ติดตามรายละเอียดเพิ่มเติมได้ใน……