
EA ขยายธุรกิจรถไฟฟ้าเชิงพาณิชย์ไปสู่การให้บริการรถโดยสารสาธารณะ ซึ่งทั้งสร้างกำไรและเร่งยอดขายรถเมล์ไฟฟ้าให้ EA เรายังคงสมมติฐานยอดขายรถเมล์ไฟฟ้าของ EA ที่ 2.0/2.5/3.0 พันคัน ในปี 2022-24F แต่ปรับราคาเป้าหมายลงเป็น 110 บาท หลังรวมมูลค่าของธุรกิจใหม่ เพื่อสะท้อนผลกระทบจากต้นทุนวัตถุดิบที่สูงขึ้นต่ออัตรากำไรการผลิตแบตเตอรี่
ต่อยอดธุรกิจรถไฟฟ้าเชิงพาณิชย์
EA ลงทุนต่อยอดธุรกิจรถไฟฟ้าเชิงพาณิชย์ (CEV) โดยการเข้าซื้อกิจการบริษัทสมาร์ทบัส (SMB) ซึ่งเป็นผู้ให้บริการรถโดยสารประจำทาง 37 สาย ในกรุงเทพ EA วางแผนเปลี่ยนรถโดยสาร NGV ของ SMB ไปเป็นรถเมล์ไฟฟ้าและเพิ่มจำนวนรถเป็น 800 คัน ในปีนี้ และมีโอกาสขยายเพิ่มเป็น 1,200 คันหากการเดินทางของประชาชนฟื้นตัวเต็มที่จากช่วงโควิด แม้เราประเมิณกำไรจากธุรกิจใหม่เพียง 240 ลบ. ในปี 2023F และจะเพิ่มมูลค่าพื้นฐานให้ EA 0.8 บาท/หุ้น เรามองว่าการต่อยอดไปสู่การให้บริการขนส่งสาธารณะนี้จะช่วยเป็นรากฐานที่สำคัญให้การเติบโตกลุ่มธุรกิจ CEV ของ EA ซึ่งได้แก่โรงงานผลิต CEV (AAB) และโรงงานผลิตแบตเตอรี่ (Amita) เราแนะนำ “ซื้อ” EA บนรากฐานที่แข็งแกร่งขึ้นในธุรกิจแบตเตอรี่และ CEV แต่ปรับราคาเป้าหมายลงเป็น 110 บาท (จาก 120 บาท) เนื่องจากเราคาดว่าราคาโลหะหายาก (rare metal) ที่สูงขึ้นจะกระทบต่ออัตรากำไรการผลิตแบตเตอรี่ของ EA
ยอดขายรถโดยสารไฟฟ้าหนุนการเติบโต
เราใช้สมมติฐานว่า EA จะส่งมอบรถเมล์ไฟฟ้าได้ 2,000 คัน ในปี 2022F และทยอยเพิ่มขึ้นเป็น 3,000 ในปี 2024F โดยนอกจากการผลิตเพื่อใช้เองในธุรกิจรถโดยสารสาธารณะแล้ว เรายังคาดคำสั่งซื้อจากลูกค้าภายนอกจะได้แรงหนุนจากการลงทุนที่ต่ำผิดปกติในธุรกิจรถโดยสารในช่วงสองปีหลัง นอกจากนี้ EA ยังตั้งเป้าเปิดตัวผลิตภัณฑ์รถบรรทุกไฟฟ้าใน 2H22 ซึ่งเราคาดจะมียอดขาย 500 คันในปี 2022F จากความต้องการของลูกค้าในกลุ่มธุรกิจขนส่งสินค้าที่กำลังเติบโต บมจ. เน็กซ์ พอยท์ (NEX, “ซื้อ”) เป็นอีกบริษัทที่ได้ประโยชน์จากยอดขาย CEV ที่เติบโต ผ่านการถือหุ้น 45% ใน AAB และได้ส่วนต่างกำไรในฐานะผู้จัดจำหน่าย CEV ของกลุ่ม EA
ขยายกำลังการผลิตแบตเตอรี่
EA กำลังขยายกำลังการผลิตของโรงงานผลิตแบตเตอรี่เป็น 2GWh ในปีนี้ (จากปัจจุบัน 1GWh) และเราคาดจะเพิ่มต่อเนื่องเป็น 4GWh ในปี 2023F และ 30GWh ในปี 2030F อย่างไรก็ตาม เราปรับลดมูลค่าพื้นฐานจากธุรกิจการผลิตแบตเตอรี่นี้ลง 15% มาเหลือ 56 บาท/หุ้น เนื่องจากเรามองว่าราคาโลหะ Lithium และ Nickel ซึ่งสองส่วนประกอบหลักของแบตเตอรี่ Li-ion จะเพิ่มขึ้นต่อ และจะกระทบอัตรากำไรการผลิตแบตเตอรี่ของ EA ในระยะยาว เราคาดว่า EA จะยังผลิตแบตเตอรี่ Li-ion ในแบบ NMC-532 สำหรับโรงงานเฟสแรกที่ 4GWh แม้บริษัทจะมีต้นแบบการผลิตแบตเตอรี่แบบ NMC-622 และ Solid state ไว้พร้อมสำหรับการเปลี่ยนแปลงแนวโน้มทางเทคโนโลยีที่อาจเกิดขึ้นในอนาคต
ได้ประโยชน์จากการขึ้นราคาค่าไฟ
การเพิ่มขึ้นของค่าไฟฟ้าในประเทศช่วงปี 2022-23 เป็นบวกต่อโรงไฟฟ้าพลังงานทดแทนของ EA (พลังงานแสงอาทิตย์ 278MW และพลังงานลม 386MW) เนื่องจากสูตรราคาขายเกี่ยวเนื่องกับค่า Ft โดยจากสมมติฐานของเราที่คาดว่า Ft จะถูกปรับขึ้นเฉลี่ย 0.55/kWh ในปี 2022F เราคาดว่าราคาขายไฟฟ้าจากโรงไฟฟ้าพลังแสงอาทิตย์และพลังงานลมของ EA จะสูงขึ้น 3% และ 5% ตามลำดับและทำให้กำไรของ EA เพิ่มขึ้น 5% ในปีนี้
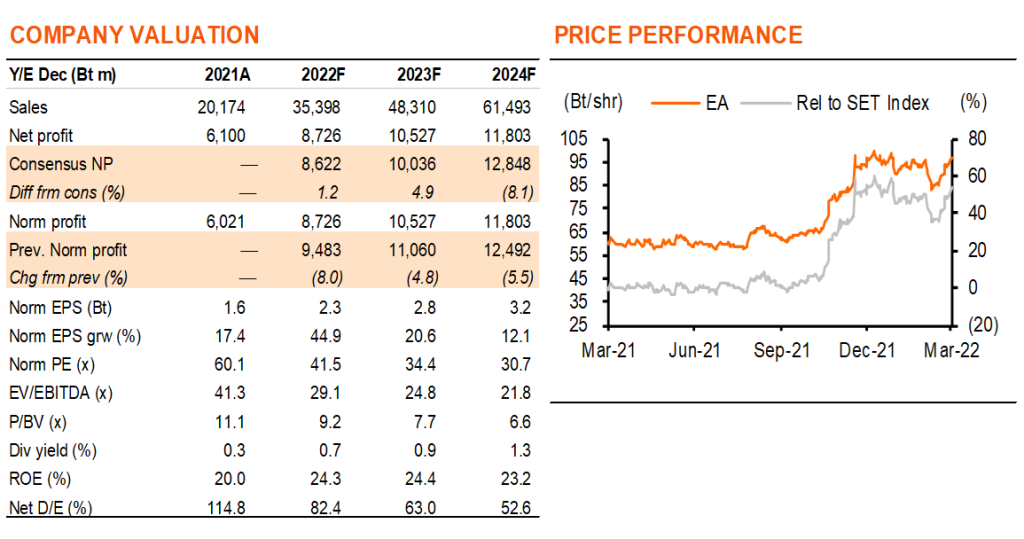
ติดตามรายละเอียดเพิ่มเติมได้ใน……